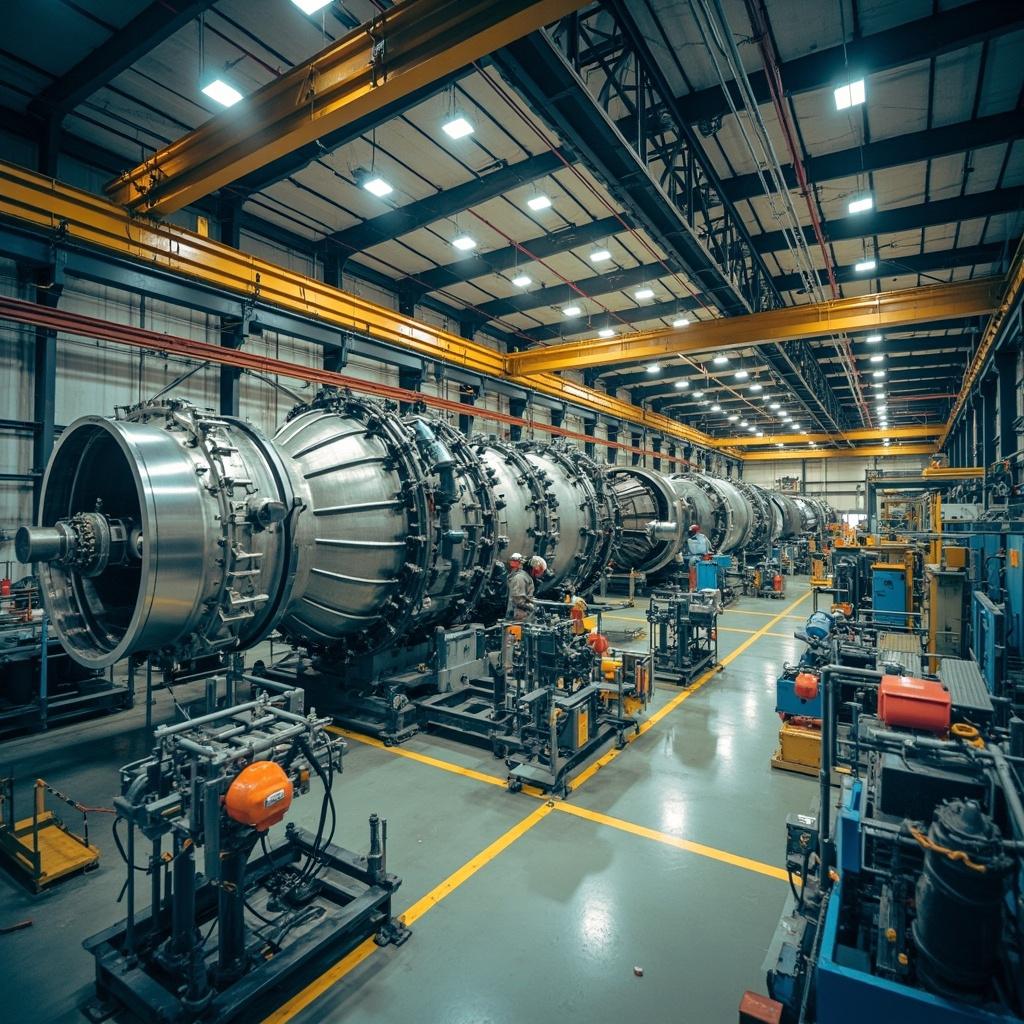
Каждая тонна цемента, каждая керамическая плитка и каждый лист архитектурного стекла начинает свою жизнь на машине настолько большой, что её собирают прямо на месте — а компании, которые производят эти машины, входят в число самых капиталоёмких и наукоёмких производителей в мире. В данном рейтинге представлены топ-10 производителей оборудования для строительных материалов в мире, оценённых строго по критерию собственных производственных возможностей: компании, полагающиеся на OEM-аутсорсинг, только лицензирование бренда или не имеющие ключевых тяжёлых производственных мощностей, полностью исключены из списка. Рейтинг охватывает Sinoma International Engineering — с выручкой почти 50 млрд CNY (около 6,9 млрд USD) в 2025 году — до европейских «скрытых чемпионов», таких как Breton и QGM, доминирующих в узких нишах благодаря непревзойдённым технологиям обработки.
Три структурные силы определяют ландшафт 2025–2026 годов. Во-первых, декарбонизация стала самым мощным двигателем спроса в отрасли: европейский CBAM и американский Inflation Reduction Act подталкивают производителей цемента, керамики и стекла к закупке оборудования, сокращающего выбросы углерода — thyssenkrupp Polysius выделила свою технологию Oxyfuel в новую компанию Calvion, Fuller Technologies специализируется на кальцинированной глине и альтернативных видах топлива, а KEDA электрифицирует обжиг керамики. Во-вторых, цепочки поставок превращаются в инструмент давления: западные компании возвращают производство на родину (возвращение Fuller к своим корням в Пенсильвании), в то время как китайские лидеры, такие как KEDA и Sinoma, продвигают концепцию «оборудование выходит на глобальный уровень», строя заводы в Индонезии, Африке и за её пределами — зарубежные заказы KEDA теперь превышают 55 % выручки. В-третьих, программное обеспечение становится новым источником маржи: Glaston получает почти 40 % выручки от услуг, IoT-платформа Sophia компании Biesse удалённо контролирует оборудование, а цифровые системы управления превращают разовые продажи оборудования в регулярный доход по подписке.
Наша методология
VerityRank оценивает производителей оборудования для строительных материалов по трём взвешенным критериям, причём производственная составляющая намеренно имеет наибольший вес:
• Производственная мощь и масштаб (45 %): собственные ключевые цепочки поставок — тяжёлое литьё, прецизионная обработка гидравлических цилиндров и возможность производства станков с ЧПУ — а также количество глобальных производственных баз, площадь заводских помещений и численность непосредственного производственного персонала.
• Доля в производительности категории (30 %): доля мощностей и выручки, приходящаяся непосредственно на оборудование для строительных материалов — цементное, стекольное, керамическое, камнеобрабатывающее и оборудование для стеновых материалов, — отражающая вертикальную специализацию.
• Глобальный бренд и продажи (25 %): официальные финансовые результаты за 2025–2026 финансовые годы, включая выручку в Китае, репутацию среди клиентов, устойчивый поисковый спрос, а также недавние события M&A, реструктуризации или рыночные события.
Данные основаны на проверенных результатах за 2025 финансовый год, официальных годовых отчётах, отчётности биржевых листингов и корпоративных раскрытиях, опубликованных до середины 2026 года.
Отказ от ответственности: данные в этом рейтинге составлены из сторонних авторитетных источников и корпоративных раскрытий, которые считаются надёжными, однако VerityRank не гарантирует их точность или полноту. Рейтинги отражают комплексную оценку общедоступной информации и предоставляются исключительно для общего ознакомления; они не являются инвестиционной рекомендацией и не служат одобрением какой-либо компании.
Источники данных: годовые отчёты компаний и биржевая отчётность (SSE 600970, SSE 600499, BIT BSS), официальные корпоративные сайты и отраслевые публикации, включая thyssenkrupp Polysius, Global Cement, Breton, Biesse и QGM Quangong.