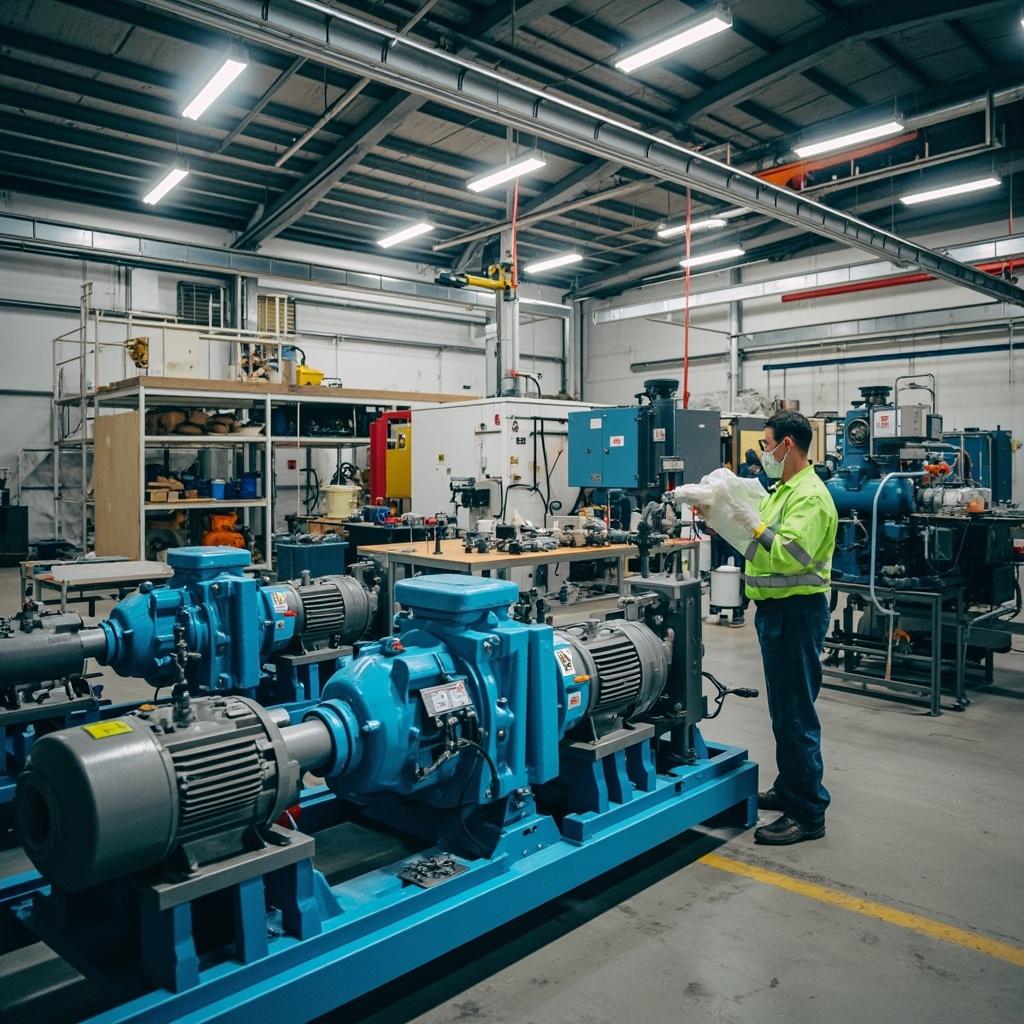
Наши рейтинги производителей строятся на данных с производственных площадок, а не на маркетинговых заявлениях. VerityRank применяет трёхмерную систему оценки, специально разработанную для производственных предприятий с тяжёлыми активами. В скоринговой модели масштаб производства и производственный охват имеют вес 50 %, специализация по категории и чистота ассортимента компонентов — 30 %, а интенсивность инноваций и лидерство на рынке — 20 %. Такое распределение весов сознательно отдаёт приоритет физическому производственному потенциалу — количеству собственных заводов, капитальным расходам, численности персонала и подтверждённым объёмам производства, — поскольку в отрасли прецизионных компонентов именно наличие собственных линий термообработки, внутренних мощностей шлифования и собственных металлургических лабораторий является подлинным источником конкурентного преимущества.
Оценка масштаба производства
Мы оцениваем глобальную заводскую сеть каждого производителя, используя корпоративные годовые отчёты, отчётность в области устойчивого развития и верификацию по независимым промышленным базам данных. Ключевые показатели включают: общее количество собственных производственных площадок (без учёта распределительных складов и офисов продаж), годовые капитальные расходы в процентах от выручки (свидетельствующие о реинвестировании в производственные мощности), общую численность производственного персонала и площадь площадей с контролируемым климатом для прецизионной механообработки. Например, сеть Schaeffler из более чем 200 производственных площадок в 50 странах с капитальными расходами в размере 9,74 млрд евро в 2025 году демонстрирует принципиально иной уровень приверженности производству, чем компания с пятью заводами и переданной на аутсорсинг термообработкой.
Расчёт чистоты компонентов
Мы сопоставляем выручку каждого производителя с нашей таксономией из 20 подкатегорий машиностроительного оборудования. Максимальные баллы за чистоту производитель получает, когда более 80 % его выручки приходится на основные категории механических компонентов — подшипники (10.1), уплотнения (10.2), силовые передачи (1.0), контроль потоков (2.0) и линейное перемещение. Компании со значительной выручкой от несвязанных сегментов (потребительские товары, сборка автомобилей, услуги электронного производства) получают пропорциональный штраф. Так, SKF достигает практически идеальной чистоты, поскольку более 90 % её выручки приходится на подшипники, уплотнения и системы смазки — именно те категории, которые оцениваются.
Инновации и интенсивность НИОКР
Мы анализируем расходы на НИОКР в процентах от выручки, количество действующих патентов в классах МПК F16 (машиностроение) и F15 (пневмогидравлические приводы) через WIPO PATENTSCOPE, а также участие в консорциумах передового производства. Инвестиции в технологии «Индустрии 4.0» — включая встроенное лазерное измерение, автоматизированный оптический контроль и платформы прогнозирующего обслуживания на базе ИИ — получают дополнительный вес. Компании, создавшие специализированные исследовательские центры для новых технологий, таких как актуаторы суставов гуманоидных роботов, уплотнительные материалы, совместимые с водородом, и оптимизированные с помощью ИИ гидравлические системы, получают признание за дальновидную приверженность инновациям.
Граница между производителем критических компонентов первого уровня и поставщиком стандартных деталей определяется четырьмя обязательными компетенциями: собственной металлургией, прецизионным шлифованием на собственных мощностях, совместной инженерной проработкой применений и суверенитетом цепочки поставок. Понимание этих различий необходимо специалистам по закупкам, которые должны квалифицировать поставщиков для систем, критичных к безопасности или производительности, где отказ компонента оборачивается потерями в шесть или семь цифр.
1. Собственная металлургия и термообработка
Производители первого уровня эксплуатируют собственные сталелитейные заводы, кузнечные прессы и линии термообработки, а не закупают предварительно обработанный материал у сторонних металлосервисных центров. Внутреннее подразделение материаловедения Parker Hannifin разрабатывает собственные рецептуры сплавов для аэрокосмических гидравлических компонентов, которые должны выдерживать давление свыше 5 000 PSI при температурах от -65°F до +275°F. Составы подшипниковой стали Schaeffler, оттачивавшиеся на протяжении восьми десятилетий, обеспечивают профили твёрдости, которые стандартная сталь GCr15 воспроизвести не может. Когда поставщик контролирует металлургический процесс от плавки до готового компонента, он может гарантировать прослеживаемость, оптимизировать микроструктуры под конкретные режимы нагружения и оперативно совершенствовать материалы. Поставщики стандартной продукции, закупающие готовый стальной прокат, не могут обеспечить такой уровень гарантий по материалу.
2. Прецизионное шлифование и суперфиниширование на собственных мощностях
Разница между подшипником со сроком службы 5 000 часов и подшипником на 50 000 часов часто заключается в вариациях шероховатости поверхности менее 0,1 мкм Ra. Линии шлифования шарико-винтовых передач NSK обеспечивают точность шага ±3 мкм на длине хода 1 000 мм — возможность, которую невозможно передать на аутсорсинг универсальному шлифовальному цеху. SKF эксплуатирует специализированные участки суперфиниширования, где дорожки качения подшипников обрабатываются до шероховатости ниже 0,05 мкм Ra, достигая зеркальной поверхности, снижающей трение на 30–40 % по сравнению со стандартно шлифованными поверхностями. Производители первого уровня инвестируют миллионы в шлифовальные станки Studer, Kellenberger и JUNG с внутрипроцессным контролем размеров, отбраковывающим любой компонент, выходящий за пределы допусков микронного уровня. Поставщик, передающий компоненты на внешнее шлифование, не может поддерживать уровень управления процессом, необходимый для аэрокосмической, медицинской и полупроводниковой отраслей.
3. Совместная инженерная проработка применений
Производители первого уровня направляют полевых инженеров по применениям — как правило, с опытом 10–20 лет в своей области — которые работают на площадках заказчиков, перерабатывая подсистемы, диагностируя отказы и валидируя новые материалы. Программное обеспечение анализа подшипников Timken Syber моделирует контактные напряжения, режимы смазки и тепловое поведение под конкретные режимы нагружения заказчика до изготовления единственного прототипа. Центры разработки применений Danfoss в Дании, США и Китае располагают динамометрическими лабораториями стоимостью в миллионы долларов, где машины заказчиков оснащаются датчиками и испытываются в реальных рабочих циклах. Эта способность к совместной инженерии преобразует отношения с поставщиком из транзакционных (цена за деталь) в стратегические (оптимизация совокупной стоимости владения).
4. Суверенитет цепочки поставок
Период 2020–2025 годов наглядно продемонстрировал, что цепочки поставок с единой точкой отказа существуют на грани катастрофы. Производители первого уровня располагают как минимум двумя географически разнесёнными производственными площадками для любого компонента, отнесённого к критически важным для безопасности, сохраняя региональную автономию в снабжении сырьём, обработке и запасах готовой продукции. Стратегия двойного снабжения Freudenberg фторуглеродными эластомерными компаундами гарантирует, что сбой на любом одиночном полимерном заводе не остановит производство уплотнений в глобальном масштабе. Во время кризиса судоходства в Красном море в 2025 году производители с резервными мощностями в Азии, Европе и Северной Америке сумели перенаправить поставки за считанные дни, тогда как конкуренты, зависевшие от производства в одном регионе, столкнулись с задержками заказов на месяцы. Эта устойчивость цепочки поставок — не дополнительная опция, а определяющая характеристика, отличающая стратегических партнёров от заменяемых поставщиков.
Сектор производства критически важных компонентов машин fundamentally реструктурируется под воздействием четырёх сходящихся мегатрендов: регионализации производства, консолидации через мега-слияния, умного производства на базе ИИ и появления робототехники как драйвера спроса. Каждый из этих трендов имеет глубокие последствия для стратегии закупок, квалификации поставщиков и моделирования совокупных затрат.
1. Регионализация производства и Near-Shoring
Растущие торговые тарифы — в частности, американские тарифы по Разделу 232 на сталь и алюминий и Европейский механизм корректировки углеродных границ (CBAM) — сделали модель «производи где угодно, вези куда угодно» экономически устаревшей. SKF закрыла свой завод подшипников в Монтеррее (Мексика) и консолидировала североамериканское производство в Пуэбле, активно инвестируя в автоматизацию для компенсации более высоких затрат на труд. Hengli Hydraulic одновременно открыла новые заводы «с нуля» в Германии, США, Японии и Мексике — неся существенные стартовые убытки и валютные потери, — поскольку локальное производство стало обязательным условием квалификации поставщиков для таких OEM, как Caterpillar и John Deere. Стоимость этой регионализации, оцениваемая на 15–25 % выше централизованного азиатского производства, перекладывается на цепочки поставок. Для отделов закупок это означает, что расчёты совокупной стоимости поставки теперь должны учитывать тарифы, логистику и региональные мощности поставщиков как основные переменные, а не как второстепенные факторы.
2. Волна мега-слияний
Объявленное в 2026 году слияние NSK и NTN — двух крупнейших японских производителей подшипников — путём создания совместной холдинговой компании в 2027 году представляет собой самое значимое объединение в истории производства механических компонентов. Объединённая компания будет контролировать более 1,7 трлн иен годовой выручки и насчитывать почти 50 000 сотрудников по всему миру. Это слияние продиктовано структурной необходимостью: переход от двигателей внутреннего сгорания к электромобилям устраняет спрос на десятки традиционных категорий подшипников и компонентов трансмиссии, одновременно создавая спрос на совершенно новые типы компонентов, требующие масштабных совместных инвестиций в НИОКР. Многомиллиардные приобретения Parker Hannifin — CIRCOR Aerospace, Filtration Group и Curtis Instruments — следуют той же логике: консолидировать дублирующие производственные мощности, устранить избыточные накладные расходы и сконцентрировать ресурсы НИОКР на наиболее маржинальных сегментах аэрокосмической отрасли, обороны и чистой энергетики. Для промышленных покупателей консолидация поставщиков означает меньше альтернатив, но потенциально более сильных и финансово устойчивых партнёров с более широкими технологическими портфелями.
3. Умное производство на базе ИИ
Заводы прецизионных компонентов переходят от «зависящих от оператора» к «управляемым алгоритмами» моделям производства. Программа цифровой трансформации SMC развернула системы визуального контроля на базе ИИ на всех своих японских производственных площадках, достигнув уровня выявления дефектов свыше 99,7 % при сокращении трудозатрат на контроль качества на 60 %. Danfoss встроила алгоритмы машинного обучения в свои шлифовальные ячейки с ЧПУ, которые прогнозируют износ инструмента и автоматически компенсируют его в режиме реального времени, продлевая срок службы шлифовальных кругов на 40 % и устраняя размерный дрейф между проверками качества. Freudenberg применяет генеративный ИИ к разработке полимерных рецептур — обучая модели на десятилетиях собственных данных испытаний компаундов для прогнозирования характеристик материалов уплотнений в новых химических и термических условиях, сокращая циклы разработки с месяцев до дней. Производители, не инвестирующие активно в управление процессами на базе ИИ, столкнутся с непреодолимым разрывом в соотношении «качество–стоимость» в течение пяти лет.
4. Гуманоидная робототехника и спрос на компоненты нового поколения
Появление универсальных гуманоидных роботов — таких как Tesla Optimus и Unitree — создало совершенно новую категорию спроса на прецизионные механические компоненты, которой три года назад не существовало в коммерческом масштабе. Один гуманоидный робот требует 28–40 поворотных актуаторов, каждый из которых содержит планетарный ролико-винтовой механизм, безрамный моментный двигатель, пару радиально-упорных подшипников и многооборотный абсолютный энкодер. SKF создала совместное предприятие с китайским производителем прецизионных редукторов Leaderdrive специально для работы на этом рынке. Только в 2025 году Hengli Hydraulic отгрузила более 5 500 линейных актуаторов для применения в гуманоидных роботах. По прогнозам Goldman Sachs, рынок гуманоидных роботов достигнет 30 млрд долларов к 2030 году, причём прецизионные механические компоненты будут составлять 15–25 % стоимости материальных затрат. Для производителей компонентов это совершенно новый рынок объёмом в миллиарды долларов, который вознаграждает сочетание возможностей микро-прецизионной шлифовки и экономической эффективности крупносерийного производства автомобильного масштаба.
Квалификация производителя критически важного компонента машин — это процесс, занимающий несколько месяцев, который при правильном проведении предотвращает полевые откази и гарантийные претензии на миллионы долларов. Приведённая ниже структурированная методика разработана на основе лучших практик, наблюдаемых в автомобильной (IATF 16949), аэрокосмической (AS9100D) отраслях и отрасли тяжёлого машиностроения.
Этап 1: Кабинетный аудит (недели 1–2)
Запросите и изучите следующие документы: сертификаты ISO 9001:2015 и IATF 16949 или AS9100D (проверьте сроки действия и область сертификации), самый свежий отчёт о стороннем аудите системы качества с выявленными несоответствиями и корректирующими действиями, полный список производственных площадок с адресами, площадями и основными процессами, выполняемыми на каждой из них, а также аудированную финансовую отчётность за три года, подтверждающую достаточный оборотный капитал и инвестиции в НИОКР. Отклоняйте любого поставщика, который не может предъявить действующий сертификат качества или работает с отрицательным оборотным капиталом. Кроме того, запросите отчёт о загрузке мощностей конкретных производственных линий, на которых будут изготавливаться ваши компоненты, — поставщику с загрузкой 95 % и выше будет трудно accommodate рост ваших объёмов.
Этап 2: Аудит процессов на месте (неделя 3)
Проведите многодневный межфункциональный аудит на месте. В команду аудита должны входить инженер по качеству, инженер-технолог и специалист по цепям поставок. Ключевые точки проверки включают: зону входного контроля сырья (проверьте калибровку спектрометра, сертификацию твердомера и систему прослеживаемости сертификатов на материалы); участок термообработки (изучите записи о проверках равномерности температуры печей, контроль состояния закалочного масла и процедуры измерения глубины упрочнённого слоя); шлифовальный участок (проверьте калибровку внутрипроцессной измерительной системы, записи о балансировке шлифовальных кругов и рейтинг фильтрации СОЖ по микронам); зону окончательного контроля (подтвердите сертификаты калибровки КИМ, возможность измерения шероховатости поверхности и работоспособность оборудования НК — магнитопорошкового или вихретокового); чистую сборочную комнату (измерьте количество взвешенных частиц в воздухе, проверьте перепад положительного давления воздуха и наблюдайте за процедурами переодевания операторов). Завод с организованными стендами для инструментов, чистыми полами и активными SPC-диаграммами у каждого станка — надёжный предиктор качества продукции. Завод с утечками СОЖ на полу, немаркированными ёмкостями с химикатами и станками с ЧПУ с просроченными бирками техобслуживания — надёжный предиктор дефектов, дошедших до клиента.
Этап 3: Процесс одобрения производства деталей — PPAP (недели 4–12)
Требуйте полную подачу в рамках Процесса одобрения производства деталей в соответствии с руководящими принципами AIAG PPAP уровня 3, включающую: конструкторскую документацию, документацию по инженерным изменениям, диаграмму потока процесса, анализ видов и последствий отказов процесса (PFMEA), план управления, анализ измерительной системы (Gage R&R), результаты размерного контроля статистически значимой выборки (минимум 30 штук из партии, репрезентативной для производства), результаты испытаний материалов и эксплуатационных характеристик, исследование начальной воспроизводимости процесса (Ppk ≥ 1,67) и Сертификат подачи детали (PSW), подписанный менеджером по качеству поставщика. Для компонентов, критичных для безопасности, требуйте дополнительную валидацию: ускоренные испытания на срок службы для подтверждения ресурса B10 или L10 при номинальной нагрузке, испытания на чувствительность к загрязнениям (для подшипников и гидравлических компонентов) и валидацию термоциклирования во всём заданном рабочем диапазоне температур.
Этап 4: Постоянный надзор (непрерывно)
Внедрите оценочную карточку поставщика, отслеживающую: своевременность поставок (цель ≥ 98 %), уровень дефектов в PPM (цель ≤ 50 для некритичных, ≤ 10 для критичных), количество внедрённых за год предложений по снижению затрат и скорость реагирования на запросы корректирующих действий (цель: отчёт 8D в течение 48 часов после уведомления). Проводите ежегодные повторные аудиты с сокращённым объёмом для высокоэффективных поставщиков и полные повторные аудиты для любого поставщика, допустившего серьёзный пропуск дефекта. Для компонентов, критичных для безопасности, внедрите политику «два — это один, один — это ноль»: каждый компонент с единственным источником поставки должен иметь квалифицированный второй источник с завершённым PPAP, даже если второй источник никогда не поставляет производственные объёмы. Затраты на поддержание квалифицированного второго источника составляют лишь малую долю стоимости остановки производственной линии, вызванной сбоем качества поставщика-монополиста.
Устойчивость производства в секторе прецизионных компонентов превратилась из маркетингового преимущества в жёсткое операционное и нормативное требование. Европейский механизм пограничной корректировки углеродных выбросов (CBAM), растущие требования к раскрытию выбросов Scope 3 со стороны OEM-производителей и прямая зависимость между энергоэффективностью и конкурентоспособностью производственных затрат стимулируют беспрецедентные инвестиции в «зелёные» производственные технологии. Наш анализ выявил следующих лидеров из топ-10.
Danfoss: эталон электрификации и декарбонизации
Датская компания Danfoss встроила устойчивое развитие одновременно в свою производственную ДНК и в продуктовый портфель. Компания обязалась достичь углеродно-нейтральных операций (Scope 1 и 2) к 2030 году — самый амбициозный срок среди крупных производителей компонентов. Её кампус штаб-квартиры в Нордборге работает в режиме нулевого энергопотребления благодаря договорам на покупку морской ветровой энергии, грунтовым тепловым насосам и крышным солнечным фотоэлектрическим панелям. Завод Danfoss в Уцине (Китай) полностью работает на возобновляемой электроэнергии с 2024 года. Компания публикует исчерпывающие данные ESG в соответствии с рамками Целевой группы по раскрытию финансовой информации, связанной с климатом (TCFD), и инициативой Science Based Targets (SBTi). Помимо собственных операций, Danfoss внедряет свои частотно-регулируемые приводы, системы рекуперации тепла и решения для термоменеджмента на объектах клиентов в рамках программы Decarbonization-as-a-Service, которая с момента запуска позволила сэкономить более 500 000 метрических тонн CO₂ — создавая замкнутый цикл, в котором собственные продукты компании становятся основным инструментом промышленной декарбонизации.
SKF: пионер циркулярной экономики в производстве подшипников
SKF реализовала принципы циркулярной экономики через свои программы RecondOil и восстановления подшипников. Технология RecondOil удаляет субмикронные частицы загрязнений из промышленных смазочных масел, обеспечивая замкнутую циркуляцию, при которой отпадает необходимость в замене масла — расход масла сокращается примерно на 99 %, а срок службы подшипников одновременно увеличивается на 30–50 %. Программа восстановления подшипников принимает от клиентов бывшие в употреблении подшипники, разбирает их, перешлифовывает дорожки качения до исходных характеристик, заменяет тела качения и сепараторы и возвращает изделия в эксплуатацию с полной гарантией, как на новые подшипники. Этот процесс сокращает потребление сырья до 80 % и выбросы CO₂ до 70 % по сравнению с производством нового подшипника. SKF управляет специализированными центрами восстановления в Швеции, Германии, США, Индии и Китае, планируя открыть дополнительные центры в Юго-Восточной Азии и Южной Америке. Компания ставит целью достичь нулевых выбросов по всей цепочке создания стоимости (Scope 1, 2 и 3) к 2050 году, с промежуточной целью сокращения выбросов Scope 1 и 2 на 50 % к 2030 году от базового уровня 2019 года.
SMC: энергоэффективность через оптимизацию пневматических систем
Вклад SMC в устойчивость производства уникален тем, что достигается прежде всего за счёт характеристик продукции, а не заводских операций. Пневматические системы составляют примерно 15–20 % общего потребления электроэнергии на типичном автоматизированном заводе. Новейшее поколение энергосберегающих пневматических компонентов SMC — включая блоки подготовки воздуха с цифровыми датчиками расхода, высокоэффективные распределительные клапаны с пониженным потреблением пилотного воздуха и вакуумные эжекторы со встроенными энергосберегающими контурами — позволяет сократить потребление сжатого воздуха на 25–40 % по сравнению с компонентами предыдущего поколения. Более 8 000 торговых инженеров компании по всему миру проводят на объектах клиентов энергетические аудиты систем сжатого воздуха, выявляя точки утечек и возможности оптимизации, которые обычно обеспечивают срок окупаемости 12–18 месяцев. В собственном производстве SMC внедрила системы энергетического менеджмента по стандарту ISO 50001 на всех крупных производственных площадках и обязалась сократить выбросы CO₂ на 30 % к 2030 году от базового уровня 2019 года.
Новая задача: процессы, трудно поддающиеся декарбонизации
Несмотря на лидерство таких компаний, как Danfoss, SKF и SMC, в отрасли остаются нерешёнными серьёзные структурные проблемы устойчивости. Цементация, закалка и отпуск подшипниковой стали требуют стабильных температур свыше 800 °C и потребляют 5–8 МВт·ч энергии на тонну готовой продукции — такие показатели энергоёмкости крайне сложно электрифицировать в промышленном масштабе. Процесс шлифования предполагает использование абразивных кругов из кубического нитрида бора (CBN) и алмаза, экономически невыгодных для переработки. Кроме того, зависимость отрасли от закалочных масел на основе минеральных масел, смазочно-охлаждающих жидкостей и литиевых комплексных смазок создаёт постоянные риски загрязнения окружающей среды. Производители, которые разработают экономически рентабельные высокотемпературные электропечи, системы замкнутой рециркуляции шлифовальных жидкостей и функциональные жидкости биологического происхождения, получат существенное конкурентное преимущество по мере ужесточения механизмов углеродного ценообразования и детализации требований к углеродоёмкости закупок.