VerityRank

Топ-10 производителей и поставщиков коммерческого транспорта

ГлавнаяТранспортное оборудованиеТоп-10 производителей и поставщиков коммерческого транспорта
Обновлено: сентябрь 2026 г.·Автор: исследовательская команда VerityRank·Методология

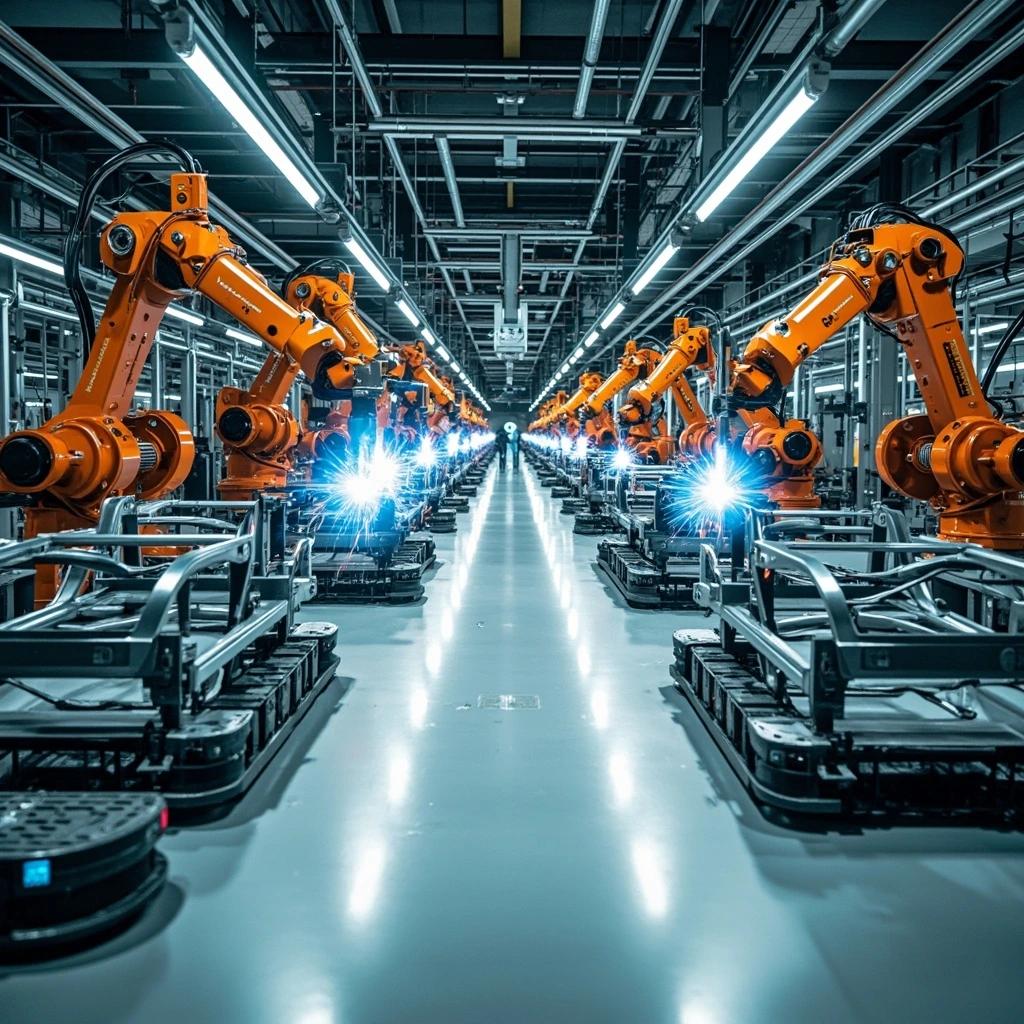
Внутри самых передовых грузовиковых заводов мира конкурентное преимущество больше не измеряется в лошадиных силах — оно измеряется прессами для штамповки, сварочными роботами, линиями по производству батарей и способностью собирать грузовики одновременно внутри тарифных стен трёх континентов. Мировой рынок тяжёлых грузовиков в 2025 году достиг примерно 308 млрд долларов США и к 2035 году должен вырасти до 475 млрд долларов, а контролирующие его производители представляют собой сужающийся олигополистический круг: на Daimler Truck, Volvo Group, Traton и PACCAR приходится около 99,9 % продаж магистральных грузовиков класса 8 в Северной Америке, а на пять ведущих европейских брендов — 89,4 % европейского рынка тяжёлых грузовиков. Отличает этих гигантов от остальных не маркетинг брендов, а капиталоёмкое производство: собственные заводы штамповки, сварки, окраски и сборки, самостоятельно выпускаемые двигатели, мосты и всё чаще — батареи и топливные элементы.

Новая гонка вооружений идёт в сфере компонентов и локализации. Daimler Truck, PACCAR и Accelera (подразделение Cummins) совместно инвестируют 2–3 млрд долларов в Amplify Cell Technologies — завод по производству LFP-батарей мощностью 21 ГВт·ч в Миссисипи, который с 2027 года будет снабжать североамериканские электрогрузовики; Volvo Group тратит 1 млрд долларов на новый завод тяжёлых грузовиков в Мексике, чтобы удерживать производство внутри зон свободной торговли; Scania (в составе Traton) в конце 2025 года открыла свой первый полностью принадлежащий компании завод в Китае, в Жугао. В условиях тарифов раздела 232 в размере 25 % на импортируемые грузовики побеждать будут те производители, у которых есть глубокая местная производственная база в Северной Америке, Европе и Азии — доктрина «производи там, где продаёшь» превратилась из стратегической опции в условие выживания.

Методика оценки
VerityRank оценивает производителей коммерческого транспорта по четырём взвешенным критериям, разработанным с учётом специфики тяжёлой промышленности:
• Масштаб производства и производственные мощности (30 %): количество и мощность собственных заводов штамповки, сварки, окраски, сборки и производства силовых агрегатов, а также годовой объём выпуска транспортных средств
• Вертикальная интеграция и контроль над цепочкой поставок (30 %): собственные двигатели, трансмиссии, мосты, батареи и топливно-элементные системы, а также глубина внутреннего производства компонентов
• Глобальное присутствие и локализация (20 %): страны производства, устойчивые к тарифам производственные кластеры и региональные сборочные сети, обслуживающие местный спрос
• Технологическое лидерство и соответствие требованиям (20 %): силовые установки с нулевым уровнем выбросов, цифровое производство и платформы, готовые к автономному управлению, а также позиционирование в части соблюдения норм по выбросам

Отказ от ответственности: Рейтинги составлены на основе общедоступных годовых отчётов, раскрытий для инвесторов, маркетинговых исследований и отраслевых публикаций за 2025–2026 годы. Финансовые показатели отражают последний завершённый отчётный финансовый год каждой группы; данные о производстве постоянно обновляются с учётом анонсируемых расширений.

Источники данных: Рейтинг опирается на годовые отчёты компаний и раскрытия для инвесторов, исследования рынка тяжёлых грузовиков Global Market Insights, анонсы заводов компаний и отраслевые новостные публикации. Global Market Insights - Heavy Duty Trucks Market, PACCAR 2025 Annual Report, Daimler Truck, Iveco Group.

Рейтинг Топ-10

2026.09 Выпуск
1
Daimler Truck

Daimler Truck Holding AG

Daimler Truck — крупнейший в мире производитель коммерческого транспорта по выручке, позицию, которую он удерживает с момента выделения из бывшей пассажирской группы Daimler в 2021 году. Штутгартская компания продала около 423 000 грузовиков и автобусов в 2025 году, получила выручку группы в размере 49,4 млрд евро и скорректированную EBIT в размере 3,8 млрд евро с рентабельностью продаж 7,8 %, абсорбировав циклический спад спроса на североамериканские грузовики класса 6–8 и резкое — на 15 % — сокращение регистраций европейских среднетоннажных и тяжёлых грузовиков. Её портфель охватывает Mercedes-Benz Trucks, Freightliner, Western Star, FUSO и Thomas Built Buses, что обеспечивает наиболее широкое в отрасли географическое и сегментное покрытие — от лёгких рабочих лошадок FUSO до премиальных седельных тягачей класса 8 для магистральных перевозок.

Сильные стороны: доля рынка №1 или №2 практически на каждом крупном рынке тяжёлых и среднетоннажных грузовиков, включая доминирующую позицию в высокомаржинальном североамериканском сегменте класса 8 через Freightliner и Western Star; глобальная платформенная стратегия, разделяющая архитектуры шасси и силовых установок между пятью брендами, что снижает затраты на разработку и закупки; первопроходческая линейка безуглеродного транспорта во главе с аккумуляторным электрогрузовиком eActros 600 (запас хода 500 км) и тягачами на водородных топливных элементах, совместно разработанными с Volvo и Toyota через cellcentric; огромная сеть запчастей и сервисных услуг, охватывающая более 150 стран, которая сглаживает доходы при спадах цикла продаж новых грузовиков; инвестиционные кредитные рейтинги A-/A-2 от S&P Global, отражающие прочность баланса и портфель заказов в размере около 425 000 единиц к началу 2026 года.

Слабые стороны: подверженность высокоцикличному североамериканскому рынку класса 6–8, где снижение отрасли на 5 % в 2025 году сжало свободный денежный поток и вынудило запустить программу реструктуризации «Cost Down Europe», нацеленную на 1 млрд евро ежегодной экономии к 2030 году; сильная зависимость прибыли от ЕС в момент, когда европейский спрос на грузовики упал на 15 %, что делает краткосрочные доходы уязвимыми к колебаниям спроса, вызванным регулированием; всё ещё незрелая кривая затрат на электрогрузовики, для которых конкуренция по совокупной стоимости владения требует значительных субсидий и зарядной инфраструктуры для автопарков.

Бренд

Daimler Truck

Основана

1896

Сотрудники

110,164

Присутствие

Более 150 стран

Расположение

Более 40 производственных и сборочных площадок в Германии, США, Мексике, Японии, Индии и Турции

Штаб-квартира

Германия

Рынок

FRA: DTG

Ключевые категории продуктов
Бренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилейБренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилей
2
Volvo Group

AB Volvo

Volvo Group — самая прибыльная в Европе компания-производитель полного спектра коммерческой техники и мировой эталон в области безопасности грузовиков, эргономики и экономичных силовых агрегатов. Группа со штаб-квартирой в Гётеборге получила в 2025 году чистую выручку в размере 479,2 млрд шведских крон (около 43 млрд евро) со скорректированной операционной рентабельностью 10,7 % — лучшим показателем среди крупных мировых производителей грузовиков — и поставила 202 911 новых грузовиков и 53 800 строительных машин. Её бренды — Volvo Trucks, Renault Trucks и Mack Trucks — обеспечивают лидирующие позиции в Европе, Скандинавии и Северной Америке, при этом Volvo Penta поставляет коммерческие судовые и промышленные силовые установки, а Volvo Financial Services финансирует автопарки по всему миру.

Сильные стороны: лидирующая в отрасли операционная рентабельность 10,7 %, обеспеченная премиальным ценообразованием, высокими доходами от послепродажного обслуживания и дисциплинированной сервисно-ориентированной бизнес-моделью; самая передовая линейка грузовиков с нулевым уровнем выбросов в серийном производстве, включая электрические модели Volvo FH, FM и FMX, поставленные в Европу и Северную Америку раньше конкурентов; глубокая вертикальная интеграция с собственными силовыми агрегатами, кабинами и шасси, плюс производственная база в 18 странах и глобальная сеть десятков тысяч поставщиков; лидирующий в классе бренд в области безопасности и комфорта водителя, позволяющий удерживать премиальные цены в регионе, где дисциплина TCO (совокупной стоимости владения) наиболее сильна; стратегические партнёрства, такие как совместное предприятие cellcentric по топливным элементам с Daimler Truck и Toyota, а также совместные предприятия по зарядной инфраструктуре в Северной Америке.

Слабые стороны: воздействие слабого европейского рынка грузовиков 2025 года, где регистрации тяжёлых грузовиков упали примерно на 15 % и снизили выручку на домашнем континенте; сокращение бизнеса по строительной технике: поставки сегмента Volvo CE в четвёртом квартале упали на 46 % после продажи SDLG (Shandong Lingong) и на фоне ослабления спроса в Северной и Южной Америке; тарифное давление и рост цен на сырьё для производственной системы Mack Trucks в США, сжимающие рентабельность на её важнейшем отдельном рынке.

Бренд

Volvo Group

Основана

1927

Сотрудники

98,844

Присутствие

190+ рынков

Расположение

Производство в 18 странах, включая Швецию, Францию, США, Бразилию и Индию

Штаб-квартира

Швеция

Рынок

STO: VOLV-B

Ключевые категории продуктов
Бренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилейБренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилей
3
Traton Group

TRATON SE

Traton Group — коммерческое подразделение Volkswagen Group и один из крупнейших в мире концернов по производству грузовых автомобилей и автобусов, объединяющий Scania, MAN Truck & Bus, Navistar (International) и Volkswagen Caminhões e Ônibus в рамках единой модульной платформенной стратегии. В 2025 году группа со штаб-квартирой в Мюнхене получила выручку в размере 44,05 млрд евро и поставила 305 486 автомобилей, включая 3 226 полностью электрических грузовиков и автобусов, при численности персонала 107 454 человека на 26 основных производственных площадках в 13 странах. «TRATON Modular System» и общая программа Common Base Engine (CBE) позволяют брендам использовать компоненты совместно на беспрецедентном уровне, значительно сокращая затраты на разработку и закупки, при этом каждый бренд сохраняет свою рыночную индивидуальность.

Сильные стороны: самая агрессивная в отрасли архитектура распределения платформ, обеспечивающая эффективность затрат для Scania, MAN, International и VWCO; исключительная рентабельность Scania со скорректированной операционной маржой до 14,1 % в 2025 году благодаря стремительному росту продаж в Южной Америке и мощному премиальному бренду; вхождение в четвёрку лидеров рынка тяжёлых грузовиков в Северной Америке благодаря ребрендированной линейке International (ранее Navistar); финансовая и закупочная мощь Volkswagen Group как стратегический зонтичный ресурс; растущие объёмы безэмиссионной техники: 3 226 электромобилей, поставленных в 2025 году, и масштабирование аккумуляторных грузовиков и автобусов Scania по европейским автопаркам.

Слабые стороны: предупреждения о снижении прибыли в 2025 году, связанные с неопределённостью в связи с тарифами в США и слабым немецким рынком тяжёлых грузовиков, что вынудило группу снизить прогноз роста на 2025 год до диапазона от 0 % до -10 %; снижение поставок Scania в Европе на 5 % во втором квартале 2025 года, оказавшее давление на акции материнской компании; продолжающаяся нагрузка, связанная с интеграцией Navistar в модульную систему и гармонизацией корпоративных культур трёх производителей при одновременном управлении переходом на электрические силовые установки.

Бренд

TRATON

Основана

2015

Сотрудники

107,454

Присутствие

Global (Europe, Americas, Asia)

Расположение

26 основных производственных площадок в 13 странах на 4 континентах

Штаб-квартира

Германия

Рынок

FRA: 8TRA

Ключевые категории продуктов
Бренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилейБренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилей
4
PACCAR

PACCAR Inc.

PACCAR — самый прибыльный производитель грузовиков в Северной Америке и материнская компания премиальных брендов Kenworth, Peterbilt и DAF — того самого трио, которое определяет верхний сегмент мирового рынка тяжёлых грузовиков. Штаб-квартира компании, основанной в 1905 году, расположена в Белвью, штат Вашингтон; в 2025 году она получила выручку в размере 28,4 млрд долл. США, пройдя через жёсткий цикл падения спроса: мировые поставки грузовиков снизились на 22,2% до 144 200 единиц, но PACCAR при этом удержала примерно 30% розничного рынка автопоездов класса 8 в США и Канаде — самом концентрированном и доходном рынке тяжёлых грузовиков в мире. Устойчивость компании обеспечивает легендарный aftermarket-механизм: выручка подразделения PACCAR Parts достигла рекордных 6,87 млрд долл. США в 2025 году, а финансовые услуги добавили ещё 2,2 млрд, — это доказывает, что компания монетизирует весь срок службы грузовика, а не только его первую продажу.

Сильные стороны: лучшая в отрасли маржинальность за счёт премиального капитала бренда и глубокой кастомизации — грузовики Kenworth и Peterbilt производятся под заказ и продаются по максимальным ценам на рынке; aftermarket-двигатель PACCAR Parts, установивший очередной рекорд выручки в 2025 году и сглаживающий прибыль в периоды спада; собственная финансовая структура, достигшая рекордной годовой выручки в 2,2 млрд долл. США в 2025 году и усиливающая привязанность клиентов; технологическое лидерство в области подключённых грузовиков — платформа PACCAR Connected Services и программа капитальных вложений в размере 1,2 млрд долл. США в год, направленная на расширение производства и автомобильных технологий; оборонительный ров, построенный на доле в 30% рынка класса 8 в Северной Америке по двум внутренним брендам.

Слабые стороны: сильная концентрация на цикличном североамериканском рынке класса 8, где падение мировых поставок на 22,2% в 2025 году показало, насколько компания подвержена колебаниям фрахтового цикла; снижение чистой прибыли на 42,9% до 2,38 млрд долл. США, отчасти вызванное расходом в 264,5 млн долл. США после налогообложения из-за европейского судебного разбирательства; меньшая географическая диверсификация, чем у европейских конкурентов — ограниченное присутствие в Азии и на развивающихся рынках, где долгосрочный рост фрахта наиболее быстрый.

Бренд

PACCAR

Основана

1905

Сотрудники

31,000

Присутствие

Северная Америка, Европа, Австралия, Бразилия

Расположение

Производство и сборка в штате Вашингтон, Техасе, Нидерландах, Великобритании (DAF) и Бразилии

Штаб-квартира

США

Рынок

NASDAQ: PCAR
Ключевые категории продуктов
Бренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилейБренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилей
5
Isuzu Motors

Isuzu Motors Limited

Isuzu Motors — крупнейший в мире специализированный производитель лёгких и среднетоннажных коммерческих автомобилей и дизельных двигателей, а также доминирующий бренд коммерческого транспорта в Юго-Восточной Азии. Компания со штаб-квартирой в Иокогаме, основанная в 1916 году, получила выручку в размере 3,479 трлн иен (около 22 млрд долл. США) за 2026 финансовый год с операционной прибылью 203,7 млрд иен и продаёт от 600 000 до 700 000 коммерческих автомобилей в год, во главе с лёгкими грузовиками серии N и среднетоннажными грузовиками серии F — «рабочими лошадками», доминирующими в автопарках стран АСЕАН. Её стратегия сочетает японские НИОКР и премиальное производство на заводе в Фудзисаве с масштабными сборочными базами в Таиланде, Индонезии и на Филиппинах, которые используют беспошлинный режим зоны свободной торговли АСЕАН для экспорта по всему региону и за его пределами.

Сильные стороны: почти монопольное лидерство на рынке лёгких и среднетоннажных грузовиков АСЕАН в регионе с самыми быстрыми в мире темпами роста грузоперевозок; дизельные двигатели мирового класса — двигатели Isuzu приводят в движение миллионы грузовиков, автобусов и промышленного оборудования по всему миру, а также используются в партнёрстве с GM и другими OEM-производителями; годовой объём продаж коммерческих автомобилей в 600 000–700 000 единиц, основанный на легендарной надёжности и низкой совокупной стоимости владения; решительное управление капиталом — программа обратного выкупа акций на 75 млрд иен (6,01 % акций) в 2025 году укрепила доверие рынка; ускоренная электрификация за счёт бесэмиссионных eAxle, разработанных совместно с Accelera, и электрических грузовиков серии N для городских автопарков.

Слабые стороны: подверженность геополитике и торговым трениям, что вынуждает реализовывать дорогостоящий план «friend-shoring» по переводу 20–40 % поставщиков в юрисдикции с меньшим риском в течение 3–5 лет; снижение выручки на 5,0 % в 2025 финансовом году, что свидетельствует о чувствительности к глобальным макроэкономическим трудностям и валютным колебаниям; ограниченное присутствие в сегменте тяжёлых грузовиков Class 8 в Северной Америке и Европе — бизнес сосредоточен в более лёгких весовых категориях, где рост на развитых рынках замедляется.

Бренд

Isuzu

Основана

1916

Сотрудники

43,000

Присутствие

Более 140 стран, с доминирующим присутствием в АСЕАН

Расположение

Завод в Фудзисаве (Япония), а также крупные сборочные базы в Таиланде, Индонезии и на Филиппинах

Штаб-квартира

Япония

Рынок

TYO: 7202
Ключевые категории продуктов
Бренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилейБренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилей
6
Sinotruk

China National Heavy Duty Truck Group (Sinotruk)

Sinotruk (China National Heavy Duty Truck Group) — крупнейший китайский экспортёр тяжёлых грузовиков и авангард глобальной экспансии китайской коммерческой автомобильной отрасли: из поставщика по соотношению «цена — качество» компания превратилась в технологически ориентированного игрока на Ближнем Востоке, в Африке, Юго-Восточной Азии и Латинской Америке. Группа со штаб-квартирой в Цзинане, чья история восходит к 1930 году, приблизилась в 2025 году к совокупному объёму продаж в 100 млрд юаней (внутренний рынок плюс экспорт), помогая материнской Shandong Heavy Industry Group преследовать цель выпуска одного миллиона автомобилей в год, и насчитывает более 40 000 сотрудников. Её конкурентное преимущество опирается на «золотую цепочку поставок»: двигатели Weichai Power, коробки передач Fast Gear и мосты Hande — три самых мощных производителя коммерческих автокомпонентов Китая — в сочетании с лицензированной технологией грузовиков MAN начала 2010-х годов, что обеспечивает продукции Sinotruk необычную для её ценового уровня долговечность.

Сильные стороны: экспортёр тяжёлых грузовиков № 1 в Китае по объёму с растущей долей премиального бренда SITRAK и газовых (LNG) грузовиков на рынках СНГ, Ближнего Востока и Латинской Америки; интегрированная цепочка поставок Weichai — Fast — Hande, обеспечивающая качество двигателей, трансмиссий и мостов на уровне мировых стандартов при китайском уровне затрат; технологическая база на лицензиях MAN, повысившая надёжность продукции без утраты лидерства по издержкам; уверенное позиционирование по совокупной стоимости владения (TCO) — грузовики Sinotruk обходятся дешевле европейских конкурентов по общей стоимости владения, сокращая при этом разрыв по надёжности; рейтинги CICC «outperform» и рекордные ожидания прибыли за 2025 год, а также зарубежные KD-заводы в Нигерии и за её пределами, укрепляющие присутствие на локальных рынках.

Слабые стороны: ограниченное проникновение в сегмент тяжёлых грузовиков с нулевым уровнем выбросов — экспортный успех по-прежнему строится на дизельных и LNG-моделях при слабом покрытии рынка полностью электрических тяжёлых грузовиков, где европейские и китайские конкуренты наращивают темпы; зависимость от циклов спроса на развивающихся рынках, которые могут резко меняться в зависимости от цен на сырьевые товары и санкционных режимов; низкая узнаваемость бренда на развитых западных рынках, ограничивающая ценовую власть за пределами ключевых регионов роста.

Бренд

Sinotruk

Основана

1930

Сотрудники

40,000+

Присутствие

Китай и более 100 стран, ведущие экспортёры Ближнего Востока, Африки и СНГ

Расположение

Завод головной компании в Цзинане плюс KD-сборочные заводы в Нигерии и других развивающихся странах

Штаб-квартира

Китай

Рынок

HKEX: 3808
Ключевые категории продуктов
Бренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилейБренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилей
7
FAW Jiefang

FAW Jiefang Group Co., Ltd.

FAW Jiefang — «старший сын китайской автомобильной промышленности» и многолетний лидер по продажам тяжёлых и среднетоннажных грузовиков в стране, чистый производитель коммерческого транспорта, чья история восходит к первому грузовику, построенному в Китае в 1953 году. Компания со штаб-квартирой в Чанчуне, котирующаяся на Шэньчжэньской фондовой бирже под тикером 000800, получила выручку в размере 62,7 млрд юаней в 2025 году, из которой на продажи автомобилей пришлось 58,1 млрд юаней — 92,7 % общей выручки, при чистой прибыли, приходящейся на акционеров, в размере 725 млн юаней, что на 16,4 % больше, чем годом ранее — это делает её одним из самых специализированных грузовых автопроизводителей в мире. Имея более 21 000 сотрудников и ежегодные продажи на уровне 250 000–300 000 единиц, Jiefang доминирует в сегменте седельных тягачей для перевозки сухих грузов в Китае и расширяет присутствие в сегментах интеллектуального вождения и грузовиков на водородных топливных элементах.

Сильные стороны: первое или лидирующее положение на рынке тяжёлых и среднетоннажных грузовиков Китая на протяжении десятилетий, с безупречной репутацией в эксплуатации магистральных седельных тягачей; концентрация продаж автомобилей на уровне 92,7 %, делающая её по-настоящему чистым производителем коммерческого транспорта, где все ресурсы сосредоточены на грузовиках; самостоятельно разработанная линейка двигателей «Jiefang Power» (бывшие Xichai и Dachai), неоднократно устанавливавшая рекорды по топливной экономичности и термическому КПД; двухъядерная производственная база в Чанчуне и Циндао, дополненная заводами в Лючжоу и Чэнду; передовые позиции в области логистических грузовиков с интеллектуальным вождением и тяжёлых грузовиков на водородных топливных элементах для дальномагистральных перевозок нового поколения.

Слабые стороны: низкая рентабельность в условиях жестокой ценовой войны в Китае — скорректированная чистая прибыль без учёта разовых статей за 1-й квартал 2025 года была отрицательной (−218 млн юаней), что выявляет высокую зависимость от государственных субсидий в инициативах по новой энергетике и технологиям; сильная зависимость от внутреннего китайского рынка с ограниченной диверсификацией зарубежной выручки; концентрация на традиционных грузовиках с ДВС на рынке, смещающемся в сторону новых энергетических транспортных средств, где она отстаёт от ведущих брендов электрических грузовиков.

Бренд

Jiefang

Основана

1953

Сотрудники

21,000+

Присутствие

China plus emerging-market exports

Расположение

Двухъядерные заводы в Чанчуне и Циндао, а также базы в Лючжоу и Чэнду

Штаб-квартира

Китай

Рынок

SZSE: 000800
Ключевые категории продуктов
Бренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилейБренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилей
8
Tata Motors

Tata Motors Limited

Tata Motors — крупнейший производитель коммерческой техники в Индии и один из самых влиятельных игроков мировой грузовой индустрии после своего знакового приобретения европейской группы Iveco в 2025 году. Компания со штаб-квартирой в Мумбаи, основанная в 1945 году и входящая в конгломерат Tata Group, продаёт примерно 400 000–450 000 коммерческих автомобилей в год на внутреннем рынке и на экспорт, а её консолидированная выручка после слияния, по оценкам, превышает 60 млрд долларов США: она сочетает低成本… ой, исправим — индийское малозатратное и высокообъёмное производство с европейскими технологиями тяжёлых грузовиков Iveco, компетенциями в специальных автомобилях и пожарной технике. Сделка стоимостью 3,8 млрд евро (около 4,4 млрд долларов США) обеспечивает Tata немедленное присутствие на европейском грузовом рынке, а также премиальный портфель газовых и дизельных силовых агрегатов FPT Industrial.

Сильные стороны: доминирующее лидерство на рынке коммерческой техники Индии — третьем в мире по объёму — с самым широким в стране ассортиментом грузовиков и автобусов; трансформационное приобретение Iveco, мгновенно добавившее в портфель Tata европейские мощности по производству тяжёлых грузовиков, пожарных автомобилей, военной техники и передовые технологии силовых агрегатов; глобальный штат из 90 000 сотрудников после слияния, охватывающий заводы в индийских Пуне и Лакхнау, а также предприятия Iveco в Италии, Испании и Южной Америке; доступ к финансовой и промышленной экосистеме Tata Group; ускоряющиеся программы электрических коммерческих автомобилей — автобусов, грузовиков и средств доставки «последней мили» — благодаря электрическому ассортименту CVBU и партнёрствам.

Слабые стороны: сложность и стоимость интеграции — объединение европейских операций и трудовых соглашений Iveco с ориентированной на Индию культурой Tata требует высоких управленческих и финансовых затрат; жёсткая ценовая конкуренция в Индии со стороны Ashok Leyland и глобальных игроков, давящая на маржинальность домашнего рынка; бремя наследия брендов JLR и Iveco — Tata Motors несёт диверсифицированный, но сложный портфель, который может отвлекать менеджмент от выполнения задач в сегменте коммерческой техники.

Бренд

Tata Motors

Основана

1945

Сотрудники

90,000+ (post-merger, including Iveco)

Присутствие

India, Europe, South America, Africa, Middle East, Asia-Pacific

Расположение

Заводы в Пуне, Лакхнау, Джамшедпуре и Пантнагаре (Индия), а также заводы Iveco в Италии, Испании и Южной Америке

Штаб-квартира

Индия

Рынок

NYSE: TTM
Ключевые категории продуктов
Бренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилейБренды коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеБренды легковых и грузовых автомобилей
9
Iveco Group

Iveco Group N.V.

Iveco Group — один из самых технологически самобытных производителей коммерческого транспорта в Европе, выделившийся из CNH Industrial в 2022 году в качестве самостоятельной компании, сосредоточенной на грузовиках, лёгких коммерческих фургонах, автобусах и спецтехнике. Штаб-квартира группы находится в Турине; годовая выручка составляет около 12,6 млрд евро, выпускается более 150 000 автомобилей в год, штат насчитывает около 34 000 сотрудников, более 5 000 точек продаж и обслуживания в более чем 160 странах, а производственные мощности расположены в Италии, Испании, Франции, Бразилии и Китае. Её уникальная специализация — лидерство в силовых установках на природном газе (CNG/LNG) — наиболее экономически жизнеспособном решении низкоуглеродного перехода для европейских автопарков, — а также культовый фургон Daily, один из самых продаваемых лёгких коммерческих автомобилей в Европе и Латинской Америке.

Сильные стороны: позиции первопроходца в сегменте грузовиков на природном газе, востребованных европейскими логистическими гигантами, которым необходимо немедленное сокращение выбросов до того, как экономика аккумуляторно-электрических транспортных средств созреет, плюс растущая линейка на водородных топливных элементах (eDAILY и тяжёлые грузовики на H2); франшиза лёгкого коммерческого автомобиля IVECO Daily — рыночной иконы для городской доставки и переоборудования в автодома в Европе и Латинской Америке; полный автобусный портфель через Iveco Bus и Heuliez, включая электробусы для муниципальных автопарков Европы; оборонное и специальное направление через Iveco Defence Vehicles, выпускающее военные грузовики и бронемашины; развитое производство в Европе и Латинской Америке, включая заводы в Брешии и Мадриде, а также совместные предприятия FPT Industrial по силовым агрегатам.

Слабые стороны: недостаток масштаба по сравнению с «большой четвёркой» (Daimler, Volvo, Traton, PACCAR) — выручка около 12,6 млрд евро ограничивает ресурсы для НИОКР в капиталоёмком переходе к нулевым выбросам; неопределённость собственности в 2025–2026 годах — приобретение бизнеса коммерческого транспорта компанией Tata Motors и запланированная продажа Iveco Defence Vehicles компании Leonardo создали организационные и стратегические потрясения; исторически узкая доля в премиальном сегменте магистральных тяжёлых грузовиков, где доминируют Scania, Volvo и Mercedes-Benz в контрактах с автопарками.

Бренд

IVECO

Основана

1975

Сотрудники

34,000

Присутствие

Более чем в 160 странах мира и более 5 000 точек продаж и обслуживания

Расположение

Производственные предприятия в Италии, Испании, Франции, Бразилии и Китае, а также глобальные сборочные операции

Штаб-квартира

Италия

Рынок

BIT: IVG

Ключевые категории продуктов
Производители коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеПроизводители автомобилей и автотранспортных средствПроизводители коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеПроизводители автомобилей и автотранспортных средств
10
Foton Motor

Beiqi Foton Motor Co., Ltd.

Foton Motor (Beiqi Foton) — китайский производитель коммерческого транспорта с самой широкой продуктовой линейкой и одними из крупнейших объёмов продаж в отрасли, стратегический опора Beijing Automotive Group (BAIC). В 2025 году компания достигла 650 000 общих продаж автомобилей (рост на 5,9 %), прогнозируя выручку около 55,9 млрд юаней и чистую прибыль 1,33 млрд юаней, рост примерно на 1 551 % — самую высокую прибыль за 14 лет, обеспеченную продажей низкоэффективных бизнесов и переориентацией на экспорт лёгких грузовиков и новоэнергетические тяжёлые грузовики. Производственная модель Foton сочетает собственные сборочные заводы по всему Китаю с совместными предприятиями с Cummins (двигатели) и ZF (трансмиссии и электрические мосты), что даёт ей компонентные технологии мирового уровня без бремени полной самостоятельной разработки.

Сильные стороны: самая полная линейка коммерческого транспорта в Китае, охватывающая лёгкие, средние и тяжёлые грузовики, фургоны и автобусы под брендами Auman, Auhawk, Ollin и Toano; беспрецедентный рост прибыли на 1 551 % в 2025 году, подтверждающий эффективность стратегического разворота к высокомаржинальным экспортным и новоэнергетическим сегментам; глубокие технологические партнёрства с Cummins и ZF, включая запуск электрического ведущего моста ZF AxTrax 2 на заводе в Цзясине в 2026 году для новоэнергетических средних и тяжёлых грузовиков; быстрый рост экспорта — 33 000 средних и тяжёлых грузовиков экспортировано в 2025 году (27 000 тяжёлых), включая крупные заказы на горнодобывающие автопарки в Юго-Восточной Азии; агрессивные позиции в области новых источников энергии, продемонстрированные флагманским водородно-электрическим тяжёлым грузовиком «Kawen Shenzhou» на FCVC 2026.

Слабые стороны: прибыльность по-прежнему сосредоточена в менее маржинальных лёгких грузовиках, при этом бренду не хватает премиального позиционирования на развитых западных рынках; капитал бренда и ценовая власть ниже мировых лидеров тяжёлого грузовикостроения на рынках с высокими барьерами входа, таких как Северная Америка и Западная Европа; частично внешняя технологическая база — зависимость от партнёрств с Cummins и ZF означает меньшую собственную дифференциацию, чем у полностью интегрированных конкурентов вроде цепочки Weichai у Sinotruk.

Бренд

Foton

Основана

1996

Сотрудники

40,000+

Присутствие

Китай плюс Юго-Восточная Азия, Африка, Латинская Америка и экспортные рынки СНГ

Расположение

Основные заводы в китайских провинциях, а также за рубежом — базы SKD/CKD-сборки и экспорта

Штаб-квартира

Китай

Рынок

SSE: 600166

Ключевые категории продуктов
Производители коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеПроизводители автомобилей и автотранспортных средствПроизводители коммерческого транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндустрия прицепов и логистического оборудованияТранспортное оборудованиеПроизводители автомобилей и автотранспортных средств

Часто задаваемые вопросы

Чем первоклассный производитель коммерческого транспорта отличается от простого сборщика?
Настоящие производители коммерческих автомобилей владеют тяжелыми активами: прессами для штамповки, сварочными линиями, окрасочными цехами, заводами по производству двигателей и все чаще — батареями, — тогда как сборщики лишь скрепляют закупленные детали.

Глубина производства — вот разделительная линия. Десять крупнейших мировых производителей грузовиков — Daimler Truck, Volvo Group, Traton, PACCAR, Isuzu, Sinotruk и другие — располагают собственными мощностями по штамповке, сварке, окраске и финальной сборке, а также контролируют ключевые компоненты, определяющие эксплуатационные характеристики, долговечность и стоимость грузовика: двигатели, трансмиссии, мосты и конструкции кабин. PACCAR производит собственные двигатели для Kenworth и Peterbilt; Isuzu — один из крупнейших в мире производителей дизельных двигателей; Sinotruk объединяет двигатели Weichai Power, трансмиссии Fast Gear и мосты Hande в единую интегрированную цепочку поставок.

Вертикальная интеграция определяет устойчивость. Во время кризисов поставок 2021–2024 годов и в текущих тарифных условиях производители с собственным производством компонентов продолжали выпуск, тогда как сборщики простаивали. Новым рубежом являются батареи: Daimler, PACCAR и Accelera инвестировали 2–3 млрд долл. США в завод Amplify Cell Technologies мощностью 21 ГВт·ч по выпуску LFP-элементов в Миссисипи, а Volvo Group заблаговременно занялась как аккумуляторными грузовиками, так и водородными топливными элементами через компанию cellcentric.

Масштаб усиливает сам себя. Только производители, выпускающие сотни тысяч единиц в год, могут амортизировать ежегодные бюджеты на НИОКР в размере 1–2 млрд долл. США, необходимые для Euro 7, EPA27 и трансмиссий с нулевым уровнем выбросов. Именно эта капиталоемкость объясняет консолидацию отрасли в меньшее число более крупных производителей — и почему различие между производителем и сборщиком никогда еще не имело такого значения для покупателей автопарков, оценивающих долгосрочную надежность и остаточную стоимость.

Отказ от ответственности: Рейтинги основаны на последних публично доступных финансовых и производственных данных за 2025–2026 годы и приведены исключительно для справки; они не являются инвестиционной рекомендацией.
Как в этом рейтинге оцениваются производители коммерческого транспорта?
VerityRank оценивает производителей по взвешенной модели, построенной вокруг производства с тяжёлыми активами, а не маркетинговой силы.

Масштаб производства и мощности (30 %). Мы оцениваем количество, мощность и технологический уровень собственных заводов — штамповка, сварка, окраска, сборка и производство силовых агрегатов, — а также годовой объём производства. Daimler Truck управляет более чем 35 крупными площадками; FAW Jiefang располагает четырьмя автомобилестроительными заводами и тремя базами силовых агрегатов; Foton поддерживает сборочные мощности по всему Китаю.

Вертикальная интеграция (30 %). Ключевой показатель — доля компонентов автомобиля, производимых самостоятельно: двигатели, коробки передач, мосты, кабины, а теперь и батареи или топливные элементы. Фирменные трансмиссии Volvo Group, производство двигателей Isuzu и «золотая» цепочка поставок Sinotruk получают высокие оценки; производители, зависящие от внешних поставок силовых агрегатов, оцениваются ниже.

Глобальное присутствие и локализация (20 %). Мы оцениваем количество стран с производством и устойчивые к тарифам производственные кластеры. PACCAR строит заводы в США, Нидерландах, Великобритании и Бразилии; Volvo инвестировала 1 млрд долл. США в завод в Мексике; Scania открыла производство в Китае; Sinotruk управляет KD-заводами в Нигерии и за её пределами — каждый пример показывает строительство там, где закупают автопарки.

Технологическое лидерство и соответствие нормам (20 %). Мы оцениваем силовые установки с нулевым уровнем выбросов (батарейные, водородные, на природном газе), цифровое производство и готовность к стандартам Евро-7, EPA27 и китайскому стандарту China VI-B. Лидерство Iveco в области природного газа, партнёрство Foton с ZF по электронным мостам, а также программы Daimler eActros 600 и cellcentric по топливным элементам отражают этот аспект.

Источники данных. Рейтинги основаны на годовых отчётах за 2025–2026 годы, презентациях для инвесторов, объявлениях о заводах, маркетинговых исследованиях и отраслевой прессе, проверенных по независимым источникам и официальным раскрытиям компаний.
У каких производителей самые крупные производственные мощности в мире?
Крупнейшие производители располагают по-настоящему глобальными производственными сетями, причём Северная Америка, Европа и Азия служат тремя опорными регионами.

Daimler Truck обладает самой широкой географией: более 35 крупных производственных и сборочных площадок в Германии (Вёрт, Штутгарт), США (Портленд, Огайо, Техас), Мексике, Японии, Индии и Турции — архитектура, сознательно выстроенная для компенсации тарифов Раздела 232 за счёт локального производства. Его североамериканское подразделение (DTNA) полностью локализует сборку тяжёлых грузовиков для рынка США в пределах зоны свободной торговли.

Volvo Group производит продукцию в 17–18 странах, включая Швецию, Францию, США, Бразилию и Индию, и в 2025 году объявила о строительстве завода тяжёлых грузовиков в Мексике стоимостью 1 млрд долларов США для углубления североамериканской локализации. Traton сосредоточена в Германии, Швеции, США и Бразилии — 26 ключевых площадок в 13 странах — и в конце 2025 года открыла первое полностью принадлежащее ей китайское предприятие Scania в Жугао.

PACCAR сохраняет свой знаменитый региональный кластер: Kenworth в штате Вашингтон, Peterbilt в Техасе, DAF в Нидерландах и Великобритании, а также DAF Brazil. Среди китайских производителей FAW Jiefang эксплуатирует четыре автомобильные базы (Чанчунь, Циндао, Чэнду, Лючжоу) и три базы силовых агрегатов; Foton располагает заводами в большинстве провинций Китая, а также зарубежной KD-сборкой; Iveco Group производит продукцию в Италии, Испании, Франции, Бразилии и Китае. Направление развития отрасли однозначно: крупнейшие производственные сети, локализованные внутри тарифных барьеров, завоёвывают долю рынка.
Как тарифы меняют географию производства коммерческого транспорта?
Пошлины по Section 232 и региональные торговые правила превратили принцип «производи там, где продаёшь» из лозунга в доминирующую производственную стратегию отрасли.

Тарифный шок США. Пошлина в размере 25 % на импортируемые тяжёлые грузовики сделала трансграничный экспорт грузовиков нерентабельным, дав преимущество производителям с глубоко развитым производством в Северной Америке. PACCAR — выпускающий Kenworth и Peterbilt в Вашингтоне и Техасе при поддержке заводов в Канаде и Мексике — и DTNA, подразделение Daimler Truck, локализующее производство в Огайо, Техасе, Мексике и Канаде, сохранили большую часть продаж на рынке США в зоне свободной торговли, превратив ценовую угрозу в конкурентный ров против импортёров.

Ответ Китая. Китайские производители ответили двумя стратегиями: локализованной KD-сборкой (из отвёрточных комплектов) в Нигерии, Юго-Восточной Азии и на других рынках, а также прямыми инвестициями за рубежом. Sinotruk управляет несколькими зарубежными KD-заводами; Scania, входящая в Traton, построила полностью принадлежащий ей завод в Жугао (Китай), чтобы обслуживать крупнейший в мире рынок среднетоннажных и тяжёлых грузовиков.

Эффект Мексики. Инвестиции Volvo Group в размере 1 млрд долл. США в новый завод тяжёлых грузовиков в Мексике отражают общую гонку за размещение производства внутри зоны свободной торговли USMCA. По мере распространения пошлин за пределы США аналогичная локализация ускоряется в Европе (углеродные пошлины EU CBAM) и по всему АСЕАН. Для производителей урок 2025–2026 годов очевиден: глобальный масштаб плюс местное производство равняются устойчивости к пошлинам, тогда как чистые экспортёры сталкиваются с эрозией маржи и сокращением доступных рынков.
Какие производственные тренды определят следующее десятилетие производства грузовиков?
Пять производственных трендов меняют облик грузовиковых заводов по всему миру: собственное производство батарей, водородные силовые установки, модульные платформы, цифровые заводы и локализованная сборка, готовая к автономному вождению.

1. Батарейные заводы перемещаются внутрь производителей грузовиков. Крупнейший структурный сдвиг — вертикальная интеграция в производство ячеек. Daimler Truck, PACCAR и Amplify Cell Technologies (совместное предприятие Accelera, 21 ГВт·ч, Миссисипи) — впервые производитель грузовиков напрямую владеет мощностями по выпуску LFP-ячеек, обеспечивая себе критичный по стоимости компонент электрогрузовиков и вытесняя независимых поставщиков.

2. Водород обретает реальность сборочной линии. Водородные грузовики NextGen H2 от Daimler вышли на регулярную эксплуатацию у DACHSER в 2026 году (заправка за 10–15 минут, запас хода более 1 000 км), а cellcentric — совместное предприятие Daimler, Volvo и Toyota по топливным элементам — ставит целью снизить стоимость стеков ниже 80 долл. США/кВт к 2026–2030 годам. Ожидайте появления специализированных линий сборки топливных элементов в течение пяти лет.

3. Модульное производство становится стандартом. Модульная система Traton и Глобальная платформенная стратегия Daimler позволяют нескольким брендам использовать общие шасси и силовые установки на общих сборочных линиях, снижая капвложения на модель и обеспечивая гибкое производство электрических и дизельных версий на одной линии.

4. Цифровые и программно определяемые заводы. Volvo и Daimler совместно создали Coretura — единую цифровую платформу для коммерческого транспорта; данные подключённых заводов повышают качество, предиктивное обслуживание и гибкость производства под заказ у всех ведущих производителей.

5. Сборка, готовая к автономному вождению. Китайские первопроходцы лидируют в области грузовиков, готовых к автономности: карьерные самосвалы L4 Sinotruk (METAMINE) работают в смешанных автопарках, а FAW Jiefang сотрудничает с платформами автономной логистики в пилотных проектах магистральных перевозок. Доминировать в следующем десятилетии производства коммерческого транспорта будут те производители, которые подготовят свои заводы и архитектуры к этим трендам, — необязательно крупнейшие на сегодняшний день.