VerityRank

Топ-10 производителей и поставщиков оборудования железнодорожного транспорта

ГлавнаяТранспортное оборудованиеТоп-10 производителей и поставщиков оборудования железнодорожного транспорта
Обновлено: сентябрь 2026 г.·Автор: исследовательская команда VerityRank·Методология

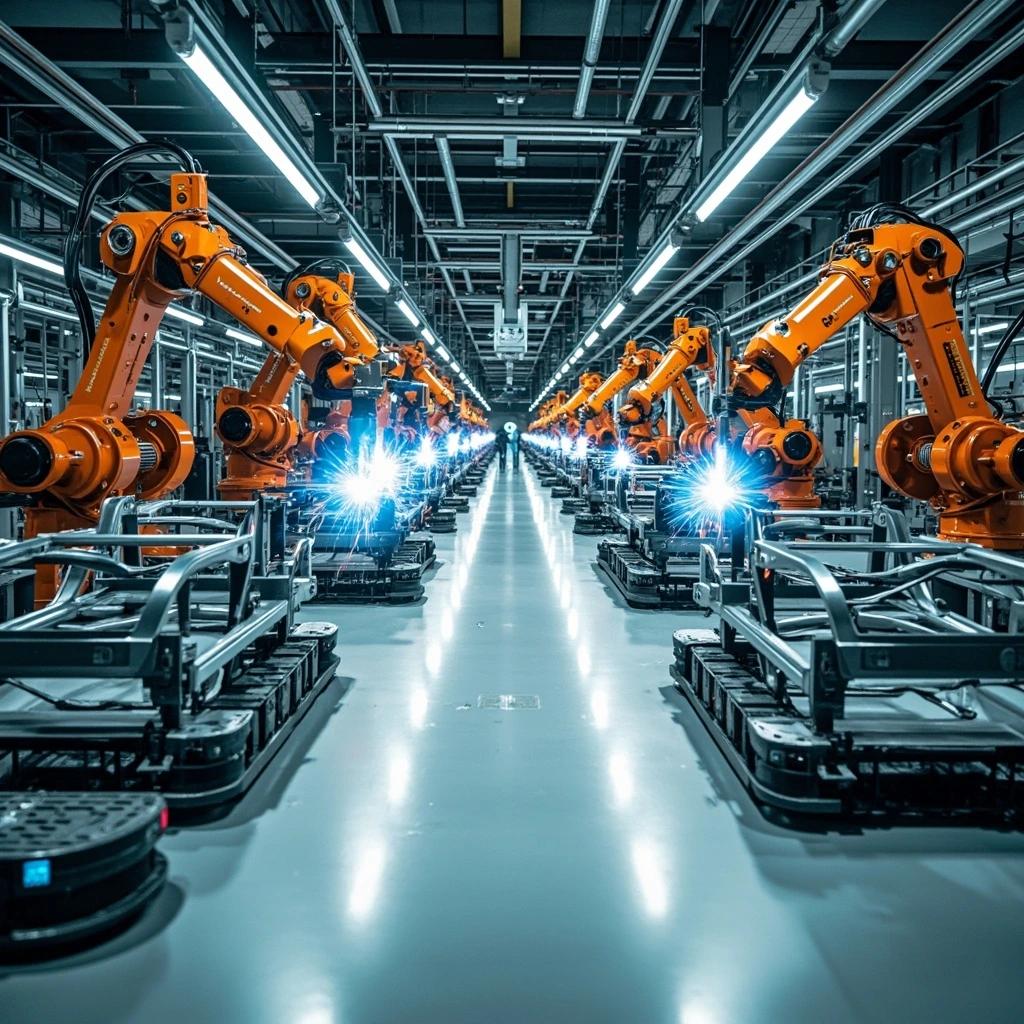
На кампусе CRRC в Чжучжоу новый электровоз сходит с конвейера с периодичностью, измеряемой днями, а не неделями; на заводе Siemens в Мюнхен-Аллахе магистральный локомотив Vectron поставляется каждые три-четыре дня; а в центрах производства тележек Alstom во Франции и Германии ежегодно выпускается 10 000 прецизионных тележек. Эти цифры определяют реальную структуру отрасли железнодорожного оборудования: это сектор, где решающей конкурентной валютой являются производственные мощности, а не маркетинг. Мировой рынок производства железнодорожного оборудования в 2024 году стоил около 85,66 млрд долл. США, вырос примерно до 87,58 млрд долл. США в 2025 году и, по прогнозам, достигнет 109,32 млрд долл. США к 2035 году — устойчивый CAGR 2,24 %, при этом на один Азиатско-Тихоокеанский регион приходится 46,18 % спроса на подвижной состав.

В данном рейтинге оцениваются производители, а не бренды: каждая компания в списке должна обладать полноценным собственным производством. Контрактные сборщики, импортёры «переклеенных» брендов и компании, работающие по лицензии, исключены. Вершина пирамиды — настоящий олигополия: CRRC, Alstom, Siemens Mobility и Hitachi вместе контролируют более 60 % мирового производства подвижного состава, однако уровни ниже весьма разнообразны: Wabtec доминирует в грузовой тяге и тормозных системах, Stadler и CAF выигрывают за счёт кастомизации и гибких заводов, Hyundai Rotem отстаивает национальные компетенции Кореи, Knorr-Bremse поставляет невидимые, но критически важные для безопасности компоненты внутри каждого поезда, а CRSC управляет сигнальным «мозгом» крупнейшей в мире сети высокоскоростных дорог.

Наша система оценки производителей железнодорожного оборудования

Поскольку глубина производства является решающим фактором в отрасли, VerityRank придаёт производственным возможностям больший вес, чем брендовым показателям:

• Масштаб производства и мощности (35 %): количество полностью принадлежащих компаниям заводов, производственные площади, годовой выпуск подвижного состава/тележек/локомотивов и численность персонала по всему миру

• Охват категорий (25 %): доля из десяти продуктовых линеек железнодорожного сегмента — высокоскоростной, обычный пассажирский, городской транспорт, грузовые системы, локомотивы, специальный транспорт, инфраструктура, станционное оборудование, обслуживающая техника и ключевые компоненты — плюс электромобили и цифровая сигнализация

• Финансовое здоровье и глобальный охват (25 %): выручка 2024–2025 годов, портфель заказов, маржинальность, показатели на рынках капитала и заметность в глобальном поиске среди операторов

• Автономность цепочки поставок (15 %): вертикальная интеграция в области тяги, силовых полупроводников IGBT/SiC, тележек и тормозных систем, а также устойчивость к геополитическим и торгово-политическим потрясениям

Три силы меняют карту производства. Во-первых, Регламент ЕС об иностранных субсидиях вынудил CRRC уйти с тендеров в Болгарии и Португалии, а американские правила Buy America подтолкнули CRRC, Kawasaki и Stadler к созданию дорогостоящих заводов в США — ускоряя переход от «экспорта продукции» к «экспорту мощностей». Во-вторых, декарбонизация заново перераспределяет цепочку компонентов: водородные топливные элементы, аккумуляторные системы и силовые модули IGBT/SiC становятся новыми источниками прибыли отрасли. В-третьих, европейская программа цифровых автосцепок — переоснащение более 300 000 грузовых вагонов к 2030 году — превращает вековую механическую деталь в цифровой шлюз, обеспечивая Wabtec, Knorr-Bremse и Alstom десятилетие доходов от модернизации.

Отказ от ответственности: данный рейтинг составлен на основе общедоступных годовых отчётов, биржевой отчётности, отраслевых маркетинговых исследований и сторонних новостных источников за отчётный период 2025–2026 годов. Оценки носят информационный характер и не являются инвестиционной или закупочной рекомендацией.

Источники данных:

• Отчёт о рынке производства железнодорожного оборудования – Market Research Future

• Wabtec Form 10-K – SEC

• Alstom Universal Registration Document 2024/25

• Stadler Rail Annual Report 2025

• Hitachi Rail приобретает Thales GTS – Hitachi

Рейтинг Топ-10

2026.09 Выпуск
1
CRRC Corporation Limited

CRRC Corporation Limited

CRRC Corporation Limited — крупнейший и наиболее полный в мире производитель железнодорожного транспортного оборудования, штаб-квартира которого находится в Пекине. Образованная в результате слияния двух крупнейших китайских производителей железнодорожной техники, компания охватывает всю отраслевую цепочку — от высокоскоростных поездов (например, скоростных поездов «Фусин»), локомотивов и городского рельсового транспорта до ключевых компонентов. С выручкой за финансовый год 2025 в размере около 250 миллиардов юаней, её развитие основывается на крупнейшем внутреннем рынке в мире (80% выручки). Опираясь на полные независимые права интеллектуальной собственности в технологиях, таких как высокоскоростные железные дороги, компания активно расширяет присутствие на зарубежных рынках в рамках таких инициатив, как «Один пояс — один путь», выступая национальным флагманом экспорта китайского оборудования высокого класса.

Сильные стороны: основное преимущество CRRC заключается в беспрецедентном промышленном масштабе и полной синергии отраслевой цепочки, созданных на основе крупнейшего в мире единого внутреннего рынка, что обеспечивает компании абсолютные преимущества в разработке, производстве и контроле затрат. Достижение полных независимых прав интеллектуальной собственности и собственной технологической системы в таких направлениях, как высокоскоростные железные дороги, составляет фундаментальный технический барьер для её глобальной конкурентоспособности.

Слабые стороны: основной проблемой компании является то, что её зарубежная экспансия значительно затруднена геополитическими факторами и торговым протекционизмом, сталкиваясь со строгими техническими сертификациями и барьерами доступа на рынок в таких развитых регионах, как Европа и Северная Америка. Результаты деятельности компании остаются в значительной степени зависимыми от цикла инвестиций в внутренний сектор рельсового транспорта Китая, а развитие диверсификации в новые отрасли (например, ветроэнергетику) требует большего времени для доказательства своей успешности.

Бренд

CRRC

Основана

2015

Сотрудники

160K+

Присутствие

100+ стран

Расположение

Десятки крупных производственных баз по всему Китаю

Штаб-квартира

Китай

Рынок

SSE : 601766

Ключевые категории продуктов
Транспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системОтрасль систем управления PLCОтрасль оборудования для теплоуправленияОтрасль оборудования базовых станцийОтрасль систем передачи энергииТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системОтрасль систем управления PLCОтрасль оборудования для теплоуправленияОтрасль оборудования базовых станцийОтрасль систем передачи энергии
2
Alstom

Alstom S.A.

Alstom, чья история восходит к 1928 году, со штаб-квартирой в Сен-Уан-сюр-Сен недалеко от Парижа, является ведущей группой железнодорожных систем западного полушария и вторым по величине производителем железнодорожного оборудования в мире. После приобретения Bombardier Transportation в январе 2021 года Alstom сформировал портфель заказов объёмом около 92 млрд евро и глобальную сеть из более чем 100 промышленных площадок, где работает около 85 000 человек; выручка в финансовом 2024/25 году составила около 17,6 млрд евро. Портфель компании охватывает высокоскоростные поезда (семейство Avelia), метро, трамваи, локомотивы, полные системы сигнализации (ERTMS, CBTC) и комплексные контракты на техническое обслуживание.

Сильные стороны:

• Самый широкий западный продуктовый портфель — единственный западный OEM-производитель, предлагающий высокоскоростные, региональные поезда, метро, трамваи, локомотивы и системы сигнализации под одной крышей после слияния с Bombardier

• Пионер водородных технологий — Coradia iLint, первый в мире пассажирский поезд на водородных топливных элементах, введён в коммерческую эксплуатацию в Германии и успешно прошёл испытания по всей Европе

• Значительный доход от услуг — долгосрочные контракты полного обслуживания (FlexCare) обеспечивают стабильный регулярный доход на парке из десятков тысяч единиц подвижного состава

• Глобальное подразделение сигнализации — бортовые и напольные системы ERTMS, метрополитены с CBTC и цифровые системы централизации выводят Alstom в тройку ведущих поставщиков систем сигнализации в мире

• Сильный портфель заказов — рекордный портфель заказов, превышающий 90 млрд евро, обеспечивает многолетнюю видимость выручки до 2030-х годов

Слабые стороны:

• Проблемы интеграции и нагрузка на денежные средства — приобретение Bombardier обременило Alstom значительной задолженностью, что вынудило провести дополнительную эмиссию акций на 1 млрд евро и план по снижению долга в конце 2023 года

• Риск исполнения проектов — крупные инфраструктурные контракты, такие как поставка подвижного состава для британского проекта HS2, столкнулись с задержками и превышением бюджета

• Волатильность свободного денежного потока — колебания оборотного капитала на масштабных проектах периодически давят на ликвидность

Бренд

Alstom

Основана

1928

Сотрудники

~85,000 (FY2024/25)

Присутствие

63 страны

Расположение

Более 100 производственных площадок во Франции, Германии, Италии, Испании, Индии, США и Бразилии

Штаб-квартира

Франция

Рынок

Euronext Paris: ALO

Ключевые категории продуктов
Бренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системБренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых систем
3
Siemens Mobility

Siemens Mobility GmbH

Siemens Mobility — железнодорожное подразделение Siemens AG и один из трёх крупнейших в мире концернов железнодорожного оборудования, штаб-квартира расположена в Мюнхене. С 2018 года работает как независимое GmbH; в 2025 финансовом году выручка подразделения составила 12,4 млрд евро, штат — около 43 400 сотрудников, клиенты — более чем в 70 странах, опирающиеся на 25 ключевых производственных площадок и свыше 100 центров технического обслуживания. В отличие от чистых производителей подвижного состава, Siemens Mobility объединяет поезда с возможностями материнской группы в области промышленного интернета вещей (IoT), цифровых двойников и кибербезопасности, что обеспечивает ей необычно глубокие позиции в сигнализации, автоматизации и программном обеспечении для цифровизации парков подвижного состава — а поскольку автоматизация городского рельсового транспорта сама является дисциплиной интеллектуальных транспортных систем, компания занимает ведущие позиции в системах, управляющих движением поездов и транспорта.

Сильные стороны:
• Технологический ров: доступ к платформам цифровых двойников, IoT и ИИ Siemens AG лежит в основе экосистемы предиктивного обслуживания Railigent, используемой сотнями парков подвижного состава.
• Лидерство в сигнализации: скоростные платформы Velaro, локомотивы Vectron и системы CBTC/ERTMS выводят Mobility в тройку крупнейших поставщиков в каждой основной категории железнодорожных технологий.
• Промышленная самодостаточность: 25 ключевых производственных площадок и более 100 центров обслуживания дают подразделению полный контроль над производством оборудования и обслуживанием на протяжении жизненного цикла.
• Приобретённые масштабы: покупка в 2025 финансовом году бизнесов MERMEC в области железнодорожной сигнализации, диагностики и измерений добавила примерно 430 млн евро годовой выручки и 1 700 специалистов, укрепив позиции компании в европейской железнодорожной диагностике.
• Регулярные услуги: долгосрочные контракты на обслуживание и модернизацию, включая выигранный совместно со Stadler тендер на модернизацию подвижного состава и системы CB берлинской S-Bahn, обеспечивают стабильные потры денежных средств от послепродажного обслуживания.

Слабые стороны:
• Непрозрачность на уровне подразделения: будучи бизнес-подразделением Siemens AG, а не публичной компанией, результаты Mobility консолидируются внутри диверсифицированной промышленной группы.
• Циклы конвертации заказов: крупные инфраструктурные проекты растягиваются на несколько финансовых лет, откладывая признание выручки и связывая инженерные мощности.
• Давление на маржинальность в Европе: внутренняя инфляция и затраты на рабочую силу снизили доходность долгосрочных проектов, несмотря на рекордный портфель заказов.
• Подверженность задержкам программ: флагманские проекты, такие как TramCité в Квебеке и железнодорожные контракты в Великобритании, сталкиваются с изменениями объёма и сроков, неподконтрольными подразделению.

Бренд

Siemens Mobility

Основана

1989 (division); 2018 (GmbH)

Сотрудники

~43,400 (FY2025)

Присутствие

70+ стран

Расположение

Крупные заводы в Мюнхене-Аллахе, Крефельде, Вене и Сакраменто (США), а также заводы сигнальной техники и цифрового производства в Брауншвейге, Берлине и Лондоне

Штаб-квартира

Германия

Рынок

XETRA: SIE (Siemens AG parent)

Ключевые категории продуктов
Бренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системБренды интеллектуальных транспортных системБренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системБренды интеллектуальных транспортных систем
4
Wabtec

Westinghouse Air Brake Technologies Corporation

Wabtec (Westinghouse Air Brake Technologies Corporation) ведёт свою историю от основания компании Westinghouse Air Brake Company в 1869 году и с тех пор выросла в доминирующую американскую группу железнодорожного оборудования со штаб-квартирой в Питтсбурге, штат Пенсильвания. Образованная в 1999 году в результате слияния Westinghouse Air Brake и MotivePower и значительно расширенная благодаря приобретению GE Transportation в 2019 году, Wabtec получила в 2024 году выручку около 10,2 млрд долларов США и располагает примерно 27 000 сотрудников. Её бизнес охватывает грузовые локомотивы, тормозные системы, цифровое программное обеспечение для управления движением поездов и запасные части для вторичного рынка, что обеспечивает ей самую большую установленную базу в мировой грузовой железнодорожной отрасли.

Сильные стороны:

• Доминирование в грузовых локомотивах — платформы локомотивов Evolution Series и соответствующие стандарту Tier 4 занимают наибольшую долю парка грузовых локомотивов Северной Америки

• Масштаб GE Transportation — слияние 2019 года добавило глобальный бизнес по локомотивам и горнодобывающему оборудованию, примерно удвоив выручку и охват вторичного рынка

• Франшиза тормозных систем — изначальная линейка пневматических тормозов Westinghouse по-прежнему поставляется для большинства грузовых вагонов в мире

• Цифровой и сервисный движок — Trip Optimizer, мониторинг состояния локомотивов и программное обеспечение для управления парками превращают эксплуатационные данные в регулярную высокомаржинальную выручку

• Переход к нулевым выбросам — FLXdrive, первый в мире 100% аккумуляторный магистральный грузовой локомотив, начал коммерческие испытания и поставки в 2025 году

Слабые стороны:

• Цикличность грузоперевозок — объёмы железнодорожных перевозок в Северной Америке колеблются в зависимости от спроса в сельском хозяйстве, энергетике и промышленности, что делает прибыль чувствительной к экономическим циклам

• Исполнение интеграции — поглощение GE Transportation требует продолжения гармонизации затрат и систем между двумя крупными унаследованными портфелями

• Регуляторные риски — требования по выбросам и стандарты выбросов локомотивов различаются в Северной Америке, Европе и на развивающихся рынках

Бренд

Wabtec

Основана

1869 (Westinghouse Air Brake); 1999 (Wabtec merger)

Сотрудники

~27,000 (2024)

Присутствие

Более 50 стран

Расположение

Штаб-квартира в Питтсбурге; более 60 производственных площадок в Северной Америке, Европе, Индии, Китае, Австралии и Бразилии

Штаб-квартира

США

Рынок

NYSE: WAB
Ключевые категории продуктов
Бренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системБренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых систем
5
Hitachi Rail

Hitachi Rail Limited

Hitachi Rail — железнодорожное подразделение японской Hitachi Ltd и один из самых быстрорастущих игроков мирового железнодорожного рынка со штаб-квартирой в Лондоне. После завершения приобретения Thales Ground Transportation Systems в 2024 году группа расширилась примерно до 24 000 сотрудников с годовой выручкой около 7,5 млрд долл. США, получив полный спектр компетенций в области подвижного состава, сигнализации, билетных систем и цифровых сервисов. Hitachi Rail наиболее известна благодаря японским скоростным поездам Shinkansen и британским поездам Intercity Express серии Class 800, а также стала ведущим мировым поставщиком систем сигнализации CBTC и метро большой пропускной способности.

Сильные стороны:

• Наследие Shinkansen — та же инженерная культура, что стоит за японскими скоростными поездами, лежит в основе глобального портфеля Intercity Express и метро большой пропускной способности

• Стек сигнализации и билетных систем — приобретение Thales GTS добавило третью по величине в мире сигнализационную франшизу, метро с CBTC и городские билетные системы

• Цифровые сервисы — IoT-платформа Hitachi Lumada обеспечивает предиктивное обслуживание и автономное управление поездами во всём парке компании

• Региональный баланс — сильные позиции в Великобритании, Италии, США, Южной Корее и на развивающихся рынках городской железнодорожной мобильности Азии

• Дорожная карта углеродной нейтральности — обязательство достичь углеродной нейтральности основных операций к 2030 году, включая электрифицированное отопление заводов в Неаполе и на других площадках

Слабые стороны:

• Сложность интеграции — поглощение Thales GTS в нескольких странах создаёт краткосрочное давление на исполнение и маржинальность

• Концентрация на рынке Великобритании — значительная часть выпуска подвижного состава зависит от британских программ Intercity Express и циклов госзакупок Великобритании

• Относительный масштаб — годовая выручка около 7,5 млрд долл. США по-прежнему значительно ниже, чем у CRRC, Alstom и Siemens Mobility

Бренд

Hitachi Rail

Основана

2015 (Hitachi Rail); roots in Nippon Sharyo (1896)

Сотрудники

~24,000 (post Thales GTS)

Присутствие

Более 30 стран

Расположение

Ньютон-Эйклифф (Великобритания), Неаполь и Пистоя (Италия), Кассель (Германия), Хвасон (Южная Корея), а также заводы в США и Японии

Штаб-квартира

Япония

Ключевые категории продуктов
Бренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системБренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых систем
6
Stadler Rail

Stadler Rail AG

Stadler Rail — швейцарский лидер в области железнодорожного подвижного состава и самый успешный семейный производитель железнодорожной техники в современную эпоху со штаб-квартирой в Бусснанге. Компания, основанная в 1942 году и управляемая семьёй основателя через холдинг Spuhler, получила в 2024 году выручку около 4,3 млрд швейцарских франков и насчитывает около 13 900 сотрудников в Европе и США. Её конкурентное преимущество заключается в экстремальной кастомизации: семейства моторвагонных поездов FLIRT и KISS могут быть сконфигурированы под конкретных операторов — от зубчатых железных дорог с метровой колеёй до междугородных линий со скоростью 200 км/ч.

Сильные стороны:

• Модульная кастомизация — платформы FLIRT/KISS разрабатываются под индивидуальные требования заказчика, гибкость, которую не могут предложить гиганты отрасли

• Лидерство в альтернативных видах тяги — водородные поезда FLIRT H2 неоднократно устанавливали мировые рекорды дальности, а двухсистемный электропоезд с аккумуляторным питанием для Caltrain начал испытания в 2025 году

• Локализация в США — завод в Солт-Лейк-Сити соответствует строгим требованиям Buy America по местному содержанию, открывая доступ к крупным контрактам на пригородные железные дороги США

• Экспертиза в зубчатых железных дорогах — один из немногих производителей, всё ещё выпускающих подвижной состав с зубчатой рейкой, защищающий высокомаржинальную нишу

• Финансовая дисциплина — стабильная рентабельность при высоком портфеле заказов относительно выручки, что типично для швейцарской инженерной культуры

Слабые стороны:

• Ограничения масштаба — выручка около 4,3 млрд швейцарских франков по-прежнему значительно ниже, чем у CRRC, Alstom и Siemens Mobility, что ограничивает возможности по крупным контрактам

• Географическая концентрация — на Европу по-прежнему приходится большинство заказов, хотя бизнес в США быстро растёт

• Стоимость кастомизации — высокоспециализированные инженерные решения могут снижать маржинальность при тендерах с фиксированной ценой

Бренд

Stadler Rail

Основана

1942

Сотрудники

~13,900 (2023)

Присутствие

Более 40 стран

Расположение

Бусснанг (Швейцария), а также заводы в Германии (Берлин-Панков), Польше (Седльце), Венгрии (Сольнок), Испании (Валенсия), США (Солт-Лейк-Сити), Беларуси и Швейцарии (Альтенрайн, Санкт-Маргретен)

Штаб-квартира

Швейцария

Ключевые категории продуктов
Бренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системБренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых систем
7
CAF (Construcciones y Auxiliar de Ferrocarriles)

Construcciones y Auxiliar de Ferrocarriles, S.A.

CAF (Construcciones y Auxiliar de Ferrocarriles) — ведущий испанский производитель подвижного состава и самая успешная в мировом масштабе железнодорожная группа среднего размера со штаб-квартирой в Беасайне (Страна Басков). Основанная в 1918 году, компания получила в 2024 году выручку около 4,22 млрд евро — рост примерно на 10 % год к году — с персоналом около 17 788 сотрудников и рекордным портфелем заказов в 14,7 млрд евро. CAF конкурирует с мировыми гигантами за счёт сочетания гибких платформенных решений, агрессивного ценообразования и локальной сборки по всему миру: её флагманские парки эксплуатируются в Гонконге, Австралии, Саудовской Аравии, Великобритании и по всей Северной Америке.

Сильные стороны:

• Доминирование в сегменте лёгкорельсового транспорта — 1 000-й трамвай Urbos, поставленный в 2025 году, делает CAF мировым лидером в области систем лёгкорельсового транспорта средней и низкой вместимости

• Глобальная сеть локализации — заводы и сборочные линии в Мексике, Бразилии, США, Франции и Алжире обходят торговые барьеры и удовлетворяют требования к локализации

• Рекордный портфель заказов — портфель в 14,7 млрд евро обеспечивает загрузку производственных мощностей на годы вперёд

• Экспертиза на развивающихся рынках — сильные позиции в Азиатско-Тихоокеанском регионе (MTR в Гонконге, Австралия), Северной Африке и Южной Америке — самых быстрорастущих географиях отрасли

• Диверсифицированная мобильная группа — дочерняя компания Solaris по производству автобусов добавляет к железнодорожному бизнесу ведущий европейский бренд автобусов с нулевым уровнем выбросов

Слабые стороны:

• Низкая рентабельность — чистая прибыль за 2024 год в размере 103 млн евро (маржа около 2,4 %) отражает острую ценовую конкуренцию в экспортных тендерах

• Средний масштаб — при выручке около 4,2 млрд евро CAF не может сравниться с возможностями CRRC, Alstom или Siemens Mobility в мегаконтрактах

• Пробел в интеграции систем сигнализации — компания остаётся прежде всего производителем подвижного состава, полагаясь на сторонние системы управления для полноценных проектов «под ключ»

Бренд

CAF

Основана

1918

Сотрудники

~17,788 (2024)

Присутствие

40+ стран

Расположение

Основные заводы в Беасайне и Сарагосе (Испания), а также локализованные сборочные линии в Мексике, Бразилии, США, Франции и Алжире

Штаб-квартира

Испания

Рынок

BME: CAF

Ключевые категории продуктов
Производители оборудования железнодорожного транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системПроизводители оборудования железнодорожного транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых систем
8
Hyundai Rotem

Hyundai Rotem Company

Hyundai Rotem — единственный южнокорейский производитель полного цикла железнодорожного подвижного состава и участник Hyundai Motor Group со штаб-квартирой в городе Ыйван. В 2024 году компания получила выручку около 4,2 трлн вон (примерно 3,1 млрд долл. США), располагая более чем 4 100 сотрудниками, и поставляет высокоскоростные поезда, метропоезда, трамваи, локомотивы и системы железнодорожной сигнализации в Корею и на экспортные рынки — от Тайваня до Ближнего Востока. Её наиболее отличительное конкурентное преимущество — синергия внутри группы: доступ к водородным топливным элементам Hyundai Motor выводит Rotem на передний край в области водородных трамваев и легкорельсового транспорта.

Сильные стороны:

• Синергия группы Hyundai — использование производства топливных батарей материнской компании Hyundai Motor для лидерства в глобальной разработке водородных трамваев и легкорельсового транспорта

• Полная линейка продукции — единственный корейский OEM-производитель, охватывающий высокоскоростные поезда, метро, легкорельсовый транспорт, локомотивы и системы сигнализации

• Экспортный послужной список — сильный портфель заказов на Тайване, в Юго-Восточной Азии, на Ближнем Востоке и в Восточной Европе, включая крупные проекты метрополитена в Египте и Турции

• Перенос оборонных технологий — программы танка K2 и оборонные разработки совместно используют ОКР в области гидравлики и материалов, амортизируя фиксированные инженерные затраты

• Спрос на внутреннем рынке Кореи — стабильный внутренний рынок обновления парка сеульского метро и высокоскоростных поездов KTX

Слабые стороны:

• Разрыв в масштабах — выручка около 3,1 млрд долл. США невелика по сравнению с мировой пятёркой лидеров, что ограничивает возможность исполнения мегаконтрактов

• Концентрация НИОКР — сильная зависимость от технологий группы в области водорода и батарей привязывает продуктовую стратегию к дорожной карте Hyundai Motor

• Ценовая конкуренция со стороны Китая — китайские экспортёры агрессивно конкурируют за те же контракты на метрополитен на развивающихся рынках

Бренд

Hyundai Rotem

Основана

1977

Сотрудники

~4,100 (2024)

Присутствие

Более 50 стран

Расположение

Заводы в Ыйванге (подвижной состав), Чханвоне (оборона) и Сеуле, при этом производство подвижного состава сосредоточено в Ыйванге

Штаб-квартира

Южная Корея

Рынок

KRX: 064350

Ключевые категории продуктов
Бренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системБренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых систем
9
Knorr-Bremse

Knorr-Bremse Aktiengesellschaft

Knorr-Bremse — бесспорный мировой лидер в области тормозных систем для железнодорожного транспорта, незаменимый «скрытый чемпион» в сердце мирового железнодорожного оборудования со штаб-квартирой в Мюнхене (Германия). Основанная в 1905 году, группа поставляет тормозные системы, двери, системы HVAC и всё больше цифровые системы управления поездом практически каждому крупному производителю подвижного состава в мире, насчитывая около 33 000 сотрудников на более чем 100 площадках в более чем 30 странах, с выручкой за 2024 год примерно 7,9 млрд евро. Ни один готовый поезд не может покинуть завод без компонентов Knorr-Bremse, а компания контролирует более половины мирового рынка железнодорожных тормозных систем.

Сильные стороны:

• Доминирующие позиции в тормозных системах — поставляет более 50 % мировых тормозных систем для железных дорог, критически важную для безопасности позицию с исключительной ценовой властью

• Универсальная клиентская база — CRRC, Alstom, Siemens, Stadler, Hitachi и все остальные OEM-производители полагаются на её компоненты, что защищает компанию от риска зависимости от одного клиента

• Двигатель доходов от жизненного цикла — тормозные системы заменяются и обслуживаются многократно в течение 30–40-летнего срока службы подвижного состава, создавая повторяющуюся модель «лезвий для бритвы»

• Цифровая трансформация — приобретение Alstom Signaling North America в 2024 году вывело Knorr-Bremse на рынок магистральной сигнализации и полного управления поездом в рамках стратегии BOOST 2026

• Финансовая устойчивость — стабильно высокая маржинальность, сильный денежный поток и ключевое место в европейских индексных фондах (MDAX)

Слабые стороны:

• Аппаратно-ориентированное наследие — исторически привязана к механическим и электронным компонентам, при этом доля программных услуг всё ещё меньше, чем у системных конкурентов

• Зависимость от вторичного рынка — значительная часть прибыли зависит от установленной базы устаревших тормозных систем и циклов их замены

• Отсутствие бренда целого транспортного средства — как специализированный производитель компонентов не контролирует интеграцию на уровне поезда, что ограничивает заметность среди конечных клиентов

Бренд

Knorr-Bremse

Основана

1905

Сотрудники

~33,000 (2024)

Присутствие

Более 30 стран

Расположение

Более 100 производственных и инженерных площадок в более чем 30 странах, включая крупные заводы в Мюнхене, Берлине (двери IFE), а также заводы по производству тормозных систем и электроники по всему миру

Штаб-квартира

Германия

Рынок

MDAX (Frankfurt): KBX

Ключевые категории продуктов
Производители оборудования железнодорожного транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системПроизводители оборудования железнодорожного транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых систем
10
China Railway Signal & Communication (CRSC)

China Railway Signal & Communication Corporation Limited

China Railway Signal & Communication (CRSC) — крупнейший в мире поставщик систем железнодорожной сигнализации и управления поездами со штаб-квартирой в Пекине. Будучи доминирующим поставщиком для высокоскоростной железнодорожной сети Китая — крупнейшей в мире — CRSC обладает почти монополией на внутреннем рынке сигнализации и располагает наиболее полной в отрасли моделью интеграции «проектирование, НИОКР, производство и инженерные услуги». Компания, акции которой котируются в Гонконге и на Шанхайской бирже STAR Market, получила в 2024 году выручку около 39,4 млрд юаней, сохраняя исключительно стабильную дивидендную политику: в годовом отчёте за 2025 год объявлены денежные дивиденды на сумму более 1,8 млрд юаней при коэффициенте выплат стабильно около 50 %.

Сильные стороны:

• Доминирование на рынке сигнализации — поставляет большинство решений для самой загруженной высокоскоростной железнодорожной сети мира: системы управления поездами CTCS-3, блокировки и централизованного диспетчерского управления

• Интегрированная бизнес-модель — объединяет проектирование, НИОКР, производство оборудования и инженерные услуги, образуя самую глубокую в сфере сигнализации цепочку создания стоимости «три в одном»

• На пороге лидерства в ATO — системы автономного вождения поездов и контроля городского движения на основе ИИ повышают точность движения до уровня секунд

• Финансовая стабильность — предельная доля дивидендных выплат около 50 % и крепкий баланс делают CRSC одним из самых надёжных генераторов денежных средств в железнодорожной отрасли

• Международная экспансия — системы сигнализации экспортируются по коридорам «Один пояс — один путь», включая высокоскоростную железную дорогу Джакарта — Бандунг и железную дорогу Китай — Лаос

Слабые стороны:

• Зависимость от внутреннего рынка — подавляющая часть выручки приходится на государственную программу инвестиций Китая в железнодорожную инфраструктуру

• Барьеры зарубежной сертификации — выход на рынки сигнализации ЕС и Северной Америки требует дорогостоящей сертификации в условиях жёстких требований безопасности

• Геополитические риски — западный контроль над китайской инфраструктурной практикой и субсидиями может ограничить участие в международных тендерах

Бренд

CRSC

Основана

2010 (as listed company); roots in 1953

Сотрудники

~20,000

Присутствие

Более 20 стран в Азии, Африке, Европе и на Ближнем Востоке

Расположение

Проектные, научно-исследовательские и производственные базы в Пекине, Шанхае, Сиане и Чэнду, поставки систем сигнализации и управления по всей стране

Штаб-квартира

Китай

Ключевые категории продуктов
Бренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых системБренды оборудования для рельсового транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия оборудования реИндустрия высокоскоростных поездовИндустрия обычных пассажирских поезИндустрия городского рельсового транспорта (метро, легкорельсовый транспорт)Индустрия железнодорожных грузовых систем

Часто задаваемые вопросы

Чем производитель отличается от бренда в сфере железнодорожного оборудования?
В оборудовании для железнодорожного транспорта различие между производителем и брендом — это вопрос производственных возможностей, а не маркетинга. Железнодорожный производитель владеет заводами, оснасткой, инженерными командами и цепочками поставок, которые физически создают поезда, локомотивы, тележки и системы сигнализации. Бренд может просто заказывать, маркировать или лицензировать продукцию на сторонних заводах — всё более распространённая модель на развивающихся рынках, где требования к локализации вынуждают иностранные компании сотрудничать с местными сборщиками. Данный рейтинг намеренно исключает бренды без собственного производства, поскольку решающие конкурентные переменные отрасли — мощность, кривые затрат, контроль качества и надёжность поставок — определяются непосредственно на заводском цехе.

Эта разница имеет реальные коммерческие последствия. Производитель контролирует собственную структуру затрат, может реагировать на требования индивидуальной разработки и несёт полную ответственность за производство, критически важное для безопасности. Он также получает инженерную ценность, вытекающую из итеративного обучения: каждая новая производственная серия улучшает процессы сварки, последовательность сборки и уровень дефектов. Бренды, напротив, несут риски маржинальности от своих контрактных производителей и ограничены в глубине кастомизации продукции. Поэтому, когда управление метрополитена или национальная железная дорога оценивают поставщиков, глубина производства является первым критерием отбора.

На вершине рынка есть свои нюансы. Такие группы, как Siemens Mobility и Hitachi Rail, объединяют производство с проектированием систем, сигнализацией и услугами, размывая границу между «производителем» и «системным интегратором». Специалисты по компонентам, такие как Knorr-Bremse, не производят ничего, похожего на законченный поезд, но незаменимы для каждого существующего поезда. Данный рейтинг оценивает компании по всему этому спектру, отдавая предпочтение тем, кто сочетает реальный производственный масштаб с контролем над самыми ценными технологическими уровнями.
Как оцениваются производители железнодорожного оборудования в этом рейтинге?
VerityRank оценивает производителей по методологии с весами, ориентированной на производство и сознательно отличающейся от рейтингов брендов. Самый весомый показатель — Масштаб и мощности производства (35 %) — измеряет полностью принадлежащие компаниям заводы, производственные площади, годовой выпуск подвижного состава, тележек и локомотивов, а также численность персонала по всему миру. Здесь CRRC набирает наивысший балл: около 160 000 сотрудников и годовая мощность по выпуску локомотивов свыше 1 530 единиц — в том числе 1 000 на одном только заводе в Чжучжоу и 600 в Даляне; за ним следует Alstom с примерно 70 площадками в 63 странах и мощностью 10 000 тележек в год. Второй показатель — Охват категорий (25 %) — измеряет, сколько из десяти продуктовых линеек отрасли поставляет компания: от высокоскоростных поездов до ключевых компонентов, а также newIndexэнергетических транспортных средств (на водороде/аккумуляторах) и цифровых систем сигнализации. Третий — Финансовое здоровье и глобальный охват (25 %) — основан на выручке 2024–2025 годов, портфеле заказов, маржинальности и динамике на рынке: портфель заказов Alstom на 95 млрд евро и выручка Wabtec за 2025 год более 11 млрд долларов США получают здесь высокие оценки. Четвёртый — Автономия цепочки поставок (15 %) — оценивает вертикальную интеграцию в системах тяги, силовых полупроводниках IGBT/SiC, тележках и тормозных системах.

Баллы нормализуются по шкале 0–100 на основе аудированной финансовой отчётности и биржевых раскрытий, актуальных на период обзора 2025–2026 годов. Для непубличных подразделений, таких как Siemens Mobility, используются сегментные раскрытия материнской компании; для публично торгуемых компаний финансовые данные подтверждаются по страницам котировок на фондовых биржах. Все производители в этом рейтинге должны демонстрировать собственные производственные мощности — контрактные сборщики исключены из рейтинга намеренно.

Замечание о сопоставимости: одна лишь выручка не определяет позицию в рейтинге. Wabtec и Knorr-Bremse набирают высокие баллы, несмотря на то, что их выручка меньше, чем у CRRC, поскольку их компонентный бизнес и послепродажное обслуживание обладают исключительной ценовой властью и маржинальностью. И наоборот, конгломераты, такие как Kawasaki Heavy Industries, оцениваются только по железнодорожному производству, а не по общему промышленному выпуску группы.
Какие производители владеют крупнейшими производственными площадками в мире?
Глобальную карту производства определяют четыре компании — CRRC, Alstom, Siemens Mobility и Hitachi, — которые в совокупности управляют несколькими сотнями заводов более чем в 60 странах. Присутствие CRRC не имеет равных по масштабу: десятки крупных производственных баз по всему Китаю, включая локомотивные заводы в Чжучжоу и Даляне, линии сборки высокоскоростных поездов Qingdao Sifang и вагонные заводы в Чанчуне, которые обеспечивают примерно 160 000 сотрудников и полностью принадлежащая компании цепочка компонентов, простирающаяся до силовых полупроводников IGBT через её дочернюю компанию Zhuzhou Times Electric.

Alstom, увеличенная за счёт приобретения Bombardier Transportation, управляет более чем 70 производственными и научно-исследовательскими площадками в 63 странах, с центрами тележечных технологий во Франции и Германии, выпускающими 10 000 тележек в год, и заводами по производству полноценных составов от Ла-Рошеля до Савильяно в Италии. Siemens Mobility закрепляет европейское производство на площадке Мюнхен-Аллах — одной из самых автоматизированных локомотивных линий в мире, выпускающей более 85 локомотивов Vectron в год, — с дополнительными заводами в Крефельде, Вене и Сакраменто, Калифорния. Hitachi Rail, самый глобально распределённый азиатский производитель, владеет полномасштабными сборочными заводами в Великобритании (Ньютон-Эйклифф), Италии (Неаполь, Пистоя), США и Южной Корее, унаследованными от AnsaldoBreda и расширенными после приобретения Thales GTS.

Ниже гигантов находится уровень специалистов с удивительно сфокусированным присутствием. Wabtec управляет примерно 50 крупными производственными заводами по всему миру и располагает парком из более чем 24 600 эксплуатируемых локомотивов; Stadler содержит швейцарские заводы, а также площадки в Германии, Польше, Испании и США; CAF производит продукцию в Беасайне и Сарагосе с локализованной сборкой в Мексике, Бразилии, США, Франции и Алжире. Knorr-Bremse, в свою очередь, охватывает более 100 инженерных площадок в более чем 30 странах — невидимый производственный каркас практически каждого поезда, строящегося сегодня.
Почему торговые барьеры меняют географию производства поездов?
Возникающие сейчас геоэкономические барьеры вокруг производства железнодорожной техники оказываются серьёзнее любых технических вызовов, с которыми сталкивалась отрасль. В США политика Buy America требует, чтобы проекты железнодорожной инфраструктуры с федеральным финансированием использовали высокую долю компонентов американского производства с финальной сборкой на территории США. Это правило вынудило CRRC, Kawasaki и Stadler строить дорогостоящие заводы в США — завод CRRC в Спрингфилде, предприятие Kawasaki в Линкольне (Небраска) и производство Stadler в Солт-Лейк-Сити существуют прежде всего для преодоления этого барьера — фактически предоставив действующим игрокам с соответствующими требованиям заводами картельную защиту от азиатской ценовой конкуренции. В Европе Регламент ЕС о иностранных субсидиях (FSR) работает иначе: вместо требований локализации он подвергает иностранных участников торгов глубокой проверке на предмет субсидий. Его применение в железнодорожной отрасли ударило непосредственно по CRRC, вынудив компанию отказаться от участия в болгарских тендерах на локомотивы и проекте легкорельсового транспорта в Лиссабоне, и сигнализирует о том, что европейские закупки инфраструктуры теперь включают проверку политического доверия наряду с ценой и технологиями.

Эти политики ускоряют структурный переход от «экспорта продукции» к «экспорту производственных мощностей». Китайские производители переходят от поставки готовых поездов к созданию местных партнёрств, лицензированию технологий и учреждению совместных предприятий на целевых рынках. Европейские и американские OEM-производители, в свою очередь, консолидируют производство внутри каждого региона, чтобы снизить риски. Коммерческая логика однозначна: производственная география компании — где она строит и с кем — теперь так же важна, как и то, что она строит.

Последствия для затрат equally очевидны: регионализация повышает капитальные затраты по отрасли в целом и снижает рентабельность основных средств. Но для производителей, которые рано адаптировались к этому сдвигу — Stadler со своим заводом в США, Hitachi с фабрикой в Великобритании, Siemens с производством в Сакраменто — локализация стала прочным конкурентным преимуществом, а не обременением в рамках комплаенса.
Какие цепочки компонентов определяют следующее поколение железнодорожного производства?
Производственная цепочка железнодорожной промышленности перераспределяется по самым ценным стыкам — силовые полупроводники, водородные топливные элементы, тележки и цифровые системы управления поездом. Стратегически важнейший компонент — биполярный транзистор с изолированным затвором (IGBT) и силовой модуль на карбиде кремния (SiC), сердце каждого современного тягового преобразователя. Дочерняя компания CRRC Zhuzhou Times Electric наладила полностью собственное производство этих модулей — её установленная база автомобильных IGBT уже занимает 13,7 % рынка Китая — что даёт CRRC преимущество вертикальной интеграции, с которым пока не может сравниться ни один западный OEM. Возможность такого «нисходящего удара» позволяет CRRC применять одну и ту же полупроводниковую технологию в железнодорожной тяге, электроприводах автомобилей и фотоэлектрических инверторах, распределяя затраты на НИОКР на огромные рынки.

Тормозные компоненты и компоненты безопасности образуют вторую, не менее важную цепочку. Knorr-Bremse контролирует более половины мирового рынка железнодорожных тормозных систем, поставляя всем крупным OEM пневматические и электронные тормоза, двери и системы HVAC — это сертифицированный по безопасности бизнес с экстремальной ценовой властью. Wabtec благодаря наследию GE Transportation владеет дополняющей грузовой цепочкой: локомотивы, тормозные системы, сцепные устройства и всё более цифровая система управления поездом, а установленная база из 24 600 локомотивов обеспечивает регулярную доход от aftermarket. Европейская программа цифровых автоматических сцепных устройств (DAC) — переоборудование более 300 000 вагонов к 2030 году по цене 3 000–6 500 евро за единицу — превращает скромное сцепное устройство в шлюз передачи данных и энергии, обеспечивая этим лидерам компонентов десятилетие спроса на модернизацию.

Третья цепочка — водородная и аккумуляторная тяга. Alstom Coradia iLint остаётся единственным в мире водородным поездом в коммерческой эксплуатации; гибридная архитектура Stadler RS ZERO и FLIRT H2 устанавливают рекорды дальности; Hyundai Rotem использует топливные элементы Hyundai Motor. Вместе эти технологии вытесняют поставщиков дизельных двигателей и создают новый уровень лидеров компонентов: топливные элементы, высоконапорное хранение водорода и аккумуляторные блоки — тот передел цепочки поставок, который определит железнодорожное производство до 2035 года.