VerityRank

Топ-10 производителей и поставщиков микромобильности

ГлавнаяТранспортное оборудованиеТоп-10 производителей и поставщиков микромобильности
Обновлено: сентябрь 2026 г.·Автор: исследовательская команда VerityRank·Методология

В этом рейтинге намеренно отсутствуют два названия, и их отсутствие объясняет, что именно он измеряет. Xiaomi продаёт за год больше электрических самокатов, чем большинство компаний ниже, а Lime эксплуатирует больше средств-sharing микромобильности, чем кто-либо в мире. Ни один из них здесь не представлен, потому что ни один не владеет заводом. Самокаты Xiaomi производятся компанией Segway-Ninebot и другими контрактными производителями; оборудование Lime заказывается у сторонних поставщиков. Американские бренды, включая Razor, и канадская Apollo Scooters исключены по той же причине, как и европейские платформы подписки и шеринга. Каждая компания в этом списке владеет своими заводами, сборочными линиями и — всё в большей степени — двигателями, аккумуляторными батареями и контроллерами внутри продаваемых транспортных средств.

Рынок, который обслуживает эта производственная база, меньше, чем внимание к нему, и растёт быстрее, чем его репутация. Мировая выручка на рынке микромобильности в 2025 году составила около 4,56 млрд USD и, по прогнозам, достигнет 5,26 млрд USD в 2026 году, при среднегодовом темпе роста около 15 %, причём на электрические самокаты приходится 34,6 % этого объёма. Производственные мощности за этими продажами сконцентрированы гораздо плотнее, чем позволяет предположить список брендов: китайские и тайваньские производители контролируют более 80 % мирового выпуска средств микромобильности и поставок ключевых компонентов, а десять компаний ниже составляют подавляющее большинство организованных, готовых к сертификации мощностей в этой категории.

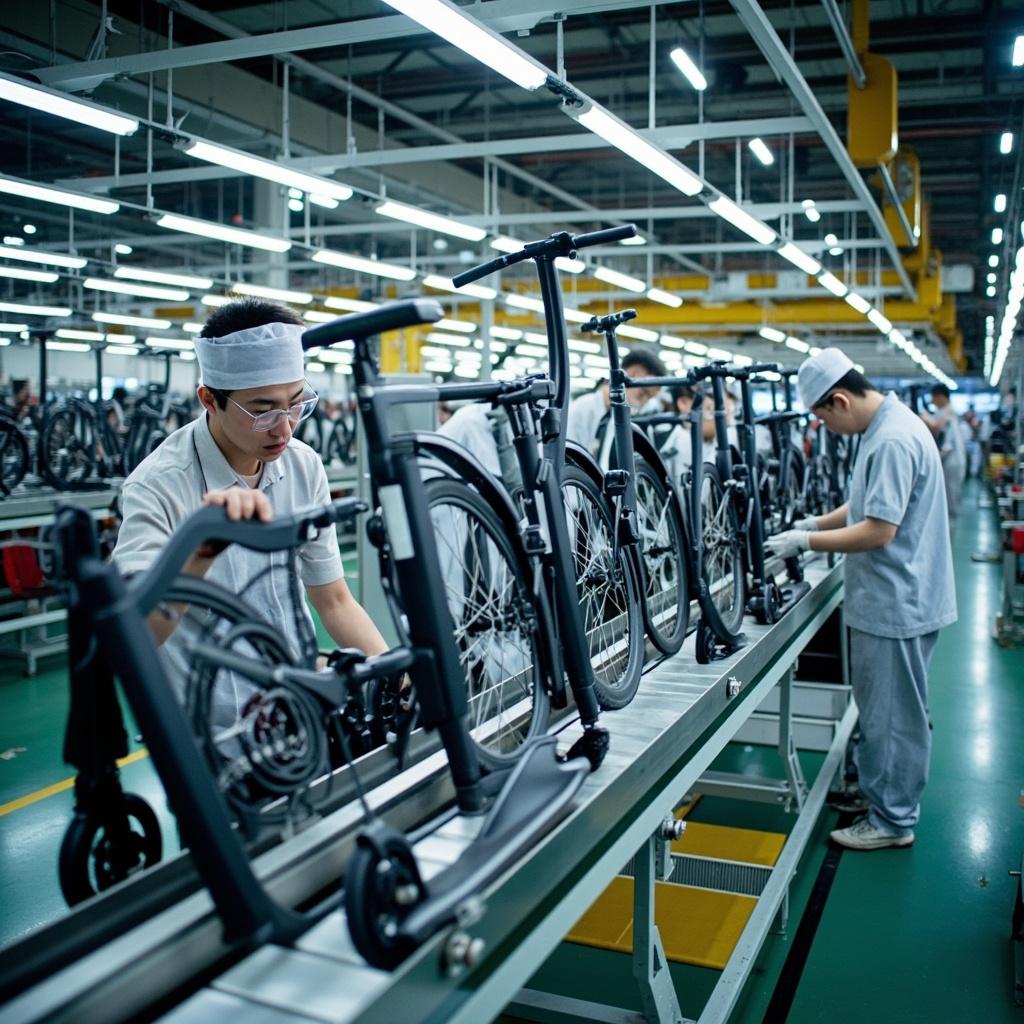
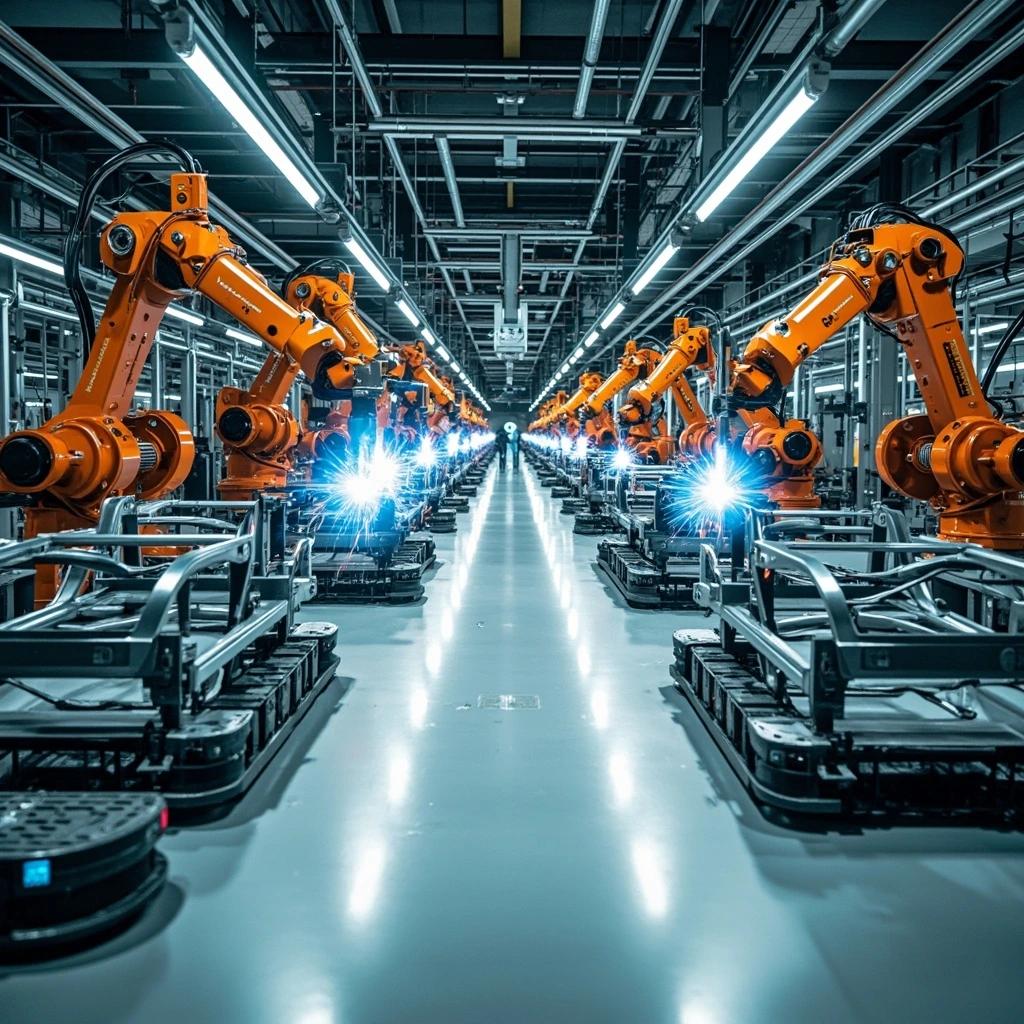
Масштаб на вершине этого списка — китайский, и он измеряется миллионами транспортных средств в год. Yadea сообщила о выручке в размере 37,01 млрд RMB (около 5,4 млрд USD) в 2025 году, увеличила чистую прибыль на 128,8 % и продала 16,27 млн электрических двухколёсных транспортных средств — девятый год подряд как крупнейший в мире. Компания управляет восемью базами умного производства с мощностью более 20 млн единиц в год, включая завод за 100 млн USD в Бакнине, Вьетнам, с первоначальной мощностью один миллион единиц, и мексиканский завод, построенный почти за 80 млн USD. Aima произвела около 10,5 млн транспортных средств на семи промышленных парках, получив 25,10 млрд RMB выручки, и стала первой компанией, котирующейся на Шанхайской бирже, получившей рейтинг MSCI ESG AAA. Segway-Ninebot заработала около 2,98 млрд USD — выручка выросла на 49,9 % — на комплексе в Чанчжоу, где автоматизированные линии выполняют сварку рам, литьё под давлением, намотку двигателей и сборку батарей, с мощностью более 4,5 млн единиц.

Премиальные и европейские производители конкурируют за счёт инженерии и бренда, а не объёма. Giant отгрузила примерно 5,5 млн велосипедов и электровелосипедов с девяти производственных баз и сообщила о консолидированной выручке в размере 60,25 млрд TWD (около 1,91 млрд USD) в 2025 году — в год, когда контрактное производство выросло с 26 % до 33 % бизнеса на фоне ослабления спроса на собственные бренды в Китае. Merida, с выручкой 32,10 млрд TWD, производит карбоновые рамы в Чжанхуа и владеет 49 % Specialized Bicycle Components. Pon.Bike продаёт велосипедов примерно на 2,0 млрд EUR в год под брендами Gazelle, Cannondale, Cervélo, Kalkhoff и Urban Arrow и собирает продукцию внутри Европейского союза на заводе площадью 40 000 квадратных метров в Кедайняй, Литва, где работают 600 человек, а мощность составляет 450 000 велосипедов.

Старейшая европейская группа по производству велосипедов также является финансово самой уязвимой. Accell Group, основанная в 1998 году и владеющая брендами Haibike, Batavus, Winora, Koga, Lapierre, а также грузовыми брендами Babboe и Carqon, увидела снижение выручки с 1,29 млрд EUR в 2023 году до примерно 1,05 млрд EUR за 2024–2025 годы. Имея долг в размере 419 млн EUR в виде платежей в натуральной форме (payment-in-kind) и отзыв грузовых велосипедов, компания вступила в реструктуризацию долга в 2026 году, передала акции кредиторам, сосредоточила сборку на венгерском заводе с мощностью более одного миллиона единиц в год и преобразовала свои нидерландские заводы в инженерные центры. Ещё три китайских производителя завершают список: SUNRA, которая производит около 2,5 млн транспортных средств на четырёх провинциальных базах с мощностью пять миллионов и присутствует почти в 100 странах; NIU Technologies, которая самостоятельно собирает аккумуляторные батареи на линиях в Чанчжоу с мощностью более 2 млн единиц в год и увеличила выручку на 31,0 % до 4 307,9 млн RMB, продолжая фиксировать квартальные убытки; и Tao Motor, чья выручка выросла примерно на 27,6 % до 3,60 млрд RMB при продаже более 1,3 млн единиц, в основном через Walmart, Target и Amazon в Северной Америке.

Отборочный фильтр и модель оценки
Перед оценкой каждый кандидат должен пройти единый жёсткий фильтр: компания должна владеть и эксплуатировать объекты, на которых производятся её транспортные средства. Чистые владельцы брендов, лицензионные платформы и операторы шеринговой мобильности исключаются независимо от выручки или узнаваемости. Соответствующие критериям производители затем оцениваются по четырём взвешенным критериям:
• Собственная производственная база и объём выпуска (35 %): количество и размер собственных заводов, общая площадь производства, годовая производственная мощность, коэффициент использования мощностей и фактический выпуск единиц продукции.
• Концентрация производства в сфере микромобильности (25 %): доля выпуска и выручки производителя, приходящаяся на электровелосипеды, электросамокаты, электромопеды, компоненты микромобильности и лёгкие электротранспортные средства. Производитель, который также выпускает автомобили, мотоциклы, судовые двигатели или потребительскую электронику, получает более низкую оценку, поскольку его производственные приоритеты распределены.
• Самодостаточность в трансмиссии (20 %): собственная разработка и производство двигателей, аккумуляторных батарей, систем управления батареями и контроллеров — компонентов, определяющих стоимость, сертификацию безопасности и стабильность поставок. Компании, собирающие продукцию из закупаемых трансмиссий, получают более низкую оценку, даже если их объёмы выпуска высоки.
• Глобальный масштаб продаж и охват дистрибуции (20 %): общая выручка, чистая рентабельность, генерация денежных средств, количество стран с реальной дистрибуцией, покрытие дилерской и сервисной сети, а также масштаб персонала.

Источники данных: Цифры взяты из годовых отчётов за 2025 и 2026 финансовые годы, биржевых документов и раскрытий компаний, перепроверены по независимым отраслевым исследованиям, включая анализ рынка микромобильности Grand View Research, оценку рынка микромобильности Fortune Business Insights, аналитические данные MarketsandMarkets по рынку электровелосипедов, сообщение BikeBiz о реструктуризации Accell Group и официальные раскрытия Pon.Bike о литовском заводе. Если компания отчитывается за финансовый год, не совпадающий с календарным, используется последний завершённый двенадцатимесячный период, а данные о производственных мощностях приводятся так, как сообщил производитель, а не в виде оценок.

Отказ от ответственности: Этот рейтинг составлен на основе общедоступной сторонней информации и публикуется исключительно в исследовательских и справочно-рыночных целях. Он не является инвестиционной, закупочной или юридической консультацией, и читателям следует проверять характеристики, сертификацию и коммерческие условия непосредственно у соответствующих производителей перед совершением покупки.

Рейтинг Топ-10

2026.09 Выпуск
1
Yadea

Yadea Group Holdings Ltd.

Два десятилетия — срок небольшой для построения крупнейшего в мире бизнеса по производству электрических двухколёсных транспортных средств, но именно это сделала компания Yadea с момента своего основания в 2001 году. Группа со штаб-квартирой в Уси (провинция Цзянсу) является крупнейшей в мире компанией в сфере электрических двухколёсных транспортных средств. В 2025 году группа продала более 16,3 млн электровелосипедов и электромотоциклов — примерно каждый третий электрический двухколёсный транспорт, проданный в мире, — с выручкой в размере 37,01 млрд юаней (около 5,4 млрд долларов США), при этом прибыль акционеров выросла на 128,8%, а штат компании насчитывает более 12 000 сотрудников, семь высокоавтоматизированных суперзаводов в Китае и не менее 10 зарубежных производственных, сборочных и научно-исследовательских объектов во Вьетнаме, Индонезии и других странах.
Конкурентное преимущество Yadea — вертикальная интеграция: компания самостоятельно разрабатывает и производит графеновые аккумуляторы, электродвигатели и системы электронного управления, что обеспечивает ей автономность цепочки поставок в масштабах, с которыми не может сравниться ни один конкурент. В 2025 году зарубежные продажи выросли на 26,5%, что привлекло увеличение долей со стороны международных фондов, таких как abrdn и FSSA, а стратегические шаги включали приобретение 95% акций колледжа Orita Sinclair (Сингапур) с целью привлечения дизайн-талантов и углубление сотрудничества с Gogoro в области замены аккумуляторов.

Сильные стороны:
• Глобальный масштаб — более 14 млн единиц ежегодно делают Yadea лидером по объёмам производства электрических двухколёсных транспортных средств в мире
• Вертикальная интеграция — собственные графеновые аккумуляторы, двигатели и контроллеры обеспечивают контроль затрат и владение технологиями
• Глубина производства — 7 суперзаводов в Китае плюс более 10 зарубежных объектов во Вьетнаме, Индонезии и других странах
• Международный импульс — рост зарубежных продаж на 26,5% в 2025 году и растущий интерес со стороны глобальных институциональных фондов

Слабые стороны:
• Внутренняя ценовая война — острая конкуренция с Aima и другими китайскими конкурентами сохраняет давление на маржинальность домашнего рынка
• Ограничения бренда — имидж бюджетного городского транспорта мешает позиционированию премиальных электромотоциклов в Европе и США
• Профиль маржинальности — высокие объёмы при относительно низкой цене за единицу ограничивают рентабельность по сравнению с премиальными конкурентами

Бренд

Yadea

Основана

2001

Сотрудники

12,000+

Присутствие

Сбытовая сеть более чем в 100 странах

Расположение

7 высокоавтоматизированных суперзаводов в Китае, а также более 10 зарубежных производственных, сборочных и научно-исследовательских объектов во Вьетнаме, Индонезии и других странах

Штаб-квартира

Китай

Рынок

HKEX: 1585
Ключевые категории продуктов
Бренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)ИндуБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды средств микромобильностиТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)ИндуБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды средств микромобильностиТранспортное оборудованиеТранспортное оборудование
2
Aima

Aima Technology Group Co., Ltd.

Aima продаёт больше электродвухколёсных транспортных средств, чем любая другая компания в Китае, за исключением одной, и делает это благодаря розничной сети, охватывающей уездные города, куда большинство производителей просто не добираются. Группа со штаб-квартирой в Тяньцзине, основанная в 1999 году, построила свои позиции меньше на технических отличиях, чем на плотности дистрибуции и промышленном дизайне: более 30 000 розничных точек по всему Китаю, семь основных производственных баз и годовая производственная мощность свыше 12,5 млн единиц, обеспечивающая отгрузки порядка 10,5 млн транспортных средств в год. Выручка достигла 25,10 млрд юаней (около 3,48 млрд долларов США) и заработана практически полностью на электродвухколёсном транспорте, что делает Aima одной из самых «чистых» по структуре выручки компаний в отрасли.

Сильные стороны:
• Дистрибуция как ров: точки Aima сосредоточены в городах третьего и четвёртого эшелонов и сельских уездах, где электродвухколёсный транспорт является основным семейным средством передвижения. Конкурент может скопировать продукт; но воспроизведение столь глубокой сети продаж и обслуживания в тысячах малых городов требует лет и значительного капитала.
• Брендинг с упором на дизайн: компания сознательно ушла от чисто ценовой конкуренции, придав своим моделям узнаваемые визуальные образы и ориентируясь на конкретные группы потребителей, что позволяет удерживать ценовую премию по сравнению с безымянными региональными сборщиками.
• Полная вертикальная интеграция по раме и двигателю: штамповка рам, автоматическая окраска и сборка двигателей выполняются собственными силами, а внутренняя программа разработки интеллектуальных силовых агрегатов и систем управления батареями снижает зависимость от внешних поставщиков компонентов, определяющих запас хода и надёжность.
• Семь заводов, распределённых по центрам спроса Китая: производство в Тяньцзине, Цзянсу, Чжэцзяне, Хэнани, Гуандуне, Чунцине и Гуанси сокращает плечо перевозок в бизнесе, где готовый электровелосипед объёмен относительно своей стоимости.

Слабые стороны:
• Давление на маржу из-за внутренней ценовой войны: розничная торговля электровелосипедами в Китае консолидируется вокруг агрессивных промоакций, и на начальный сегмент ассортимента Aima приходится основная часть этого давления, удерживающая валовую маржу ниже уровня, который позволял бы масштаб компании.
• Риск регуляторного перехода: ужесточение национального стандарта на электровелосипеды в Китае вынудило ускорить циклы редизайна, а устаревшие запасы, не соответствующие новым требованиям, приходится распродавать со скидкой.
• Международное присутствие находится на ранней стадии: продажи охватывают более 50 стран, но зарубежная выручка остаётся небольшой долей от общей, поэтому компания по-прежнему зависит от цикла спроса и уровня конкуренции на одном-единственном рынке.

Бренд

Aima

Основана

1999

Сотрудники

10,500

Присутствие

Более 50 стран; более 30 000 розничных точек в Китае

Расположение

Семь основных производственных баз в Тяньцзине, Цзянсу, Чжэцзяне, Хэнани, Гуандуне, Чунцине и Гуанси

Штаб-квартира

Китай

Рынок

SSE: 603529

Ключевые категории продуктов
Бренды двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеМашины и оборудованиеИндустрия дорожно-строительной техникиБренды двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеМашины и оборудованиеИндустрия дорожно-строительной техники
3
Giant

Giant Manufacturing Co., Ltd.

Giant стала крупнейшим в мире производителем велосипедов, сначала выпуская рамы для чужих брендов, и лишь затем создав собственный бренд. Основанная в 1972 году в Дацзя, Тайчжун, компания в течение первого десятилетия работала как контрактный производитель для американских и европейских марок, а затем использовала накопленный производственный опыт, чтобы в 1981 году запустить собственную линейку. Это происхождение до сих пор определяет бизнес: Giant — одна из немногих велосипедных компаний, которая одновременно контролирует производство карбоновых рам, обработку алюминия и собственную розничную дистрибуцию. Выручка достигла 60,25 млрд TWD (около 1,91 млрд USD) при отгрузке примерно 5,2 млн велосипедов и электровелосипедов с девяти производственных баз, продажи осуществляются через дочерние компании и дистрибьюторов более чем в 80 странах.

Сильные стороны:
• Производственная глубина в рамках, которой мало у кого из конкурентов: выкладка карбона, формование и отделка выполняются собственными силами по процессам самой компании, а не закупаются у контрактного производителя рам. Именно владение этим этапом позволяет Giant предлагать конкурентные цены на высококлассные композитные велосипеды, продолжая при этом поставлять рамы другим брендам.
• Две модели выручки на одной производственной базе: компания развивает собственные потребительские бренды — Giant, женскую линейку Liv и линейку компонентов Cadex — и при этом продолжает производство для третьих сторон. Контрактная работа покрывает постоянные затраты в периоды слабых розничных продаж и удерживает производственный опыт внутри компании.
• Производственные мощности в Европе и Северной Америке: венгерский завод позволяет Giant поставлять продукцию в Европейский союз без импортных рисков, а расширенная база во Вьетнаме обеспечивает второй устойчивый к тарифам канал поставок в США — в период, когда режим пошлин на велосипеды крайне нестабилен.
• Позиционирование электровелосипедов на базе существующей дилерской сети: у Giant уже были тысячи независимых дилеров до того, как электрические модели заняли значительную долю рынка, поэтому более маржинальная линейка электровелосипедов сразу получила обученный сервисный потенциал, без необходимости создавать сеть с нуля.

Слабые стороны:
• Постпандемийное перенасыщение складов в Северной Америке: розничные каналы накопили запасы велосипедов во время всплеска спроса 2020–2021 годов и с тех пор распродают их, что сдерживает заказы производителям, даже несмотря на продолжающийся потребительский спрос.
• Зависимость от велосипедных тарифов и торговой политики: поскольку производство сосредоточено на Тайване, в материковом Китае и Вьетнаме, изменения пошлин на электровелосипеды и компоненты быстро меняют итоговую стоимость и вынуждают многократно перераспределять цепочки поставок.
• Конкуренция в премиальном сегменте со стороны прямых онлайн-брендов: бренды, работающие напрямую с потребителем, демпингуют по ценам против дилеров и привлекают молодых покупателей, ограничивая долю высококлассного сегмента, которую Giant может удержать в рамках традиционной розничной модели.

Бренд

Giant

Основана

1972

Сотрудники

12,000

Присутствие

Более 80 стран через сбытовые дочерние компании и дистрибьюторов

Расположение

Девять производственных баз, включая Даху (Тайвань), Куньшань (Цзянсу), Тяньцзинь, Венгрию и Вьетнам

Штаб-квартира

Китай

Рынок

TWSE: 9921

Ключевые категории продуктов
Бренды двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиМашины и оборудованиеМашины и оборудованиеКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловИндустрия прицепов и логистического оборудованияБренды двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиМашины и оборудованиеМашины и оборудованиеКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловИндустрия прицепов и логистического оборудования
4
Segway-Ninebot

Ninebot Limited (Segway-Ninebot)

Самобалансирующийся персональный транспортёр, который ещё недавно казался диковинкой, превратился в отдельную продуктовую категорию, а компания, в итоге завладевшая этой категорией, — китайская. Segway-Ninebot (Ninebot Limited) — ведущий в мире производитель устройств умной мобильности на короткие дистанции, объединяющий американское наследие Segway с китайскими масштабами производства. В 2025 году выручка компании составила 2,98 млрд долл. США, увеличившись на 49,9 %, а к январю 2026 года поставки электрических двухколёсных транспортных средств на рынок Китая превысили 10 млн единиц. Компания, основанная в 2012 году с головным офисом НИОКР в Пекине и одним из крупнейших в мире заводов по производству средств мобильности на короткие дистанции в Чанчжоу (провинция Цзянсу), продаёт свою продукцию более чем в 100 странах.
Ninebot — не просто сборщик: компания использует многоуровневую модель разработки программного и аппаратного обеспечения, а в начале 2026 года выпустила NimbleOS™ — собственную операционную систему нижнего уровня для двухколёсной микромобильности, сертифицированную по стандартам функциональной безопасности TLC и ISO 26262. Её продуктовая линейка охватывает электрические самокаты, электровелосипеды, электрические мотоциклы, самобалансирующиеся транспортные средства и растущую линейку электрических мопедов, при этом одна лишь серия Ninebot E2 превысила миллион проданных единиц по всему миру.

Сильные стороны:
• Лидерство в категории — мировой № 1 в области электрических самокатов и умной мобильности на короткие дистанции
• Динамика выручки — рост на 49,9 % в 2025 году и 10 млн суммарных поставок электродвухколёсников в Китае
• Технологии полного цикла — операционная система NimbleOS™ с сертификацией TLC и ISO 26262 создаёт программные барьеры для конкурентов
• Масштаб производства — суперзавод в Чанчжоу входит в число крупнейших в мире предприятий по производству средств мобильности на короткие дистанции

Слабые стороны:
• Концентрация на сегменте — выручка сильно зависит от микромобильности и электросамокатов, сегмента, подверженного городскому регулированию и колебаниям рынка проката
• Фрагментация бренда — двойной бренд Segway/Ninebot может размывать премиальное позиционирование на некоторых рынках
• Глубина в мотоциклах — бизнес электрических мопедов растёт, но всё ещё молод по сравнению с конкурентами, ориентированными на мотоциклы, такими как Yadea

Бренд

Segway-Ninebot

Основана

2012

Сотрудники

Thousands of R&D and manufacturing staff

Присутствие

Продукция продаётся в более чем 100 странах

Расположение

Суперзавод в Чанчжоу, провинция Цзянсу — одно из крупнейших в мире предприятий по производству средств короткой мобильности

Штаб-квартира

Китай

Рынок

SSE STAR: 689009

Ключевые категории продуктов
Производители мотоцикловБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)ИндуОтрасль специальных транспортных средствБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды средств микромобильностиПроизводители мотоцикловБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)ИндуОтрасль специальных транспортных средствБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды средств микромобильности
5
Pon Bike

Pon Holdings B.V. (Pon Bike Division)

Pon Bike ведёт свою историю с 1895 года, когда компания Pon начала импортировать велосипеды в Нидерланды, и с тех пор собрала под крышей одного семейного холдинга самый широкий в Европе портфель премиальных велосипедных марок. Выступая велосипедным подразделением Pon Holdings B.V., группа управляет целым рядом брендов, включающим Gazelle, Cannondale, Cervélo, Kalkhoff и специалиста по грузовым велосипедам Urban Arrow. Продажи велосипедного подразделения достигли 2,3 млрд евро в 2025 году — на рынках более чем 60 стран и силами персонала численностью около 6 000 человек. Поскольку Pon владеет брендами, дилерскими сетями и всё в большей степени заводами, на которых они производятся, компания занимает позицию, с которой мало кто из конкурентов может сравниться: один и тот же баланс обслуживает и нидерландского горожанина, покупающего электровелосипед Gazelle, и команду WorldTour, гоняющую на рамках Cervélo.

Сильные стороны:
• Глубина мультибрендового портфеля: Gazelle закрывает городские электровелосипеды, Cervélo — шоссейные гоночные, Cannondale — горные и гравийные, Kalkhoff — модели для поездок на работу, а Urban Arrow — семейные грузовые; ценовой диапазон охватывает примерно от 1 500 евро до 12 000 евро и выше.
• Собственная европейская сборка: завод в Кедайняй (Литва) начал производство в конце 2024 года и завершил первый полный год в 2025-м с выручкой около 83 млн евро, убытком, сократившимся примерно до 0,9 млн евро, и штатом 314 человек.
• Развитая дилерская и сервисная сеть: тысячи специализированных магазинов обеспечивают личную передачу велосипеда, диагностику и гарантийное обслуживание — это существенно там, где неисправности мотора или батареи требуют физического ремонта.
• Финансовая устойчивость: будучи непубличной семейной группой с совокупной выручкой, приближающейся к 9,7 млрд евро, Pon Holdings может переживать цикл затоваривания велосипедной отрасли без того давления на маржу, которое вынудило публичных конкурентов идти на реструктуризацию.
• Позиционирование в сегменте грузовых электровелосипедов: Urban Arrow занимает высокомаржинальный сегмент семейных и последней мили грузовых перевозок — один из наиболее быстрорастущих участков микромобильности.

Слабые стороны:
• Региональная концентрация выручки: большая часть оборота велосипедного подразделения по-прежнему приходится на страны Бенилюкса и соседние европейские рынки, что делает компанию зависимой от потребительских расходов одного региона.
• Ограниченная сегментная отчётность: Pon Bike отчитывается только внутри консолидированной отчётности Pon Holdings, поэтому отдельно аудированных финансовых данных по подразделению не существует.
• Более высокая европейская себестоимость: сборка в ЕС сопряжена с большими затратами на труд и энергию, чем производство в Китае или Вьетнаме, что сильнее всего бьёт по чувствительным к цене сегментам велосипедов для повседневных поездок.

Бренд

Pon Bike

Основана

1895

Сотрудники

6,000+

Присутствие

Более 60 стран Европы и Северной Америки

Расположение

Шесть производственных и сборочных заводов в Нидерландах, Германии, Литве и США

Штаб-квартира

Нидерланды

Рынок

Private (family-owned Pon Holdings B.V.)

Ключевые категории продуктов
Бренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловПроизводители мотоцикловИндустрия силовой электроникиМашины и оборудованиеМашины и оборудованиеБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловПроизводители мотоцикловИндустрия силовой электроникиМашины и оборудованиеМашины и оборудование
6
Merida

Merida Industry Co., Ltd.

Далеко не каждый ведущий производитель велосипедов продаёт вам велосипед. Merida Industry, основанная в 1972 году в Чжанхуа (Тайвань), первые два десятилетия выпускала рамы под чужими марками, и этот контрактный производственный бизнес до сих пор составляет основу группы — работая параллельно с собственной брендовой линейкой, которая доступна велосипедистам более чем в 80 странах. Консолидированная выручка достигла 32,10 млрд TWD (около 1,02 млрд USD) в 2025 году при отгрузке примерно 2,1 млн велосипедов и электровелосипедов, которые производят около 4 000 сотрудников на заводах в Чжанхуа, Шэньчжэне, Шаньдуне и Цзянсу. Merida также владеет 49% компании Specialized Bicycle Components — доля, обеспечивающая ей как инвестиционный доход, так и взгляд изнутри на премиальный сегмент рынка, который она сама снабжает.

Сильные стороны:
• Двойной источник выручки: продажи под собственной маркой и OEM-контракты для других брендов уравновешивают друг друга — когда розничный спрос снижается, контрактные заказы от брендов, передающих производство на аутсорс, занимают освободившиеся мощности.
• Позиция на европейском рынке: Европа, где доминируют электровелосипеды, обеспечивает более 55% выручки, что даёт Merida высокомаржинальную, а не ориентированную на объёмы структуру бизнеса.
• Масштаб производства: только головной завод в Чжанхуа занимает более 150 000 квадратных метров, а совокупная мощность группы составляет около 2,5 млн велосипедов в год.
• Стратегическая доля в Specialized: пакет 49% в одном из самых дорогих премиальных велосипедных брендов приносит инвестиционный доход и обеспечивает долгосрочные отношения по поставкам рам.
• Инженерное присутствие в Европе: немецкий центр R&D держит разработку продуктов рядом с рынком, где фактически продаются высокомаржинальные электровелосипеды.

Слабые стороны:
• Напряжённость в распределении мощностей: контрактное производство и выпуск под собственной маркой конкурируют за одни и те же линии, и выбор между ними становится сложным при нестабильности цепочек поставок.
• Концентрация в циклической категории: велосипеды и электровелосипеды — покупки по усмотрению, а европейская коррекция запасов 2023–2025 годов вынудила всю отрасль давать скидки.
• Умеренная брендовая премия: Merida ценится за качество сборки, но обладает меньшей ценовой властью, чем премиальные бренды, для которых она производит продукцию, что ограничивает потенциал роста маржи.

Бренд

Merida

Основана

1972

Сотрудники

~4,000

Присутствие

Более 80 стран

Расположение

Завод Dadun со штаб-квартирой в Чжанхуа плюс производственные площадки в Шэньчжэне, Шаньдуне и Цзянсу; центр НИОКР в Германии

Штаб-квартира

Китай

Рынок

TWSE: 9914

Ключевые категории продуктов
Производители микромобильностиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия силовой электроникиМашины и оборудованиеМашины и оборудованиеМеталлические изделияПроизводители микромобильностиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия силовой электроникиМашины и оборудованиеМашины и оборудованиеМеталлические изделия
7
Accell Group

Accell Group Holding B.V.

У европейского велосипедного производства есть проблема с кредитным плечом, и именно на примере Accell Group она стала очевидной. Группа, образованная в 1998 году в Херенвене (Нидерланды), собрала один из самых широких на континенте портфелей велосипедных марок — среди них Haibike, Batavus, Winora, Koga, Lapierre, Babboe и Carqon — и превратила его в бизнес с выручкой 1,29 млрд евро в 2023 году. Затем началась европейская коррекция запасов электровелосипедов, и выручка в 2024–2025 годах упала примерно до 1,05 млрд евро (около 1,14 млрд долларов США). С непогашенным PIK-долгом в размере 419 млн евро и необходимостью отзыва грузовых велосипедов компания в 2026 году вступила в реструктуризацию долга, а её акционерный капитал перешёл к кредитным учреждениям. Сегодня в компании работает около 2 500 сотрудников в рамках сознательно консолидированной модели.

Сильные стороны:
• Широта портфеля по ценовым сегментам: Haibike и Lapierre закрывают производительные e-MTB и шоссейные велосипеды, Batavus и Winora обслуживают голландский и немецкий рынок городских велосипедов, а Babboe и Carqon работают в сегменте семейных и грузовых велосипедов — охват, которому в Европе не соответствует ни один конкурент с одной маркой.
• Консолидированное производство в Венгрии: концентрация сборочных объёмов на заводе в Тёсеге (Венгрия) подняла мощность выше 1 млн единиц в год при существенно меньших затратах, чем на замещённых нидерландских площадках.
• Развитая европейская дистрибуция: филиалы более чем в 15 странах и выручка, подавляющая часть которой приходится на Нидерланды, Германию, Францию и Великобританию, удерживают группу в тесном контакте с дилерами, которые фактически продают её велосипеды.
• Единая операционная модель Accell: централизованные закупки, общие R&D и агрессивное сокращение SKU призваны устранить дублирующие издержки, накопившиеся за десятилетие поглощений.
• Готовность к продаже активов: продажа титановой марки Van Nicholas компании Velo-ce в январе 2026 года показала, что менеджмент готов избавляться от непрофильных активов ради привлечения денежных средств.

Слабые стороны:
• Тяжёлое финансовое положение: PIK-долг в 419 млн евро, реструктуризация долга 2026 года и отдельное заявление о реорганизации марки Lapierre оставляют структуру капитала группы нерешённой, а её долгосрочную независимость — неопределённой.
• Ответственность за отзыв продукции: отзыв грузовых велосипедов Babboe повлёк обязательства по устранению последствий и репутационный ущерб в одном из самых быстрорастущих сегментов рынка.
• Привязка только к Европе: более 90 % выручки приходится на европейские рынки, поэтому при ослаблении спроса на континенте у группы практически нет географической компенсации.
• Сокращение персонала и присутствия: штат численностью около 2 500 человек после реструктуризации значительно ниже пикового уровня группы, а закрытие нидерландского производства снижает гибкость возврата объёмов на собственные мощности.

Бренд

Accell Group

Основана

1998

Сотрудники

~2,500

Присутствие

15+ европейских стран

Расположение

Крупносерийная сборка сосредоточена в Тёсеге в Венгрии, а также на турецком заводе; площадки в Херенвене и Хелмонде в Нидерландах переориентированы на инжиниринг и НИОКР

Штаб-квартира

Нидерланды

Рынок

Private (KKR-led consortium; creditor-owned since 2026)

Ключевые категории продуктов
Производители микромобильностиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия силовой электроникиМашины и оборудованиеМашины и оборудованиеМеталлические изделияПроизводители микромобильностиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеИндустрия силовой электроникиМашины и оборудованиеМашины и оборудованиеМеталлические изделия
8
SUNRA

Jiangsu Xinri E-Vehicle Co., Ltd.

Продажа двухколёсного транспорта в Китае — это прежде всего дистрибуционный бизнес и лишь во вторую очередь инженерный — именно поэтому SUNRA построила четыре завода вместо одного. Компания, основанная в 1999 году в городе Уси провинции Цзянсу, выпускает электровелосипеды, электромопеды и лёгкие электрические трициклы на площадках в Уси, Тяньцзине, Сяньяне и Гуандуне, с совокупной площадью заводов более 800 000 квадратных метров. Выручка в 2025 году составила примерно 4,80 млрд юаней (около 670 млн долларов США) при годовых продажах около 2,5 млн транспортных средств и штате примерно 3 200 сотрудников. Компания экспортирует почти в 100 стран, однако материковый Китай по-прежнему обеспечивает около 90 % её бизнеса, а её заводы расположены в тех провинциях, где фактически живут её клиенты.

Сильные стороны:
• Географически распределённое производство: четыре базы в Уси, Тяньцзине, Сяньяне и Гуандуне размещают производство рядом с основными региональными рынками Китая, сокращая расстояние перевозки и сроки поставки.
• Годовая мощность около 5 млн единиц: площадь заводов более 800 000 квадратных метров обеспечивает объём производства, значительно превышающий текущие продажи, оставляя запас для роста без нового строительства.
• Публичная компания с независимым финансированием: листинг на Шанхайской фондовой бирже под тикером 603787 даёт SUNRA доступ к публичному капиталу без проблем с долговой нагрузкой, которые нанесли ущерб нескольким европейским конкурентам.
• Партнёрство в сфере подключённых транспортных средств: сотрудничество с экосистемой HarmonyOS Connect компании Huawei добавляет интеграцию со смартфонами, функции диагностики и защиты от угона без необходимости самостоятельно создавать программный стек.
• Ранний переход на натрий-ионные аккумуляторы: работы по разработке натриевых батарей для лёгкого транспорта снижают зависимость от цен на литий.

Слабые стороны:
• Давление со стороны более крупных конкурентов: Yadea и Aima каждая продают в несколько раз больше, чем SUNRA, на том же рынке, и их преимущество в масштабе закупок компонентов напрямую отражается в себестоимости единицы продукции.
• Сильная зависимость от внутреннего рынка: около 90 % выручки приходится на материковый Китай, поэтому у компании практически нет географической защиты от замедления экономики или изменений в регулировании на домашнем рынке.
• Давление дилерского канала: борьба за полочное пространство в рознице с более капитализированными брендами вынуждает идти на уступки по марже и условиям товарных запасов.
• Скромная премиальность бренда: SUNRA конкурирует в основном за счёт цены и доступности, а не за счёт технологического или дизайнерского позиционирования, позволяющего устанавливать более высокие цены.

Бренд

SUNRA

Основана

1999

Сотрудники

~3,200

Присутствие

~100 стран

Расположение

Четыре производственные базы в Уси, Тяньцзине, Сяньяне и Гуандоне с общей площадью заводов более 800 000 кв. м

Штаб-квартира

Китай

Рынок

SSE: 603787

Ключевые категории продуктов
Производители микромобильностиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловПроизводители мотоцикловИндустрия силовой электроникиМашины и оборудованиеПроизводители микромобильностиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловПроизводители мотоцикловИндустрия силовой электроникиМашины и оборудование
9
NIU Technologies

Niu Technologies

NIU Technologies доказала, что двухколёсное транспортное средство может продаваться благодаря дизайну. Основанная в 2014 году, компания привнесла круглую «гало»-фару, отслеживание угона через приложение и обновления прошивки по воздуху в сегмент, где конкуренция строилась почти исключительно на ёмкости аккумулятора и цене, а затем вывела это дифференциацию из Китая в Европу и Северную Америку. Выручка за весь 2025 год достигла 4 307,9 млн юаней, увеличившись на 31,0 % в годовом исчислении, поскольку линейка электросамокатов KQi и восстанавливающийся внутренний бизнес компенсировали более слабый четвёртый квартал. NIU продаёт свою продукцию в более чем 50 странах, располагает примерно 2 000 сотрудников, а её завод в Чанчжоу (провинция Цзянсу) выполняет производство рам, сборку аккумуляторных батарей и финальные испытания на собственном тестовом треке.

Сильные стороны:
• Дифференциация за счёт подключённых транспортных средств: приложение Niu обеспечивает GPS-защиту от угона, удалённую диагностику и историю поездок, превращая продажу оборудования в долгосрочные отношения — аксессуары, запчасти и услуги принесли 95,1 млн юаней только в четвёртом квартале 2025 года, что на 10,9 % больше.
• Восстановление выручки: выручка за весь год в размере 4 307,9 млн юаней означала рост на 31,0 %, при этом средняя выручка на один электросамокат выросла на 8,3 %.
• Международный бренд электросамокатов: серия KQi сделала NIU одним из немногих китайских брендов, получивших признание массового потребителя в рознице Северной Америки и Европы.
• Собственное производство: внутреннее производство рам и аккумуляторных батарей обеспечивает контроль над целостностью батареи, водонепроницаемостью и качеством тормозов, за которыми теперь следят регуляторы.
• Улучшение маржинальности: валовая маржа в четвёртом квартале достигла 15,3 % против 12,4 % годом ранее благодаря более выгодной внутренней структуре продаж и работе по снижению затрат.

Слабые стороны:
• По-прежнему убыточна: чистый убыток в четвёртом квартале 2025 года составил 88,1 млн юаней, увеличившись в годовом исчислении, поскольку операционные расходы выросли до 30,5 % выручки.
• Зависимость выручки от Китая: внутренние продажи электросамокатов составили 93,7 % выручки от этой категории в четвёртом квартале, что привязывает компанию к одному регулируемому рынку.
• Давление на объёмы: объём продаж в четвёртом квартале упал на 23,8 % в годовом исчислении, в первую очередь из-за ослабления международного спроса на электросамокаты.
• Сжатие на внутреннем рынке: NIU конкурирует с гораздо более крупными китайскими производителями, обладающими более плотными дилерскими сетями и более низкими удельными затратами.

Бренд

NIU

Основана

2014

Сотрудники

~2,000

Присутствие

Более 50 стран

Расположение

Умная производственная база в Чанчжоу, провинция Цзянсу, охватывающая изготовление рам, сборку батарейных блоков и испытания полного цикла транспортного средства

Штаб-квартира

Китай

Рынок

NASDAQ: NIU
Ключевые категории продуктов
Бренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловПроизводители мотоцикловЭлектронное оборудованиеЭлектронное оборудованиеИндустрия потребительской электроникиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловПроизводители мотоцикловЭлектронное оборудованиеЭлектронное оборудованиеИндустрия потребительской электроники
10
Tao Motor

Zhejiang TaoTao Vehicles Co., Ltd.

Самый быстрый путь на североамериканский рынок микромобильности проходит через торговый проход Walmart, и Tao Motor им воспользовалась. Компания, основанная в 2015 году в Цзинюне, провинция Чжэцзян, — с корнями, уходящими в 2001 год, — производит электросамокаты, электровелосипеды, вездеходы и гольф-кары, а более 90% своей продукции продаёт за рубеж, главным образом через Walmart, Target и Amazon, а не через специализированных дилеров. Выручка выросла примерно до 3,60 млрд юаней (около 500 млн долларов США) в 2025 году, что на 27,6% больше, при объёме поставок свыше 1,3 млн единиц и штате около 2 500 сотрудников. Её потребительский суббренд Gotrax занимает лидирующую долю в онлайн-продажах на рынке электросамокатов Северной Америки.

Сильные стороны:
• Дистрибуция через массовую розницу: размещение в Walmart и Target знакомит продукцию Tao Motor с массовыми американскими покупателями, которые никогда не заходят в специализированные веломагазины, — канал, недоступный большинству производителей микромобильности.
• Быстрый рост выручки: увеличение на 27,6% — примерно до 3,60 млрд юаней в 2025 году — делает её одним из наиболее быстрорастущих производителей в этом списке.
• Производство во Вьетнаме: умный завод во Вьетнаме в течение 2025 года вышел на полную мощность, обеспечивая как более дешёвую сборку, так и обход американских пошлин на товары китайского производства.
• Реальный спрос на доступные продукты: компания продаёт электросамокаты и электровелосипеды начального и среднего уровня по ценам, расширяющим рынок, а не конкурирует только в премиальном сегменте.
• Диверсификация продукции: квадроциклы, UTV и гольф-кары распределяют выручку за пределы микромобильности и используют ту же инфраструктуру сборки и дистрибуции.

Слабые стороны:
• Крайняя зависимость от Северной Америки: более 90% продаж приходится на зарубежные рынки, причём бо́льшая часть — на США, поэтому Tao Motor напрямую подвержена влиянию тарифной политики США и затрат на трансграничную логистику.
• Низкая премиальная надбавка за бренд: продажи через массовую розницу ограничивают ценовую власть, а маржа зависит от объёмов и себестоимости производства, а не от капитала бренда.
• Ограниченные премиальные технологии: ассортимент конкурирует за счёт цены и доступности, а не собственных систем двигателей, аккумуляторов или программного обеспечения.
• Волатильность фрахта и пошлин: ставки морских перевозок и изменения пошлин почти без ослабления отражаются на прибыльности, поскольку у компании нет собственной производственной базы в США.

Бренд

Tao Motor

Основана

2015

Сотрудники

~2,500

Присутствие

Северная Америка и Европа, в основном розничная торговля в США

Расположение

Две производственные базы в Цзинъюне, провинция Чжэцзян, плюс умный завод во Вьетнаме и сборочные мощности в Северной Америке; площадь отечественных заводов более 300 000 кв. м

Штаб-квартира

Китай

Рынок

SZSE: 301345
Ключевые категории продуктов
Производители микромобильностиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловПроизводители мотоцикловИндустрия потребительской электроникиМашины и оборудованиеПроизводители микромобильностиБренды средств микромобильностиБренды двухколёсного транспортаПроизводители двухколёсного транспортаТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловПроизводители мотоцикловИндустрия потребительской электроникиМашины и оборудование

Часто задаваемые вопросы

Как оцениваются производители микромобильности в этом рейтинге?
Каждый кандидат сначала проходит единственный квалификационный отбор, и только затем оценивается по четырём взвешенным критериям. Отбор — самая важная часть, поскольку он исключает компании, которые включены в большинство опубликованных рейтингов.

Критерий отбора: собственное производство. Компания допускается к оценке только в том случае, если она владеет и эксплуатирует заводы, на которых производит свои транспортные средства. Это единственное правило исключает чистых владельцев брендов, передающих производство на аутсорс, лицензионные платформы, размещающие своё имя на чужом продукте, и операторов совместной мобильности, покупающих или заказывающих парки техники. Это также означает, что данный список нельзя читать как рейтинг самых известных имён в микромобильности — несколько самых узнаваемых брендов в мире вообще не представлены, по конкретной причине: они не владеют заводом.

Четыре оценочных критерия
• Производственные мощности и объём выпуска (35%) — количество и размер собственных заводов, общая площадь производств, годовая мощность, загрузка и фактический выпуск единиц продукции
• Концентрация производства в микромобильности (25%) — доля выпуска и выручки, приходящаяся на электровелосипеды, электросамокаты, электромопеды, компоненты для микромобильности и лёгкие электромобили
• Самодостаточность в трансмиссии (20%) — собственные двигатели, аккумуляторные батареи, системы управления батареями и контроллеры
• Масштаб глобальных продаж и охват дистрибуции (20%) — выручка, рентабельность, генерация денежных средств, страны с реальной дистрибуцией и сервисным покрытием, а также численность персонала

Почему контроль над трансмиссией имеет отдельный вес 20%. В этой отрасли двигатель, аккумуляторная батарея и контроллер одновременно определяют себестоимость единицы продукции, сертификацию безопасности и стабильность поставок. Производитель, собирающий продукцию из закупленных трансмиссий, подвержен колебаниям цен на компоненты и срыву сертификации любым поставщиком, независимо от того, сколько транспортных средств он отгружает. Компании, которые сами производят эти детали, могут выполнить редизайн под новый стандарт вместо ожидания в очереди поставщика.

Данные берутся из первичных раскрытий везде, где они существуют. Yadea, Aima, Giant, Merida, SUNRA и Tao Motor подают аудированные отчёты на биржах Гонконга, Шанхая, Шэньчжэня и Тайваня; NIU отчитывается перед Комиссией по ценным бумагам и биржам США. Pon.Bike и Accell Group не публикуют сопоставимых данных, поэтому их оценка опирается на отраслевые публикации, регуляторную отчётность и проверенные данные о численности персонала. Показатели мощности указаны так, как их заявил производитель, а не оценены независимо.

Отказ от ответственности: Рейтинги составлены на основе общедоступной информации третьих сторон и публикуются исключительно в исследовательских и справочно-рыночных целях. Они не являются инвестиционной, закупочной или юридической консультацией, а характеристики продукции, сертификация и коммерческие условия всегда должны проверяться непосредственно у производителя перед покупкой.
Почему Xiaomi, Lime и Razor исключены из этого рейтинга?
Потому что ни одна из них не производит технику, которую продаёт, а этот рейтинг измеряет именно производство. Исключение — определяющая особенность списка, а не побочное примечание, и оно отсеивает компании, присутствующие почти во всех других опубликованных рейтингах участников микромобильности.

Xiaomi — владелец бренда и канал продаж, а не производитель. Её электрические самокаты производятся компанией Segway-Ninebot и другими контрактными производителями, при этом у компании нет собственного завода по выпуску техники. Она фигурирует в цепочке поставок этого рейтинга — как клиент одной из компаний списка — но не в самом списке.

Lime, Bird, Dott, Voi и Swapfiets — сервисный бизнес. Они управляют шерингами или подписочными парками, а их ключевые компетенции — получение разрешений, логистика в каждом городе, разработка приложений и юнит-экономика. Используемое ими оборудование заказывается у сторонних производителей, включая Okai и Segway-Ninebot. Когда в 2023 году Bird Global подала заявление о банкротстве, ни одна производственная линия не остановилась — обанкротился оператор, а не завод. Платформы подписки и аренды, такие как Swapfiets, относятся к той же категории.

Razor и Apollo Scooters проектируют, но не производят. Razor USA, один из самых известных брендов американской микромобильности, полностью передаёт свои производственные линии OEM- и ODM-партнёрам в материковом Китае и Юго-Восточной Азии. Канадская Apollo Scooters сосредоточена на дизайне продуктов и программном обеспечении, тогда как её оборудование выпускается партнёрскими заводами в китайской провинции Чжэцзян. Оба — законопослушные компании с реальной репутацией продуктов; ни одна не владеет мощностями, превращающими сталь, алюминий и аккумуляторные ячейки в технику.

Это различие имеет практические последствия для покупателей. Когда бренд передаёт производство на аутсорс, сертификация, работа с отзывами продукции и контроль качества становятся контрактами, а не компетенциями. Отзывы продукции исполняются через третьих лиц, а смена завода может изменить продукт без каких-либо изменений в бренде на раме. Это не обязательно хуже — несколько брендов с аутсорсингом выпускают отличные продукты, — но это меняет то, кто несёт ответственность в случае отказа аккумуляторной батареи или тормозной системы.

Где исключённые компании учитываются как клиенты. Segway-Ninebot, Yadea и NIU продают продукцию как в розницу, так и флотам, и значительная доля контрактной микромобильной продукции в мире выходит с тех же китайских и тайваньских заводов, на которых производится техника брендов из этого списка. Проводимая здесь граница — это владение производством, а не значимость для рынка.
Что на самом деле меняет владение трансмиссией для производителя?
Это одновременно меняет удельную стоимость, сроки сертификации и ответственность за безопасность — именно поэтому компании из этого списка активно инвестируют в собственное производство двигателей, аккумуляторных батарей и контроллеров. Электрическая трансмиссия — самая ценная и наиболее регулируемая часть микромобильного транспортного средства, и контроль над ней отличает производителя от сборщика.

Контроль затрат — самый прямой эффект. Двигатели, батареи и контроллеры обычно составляют наибольшую долю в себестоимости компонентов лёгкого электромобиля. Производитель, выпускающий их самостоятельно, сохраняет эту маржу себе и защищён от роста цен поставщиков — решающее преимущество на рынке, где китайские городские электровелосипеды продаются с минимальной наценкой. Именно поэтому Yadea и Aima, каждая из которых ежегодно отгружает несколько миллионов транспортных средств, разрабатывают собственные линейки двигателей и батарей вместо покупки универсальных систем.

Скорость сертификации — второй эффект, и в 2025 году он стал критическим. Пересмотренный национальный стандарт Китая для электровелосипедов ужесточил требования к массе транспортного средства, ограничению скорости, электрической безопасности и огнестойкости, что потребовало редизайна всей внутренней цепочки поставок. Производители, контролирующие собственные трансмиссии, могли перестроить производство под новые правила по собственному графику. Компании, зависящие от покупных компонентов, были вынуждены ждать переквалификации от поставщиков, что является коммерческим недостатком, измеряемым месяцами упущенного сезона продаж. Та же динамика применима к Регламенту ЕС по аккумуляторам и к требованиям Комиссии по безопасности потребительских товаров США, которые переносят обязательства по документации и отслеживаемости вверх по цепочке поставок.

Химия батарей стала конкурентным полем битвы. Натрий-ионная батарейная система Yadea, представленная на рынке как Polar Sodium 1, обеспечивает запас хода более 100 километров и более 1 500 циклов зарядки, а компания дополнила её сетью обмена батарей, заменяющей блок примерно за 15 секунд. Натриевая химия важна, поскольку снижает зависимость от цен на литий и лучше ведёт себя в холодную погоду — реальное ограничение для жителей северного Китая и Европы. Создание такой системы требует владения дизайном батареи и управлением ею, что именно и измеряет показатель трансмиссии.

Функции подключённого транспорта зависят от того же контроля. Противоугонное отслеживание, удалённая диагностика и обновления по воздуху требуют прошивки, напрямую взаимодействующей с контроллером двигателя и системой управления батареей. Segway-Ninebot владеет 4 009 патентами в портфеле решений для коротких перемещений, а NIU производит батареи на собственных линиях в Чанчжоу специально для того, чтобы приложение могло удалённо отслеживать состояние батарей. Производитель, собирающий продукцию из сторонних систем, вынужден договариваться о доступе к этим данным.

Компромисс — капиталоёмкость. Владение производством трансмиссии означает финансирование линий двигателей, тестирования ячеек и сборки батарей наряду с заводами по выпуску транспортных средств, а также ответственность в случае отказа батареи. Поэтому более мелкие и финансово ограниченные производители часто прибегают к аутсорсингу — и поэтому компании во главе этого списка, как правило, удерживают свои позиции.
Почему старейшая в Европе группа по производству велосипедов проходит реструктуризацию?
Потому что Accell Group финансировала десятилетие поглощений за счёт долга, а европейский рынок электровелосипедов затем три года проходил коррекцию. Трудности группы — наиболее наглядная иллюстрация структурного раскола, проходящего через мировое производство микромобильности: с одной стороны — масштаб и самодостаточность, с другой — кредитное плечо и запасы.

Портфель собирался за счёт поглощений. Accell Group, созданная в 1998 году со штаб-квартирой в Херенвене (Нидерланды), покупками вошла практически во все европейские сегменты велосипедного рынка: Haibike — спортивные e-MTB, Lapierre — шоссейные и гоночные велосипеды, Batavus и Winora — велосипеды для голландских и немецких городских commuters, Koga — премиальные туристические, Babboe и Carqon — семейные и грузовые велосипеды. Выручка достигла пика в 1,29 млрд евро в 2023 году, а в 2022-м компания была приватизирована консорциумом во главе с KKR.

Затем спрос развернулся. Спрос на велосипеды в Европе был вытянут вперёд пандемией, и с 2023 года отрасль распродавала избыточные запасы с помощью масштабных скидок. Выручка Accell упала примерно до 1,05 млрд евро за 2024–2025 годы, тогда как долг остался неизменным. Группа несла обязательства payment-in-kind на 419 млн евро — структура, откладывающая выплату процентов путём добавления их к основной сумме долга, что не оставляет запаса прочности на случай спада. Отзыв грузовых велосипедов бренда Babboe добавил затраты на устранение последствий и репутационный ущерб в сегменте, который считался историей роста.

Ответом стала одновременно промышленная консолидация и финансовые переговоры. Accell сконцентрировала крупносерийную сборку на заводе в Тёсеге (Венгрия), где мощность превышает один миллион единиц в год при заметно более низкой себестоимости, чем на заменённых голландских заводах, а площадки в Херенвене и Хелмонде переоборудовала в центры проектирования и R&D. В январе 2026 года она продала титановый бренд Van Nicholas компании Velo-ce, запустила программу «One Accell» для централизации закупок и сокращения дублирующих SKU, а её бренд Lapierre отдельно подал на реорганизацию. В 2026 году группа вступила в реструктуризацию долга, в рамках которой акционерный капитал перешёл к кредитным учреждениям.

Что это говорит об отрасли в целом. Accell не была неконкурентоспособна по продукту — Haibike и Lapierre — действительно сильные марки. Неконкурентоспособной её делал баланс. Производители, поднимающиеся в этом рейтинге, — это, как правило, те, кто финансировал заводы из операционного денежного потока, а не из долга, и кто концентрировал выручку на рынках, где сам контролирует дистрибуцию. Концентрация более 90 % выручки Accell в Европе не оставила ей географической компенсации, когда Европа перестала покупать, — урок, который азиатские производители, строящие заводы во Вьетнаме, Мексике и Венгрии, явно усвоили.

Для дилеров и покупателей практический вопрос — непрерывность. Подобные реструктуризации обычно сохраняют бренды и сервисные сети, меняя собственника и, часто, источники поставок. Тем, у кого есть контрактные или гарантийные обязательства с затронутым брендом, следует уточнить, какое юридическое лицо теперь за ними стоит.
Какие производители лучше всего позиционированы в области натрий-ионных аккумуляторов и подключённых автомобилей?
Те, кто уже производит собственные аккумуляторные пакеты и прошивки, поскольку обе технологии требуют контроля над трансмиссией, а не просто доступа к ней. Натрий-ионная химия и функции подключённых транспортных средств — два развития, которые с наибольшей вероятностью изменят экономику производства в микромобильности в ближайшие три года, и одна и та же компетенция лежит в основе обоих.

Натрий-ионные аккумуляторы решают два самых сложных ограничения отрасли. Первое — волатильность цен на литий: карбонат лития в течение одного года мог колебаться в разы, и каждый производитель, закупающий ячейки на открытом рынке, напрямую принимает эту волатильность. Натрий abundant — его много, он дёшев и географически распределён, что важно для компаний, планирующих цепочки поставок в Китае, Юго-Восточной Азии, Европе и Америке. Второе ограничение — работа в холодную погоду. Литий-ионные пакеты теряют значительную часть полезной ёмкости ниже нуля, что ограничивает потенциальный рынок в северном Китае, Скандинавии, Канаде и на севере США — именно там, где микромобильность заменяет наибольшее количество поездок на автомобиле. Система Yadea Polar Sodium 1, представленная на EICMA в 2025 году, обеспечивает запас хода более 100 километров и свыше 1 500 циклов зарядки, а Yadea дополнила её сетью замены аккумуляторов, где обмен занимает около 15 секунд.

Замена аккумуляторов меняет бизнес-модель, а не только батарею. Сменный пакет превращает покупку энергии в подписку и устраняет время зарядки как барьер для курьеров и пользователей с большим пробегом. Он также сохраняет право собственности на аккумулятор за производителем, что создаёт устойчивый поток доходов от послепродажного обслуживания и делает утилизацию по окончании срока службы ответственностью производителя — обязанность, которую в любом случае закрепит регламент ЕС по батареям. Работать с такой сетью могут только компании, которые сами производят и отслеживают свои пакеты.

Функции подключённых транспортных средств уже отличают лидеров. Segway-Ninebot владеет 4 009 патентами в портфеле решений для коротких расстояний и интегрирует собственную систему управления батареей с разработанным внутри компании управлением двигателем. NIU стала первым китайским брендом микромобильности, выстроившим вокруг своих транспортных средств отношения с потребителями через ПО, используя приложение Niu для GPS-антиугонного отслеживания, удалённой диагностики неисправностей и обновлений прошивки — только в четвёртом квартале 2025 года аксессуары, запчасти и услуги принесли 95,1 млн юаней. SUNRA выбрала партнёрский путь, интегрировавшись с экосистемой HarmonyOS Connect от Huawei, чтобы добавить управление со смартфона и диагностику без разработки собственной платформы.

За чем следить. Три показателя покажут, какие производители действительно готовы к изменениям. Во-первых, выходит ли натрий-ионные пакеты компании на серийное производство, а не остаются концептами. Во-вторых, выходят ли сети замены аккумуляторов за пределы одного домашнего рынка. В-третьих, приносят ли подключённые функции измеримый регулярный доход, а не поставляются бесплатно в комплекте. Производители из этого списка, уже владеющие производством трансмиссии, изначально обладают компетенцией, необходимой для всех трёх пунктов; тем, кто закупает трансмиссии, придётся договариваться о доступе к ней.