VerityRank

Топ-10 производителей и поставщиков специализированных рабочих автомобилей

ГлавнаяТранспортное оборудованиеТоп-10 производителей и поставщиков специализированных рабочих автомобилей
Обновлено: сентябрь 2026 г.·Автор: исследовательская команда VerityRank·Методология

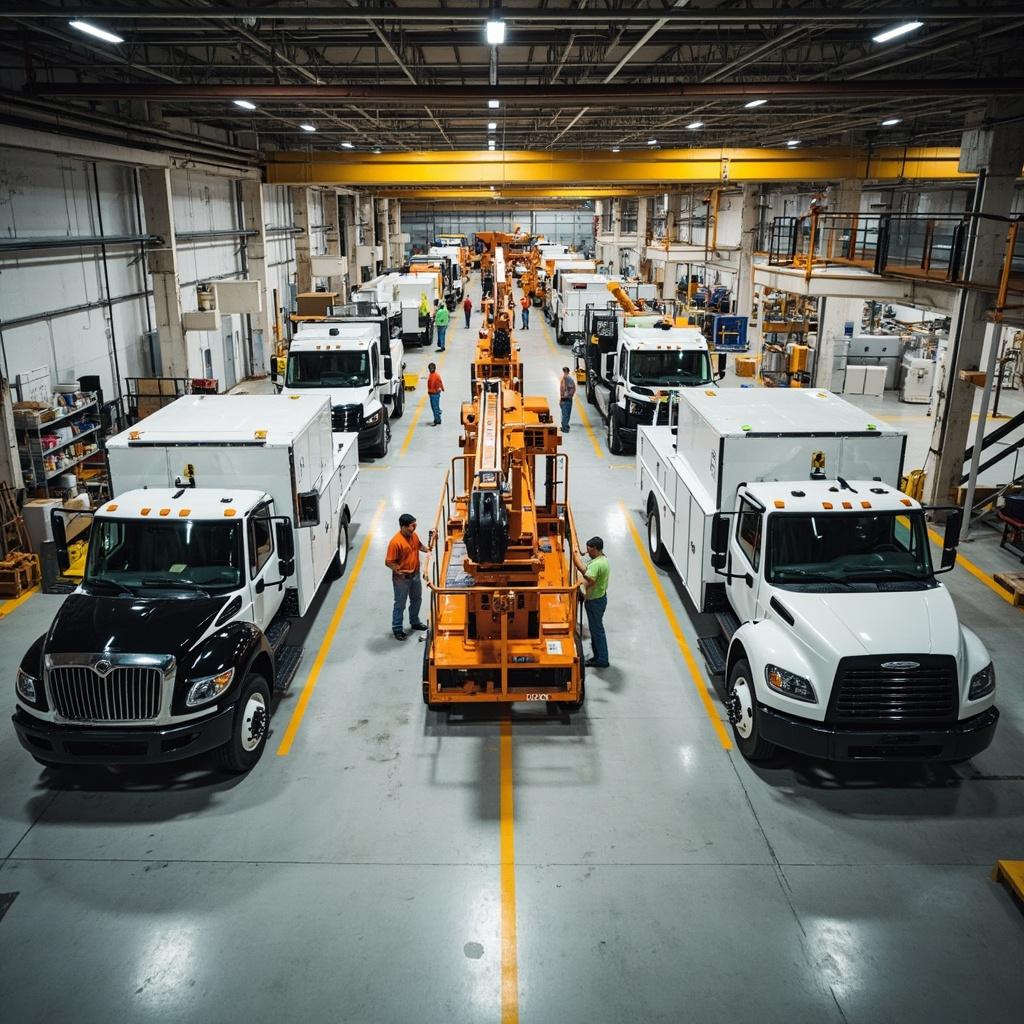
Большинство машин, которые чистят городские улицы, тушат пожары и поднимают ремонтные бригады, вовсе не производятся изготовителями грузовиков. Их создают небольшие группы специализированных инженерных компаний, контролирующие все этапы — от изготовления шасси до финальной сборки, — и именно эта самостоятельность производства является разделительной чертой, на которой построен данный рейтинг. Специализированная рабочая машина — это не коммерческий грузовик с навешенным сзади оборудованием. Шасси проектируется под конкретный цикл эксплуатации, гидравлическая система согласуется с навесным оборудованием, а не с грузом, а электрическая архитектура должна позволять надстройке взаимодействовать с силовой передачей. Когда эти компоненты поступают от несвязанных между собой поставщиков, готовая машина работает, но несёт компромиссы в развесовке, доступности для обслуживания и — всё чаще — в принципиальной возможности её электрификации.

Причина, по которой это различие стало критически важным, — электрификация. Дизельная рабочая машина приводит гидравлический насос через коробку отбора мощности двигателя. У электрической машины нет работающего на холостом ходу двигателя, поэтому надстройка должна получать питание напрямую от тягового аккумулятора через электронную коробку отбора мощности, а это требует, чтобы шасси и надстройка проектировались людьми, которые общаются между собой. Производители, самостоятельно отливающие рамы и производящие собственную гидравлику, быстро переходят на эту архитектуру. Те же, кто покупает коммерческое шасси и адаптирует под него надстройку, обнаруживают, что интерфейс им менять не подвластен. Именно поэтому Oshkosh проектирует собственные полноприводные специальные шасси, Rosenbauer производит собственные пожарные насосы и конструкции коленчатых подъёмников, а Bucher изготавливает гидравлические блоки управления внутри своих подметальных машин.

Масштаб в этом секторе измеряется заводами, а не узнаваемостью бренда. Oshkosh управляет примерно 130 производственными и сервисными объектами в 24 странах и выпускает более 50 000 подъёмников в год под маркой JLG, а также свыше 6 000 пожарных автомобилей Pierce и 8 000 мусоровозов и бетоновозов McNeilus. XCMG эксплуатирует супер-крупные заводы в Сюйчжоу вместе с производством Schwung в Германии, базой в Бразилии и заводом в Индии, имея мощность по выпуску кранов на автомобильном ходу более 30 000 единиц в год. Liebherr концентрирует тяжёлое краностроение в Эхингене (Германия) — крупнейшем в мире заводе автокранов, а Palfinger собирает продукцию более чем на 30 площадках, чтобы его краны можно было завершить сборкой рядом с кузовными производствами, которые их устанавливают. Terex реструктурировал свой портфель в феврале 2026 года, приобретя REV Group за 3,384 млрд USD, добавив пожарные автомобили и машины скорой помощи к подъёмникам Genie и мусоровозным кузовам Environmental Solutions Group.

Китайские производители перешли от экспорта машин к экспорту заводов. XCMG получает более 45% выручки за рубежом и локализуется через заводы в Бразилии и Индии. Выручка зарубежного основного бизнеса SANY достигла 48,5 млрд RMB, или 63,98% от общего объёма, при поддержке производств в Германии, США и Индии. Zoomlion строит на одиннадцати базах в восьми странах. Infore Enviro удерживает крупнейшую долю китайского рынка коммунальной техники в течение 24 лет подряд и уже экспортирует электрические подметальные машины на рынки, где раньше покупали только европейское оборудование.

Наша методология
VerityRank оценивает производителей по пяти взвешенным измерениям, при этом способность к самостоятельному производству рассматривается как квалификационный порог, а не как компонент оценки:
• Производственные возможности и масштаб объектов (35%): количество собственных заводов, масштаб механической обработки и изготовления, загрузка мощностей и полнота собственной цепочки поставок.
• Доля выручки от специализированных машин (30%): доля выручки и производственных мощностей, приходящаяся на категории специализированных рабочих машин. Производитель, продающий также общестроительную технику или несвязанное оборудование, получает более низкую оценку.
• Глобальные продажи и финансовая прозрачность (15%): консолидированная выручка, прозрачность и последовательность публикуемой финансовой отчётности, а также раскрытые показатели на китайском рынке.
• Охват бренда и видимость в поиске (10%): поисковый интерес, репутация в отрасли и оценка конечными пользователями среди операторов автопарков.
• Соответствие критерию самостоятельного производства (10%): проверка того, что компания эксплуатирует собственные производственные мощности. Контрактные производители, бренды, работающие только по лицензии, и компании без собственных значимых заводов исключаются из рейтинга независимо от выручки.

Источники данных: Цифры составлены на основе годовых отчётов за 2024 и 2025 финансовые годы, промежуточной отчётности и подач в фондовые биржи, перепроверенных по независимым отраслевым исследованиям, включая результаты Oshkosh Corporation за FY2025, годовой отчёт Bucher Industries за 2025 год, годовой отчёт Rosenbauer за 2024 год, отчёт Terex Corp по форме 8-K о приобретении REV Group и годовой отчёт Liebherr за 2025 год. Если компания отчитывается по финансовому году, не совпадающему с календарным, используется последний завершённый двенадцатимесячный период.

Отказ от ответственности: данный рейтинг основан на общедоступной информации третьих сторон и публикуется исключительно в исследовательских и справочно-рыночных целях. Он не является инвестиционной, закупочной или юридической рекомендацией, и читателям следует напрямую проверять производственные возможности, сертификацию и коммерческие условия у соответствующих производителей до заключения любого контракта.

Рейтинг Топ-10

2026.09 Выпуск
1
Oshkosh

Oshkosh Corporation

Oshkosh Corporation проводит большую часть своей деятельности, оставаясь незамеченной теми, кому она служит. Группа производит мусоровозы, которые вывозят отходы из жилых кварталов до рассвета, пожарные автомобили, стоящие в депо на соседнем квартале, и подъёмники с коленчатой стрелой, с помощью которых ремонтируют уличное освещение над ними. Со своей базы в Ошкоше, штат Висконсин, компания с 1917 года выпускает специализированные рабочие автомобили, и сегодня практически вся её выручка формируется именно за счёт них — это редкий по чистоте монопрофильный игрок в отрасли, где большинство конкурентов также продают легковые автомобили, потребительское оборудование или общестроительную технику. Чистые продажи за FY2025 достигли 10,42 млрд долл. США при чистой прибыли 647 млн долл. США, а руководство ориентирует выручку FY2026 на уровне около 11,0 млрд долл. США благодаря поставкам почтовых автомобилей нового поколения для USPS и устойчивому спросу на наземную авиационную технику обслуживания.

Сильные стороны:
• Лидерство в четырёх отдельных нишах: JLG занимает долю в верхнем эшелоне мирового рынка самоходных подъёмных платформ, Pierce — ведущий североамериканский бренд пожарной техники, а McNeilus — эталонное имя в сегменте мусоросборных кузовов — любая из этих позиций в отдельности определила бы компанию такого масштаба.
• Экспертиза в шасси и интеграции: Oshkosh самостоятельно разрабатывает специализированные полноприводные шасси, а созданная ею независимая подвеска TAK-4 применяется на машинах, работающих в условиях, где стандартные коммерческие грузовики бессильны — от взлётно-посадочных полос аэропортов до грунтовых противопожарных просек.
• Предсказуемость выручки в госсекторе: муниципальные, федеральные и аэропортовые операторы закупают технику в рамках многолетних циклов обновления парка, а не по разовому спросу, а программа USPS NGDV обеспечивает группе конвейер поставок, с которым мало какой производитель капитальных товаров может сравниться.
• Активная экспансия портфеля: приобретение итальянской Hinowa S.p.A. в сегменте гусеничных подъёмных платформ и испанской AUSA в сегменте компактной специальной техники вывело Oshkosh на рынки стеснённых пространств и пересечённой местности, к которым она ранее доступа не имела.
• Распределённое производство: 29 основных заводов и около 130 объектов в 24 странах позволяют Oshkosh производить технику в непосредственной близости от покупателей в Северной Америке и Европе.

Слабые стороны:
• Концентрация на оборонных программах: заметная часть выручки группы приходится на небольшое число контрактов на военные машины для США, а сроки заказов диктуются циклами закупок, которые компания не контролирует.
• Зависимость от муниципальных бюджетов: пожарная техника и мусоросборные кузова финансируются из капитальных бюджетов местных органов власти, которые быстро сжимаются в период спада: замена парков откладывается, а не просто сокращается.
• Чувствительность к ценам на сталь и тарифам: специализированные шасси, сварные кузова и гидравлические компоненты требуют больших объёмов стали и алюминия, поэтому изменения тарифов влияют на юнит-экономику быстрее, чем у конкурентов с высокими долями программного обеспечения.

Бренд

Oshkosh / JLG / Pierce

Основана

1917

Сотрудники

18,000

Присутствие

Более 150 стран

Расположение

29 основных производственных заводов и около 130 объектов в 24 странах

Штаб-квартира

США

Рынок

NYSE: OSK
Ключевые категории продуктов
Бренды специализированных рабочих машинКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиОтрасль наземного обслуживающего оборудования для аэропортов и портов (GSE)Отрасль пожарной безопасностиПротивопожарная защитаИндустрия подъёмного оборудованияИндустрия прицепов и логистического оборудованияБренды специализированных рабочих машинКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиОтрасль наземного обслуживающего оборудования для аэропортов и портов (GSE)Отрасль пожарной безопасностиПротивопожарная защитаИндустрия подъёмного оборудованияИндустрия прицепов и логистического оборудования
2
СИЭМДЖИ Групп

XCMG Construction Machinery Co., Ltd.

Группа XCMG является мировым лидером в производстве строительного и промышленного оборудования. Основанная в 1943 году, с годовой выручкой в 35,2 млрд долларов США, компания располагает обширными производственными и дистрибьюторскими сетями по всему миру, в которых занято 45 000 человек.

Сильные стороны: Крупнейший в мире комплекс по производству экскаваторов площадью 1,5 млн кв. м в Сюйчжоу, обеспечивающий непревзойденную экономию за счет масштаба производства. Быстрое международное расширение с производственными мощностями в Бразилии, Мексике, Индии и Казахстане. Обширный портфель продукции, охватывающий 14 категорий, с конкурентным ценовым преимуществом.

Слабые стороны: Зависимость от циклических моделей инвестиций в строительство и инфраструктуру, что приводит к периодической волатильности доходов. Интенсивное конкурентное давление как со стороны признанных мировых игроков, так и со стороны новых производителей с низкими издержками. Постоянная потребность в значительных капитальных вложениях в переход на электрификацию и автономные технологии.

Бренд

XCMG

Основана

1943

Сотрудники

45,000

Присутствие

190+ стран

Расположение

20+ мегазаводов в Китае + локализованные заводы в Бразилии (140 000 м²), Германии, Польше, Индии, Индонезии

Штаб-квартира

Китай

Рынок

https://www.nyse.com/

Ключевые категории продуктов
Машины и оборудованиеМашины и оборудованиеКомпании в сфере новой энергии и экоматериаловИндустрия дорожно-строительной техникиБренды строительных инструментов и оборудованияИндустрия новых энергетических системМашиностроение и строительная техникаПроизводители и поставщики новой энергии и экоматериаловИндустрия новой энергии и эко-материаловИндустрия оборудования для производства мобильных устройствМашины и оборудованиеМашины и оборудованиеКомпании в сфере новой энергии и экоматериаловИндустрия дорожно-строительной техникиБренды строительных инструментов и оборудованияИндустрия новых энергетических системМашиностроение и строительная техникаПроизводители и поставщики новой энергии и экоматериаловИндустрия новой энергии и эко-материаловИндустрия оборудования для производства мобильных устройств
3
Либхерр Группа

Liebherr-International AG

Группа Liebherr является мировым лидером в производстве строительного и промышленного оборудования. Основанная в 1949 году, с годовой выручкой €13,2 млрд (2025 финансовый год), компания располагает обширными производственными и дистрибьюторскими сетями по всему миру, в ней работают 53 000 человек.

Сильные стороны: Семейная структура собственности, позволяющая осуществлять долгосрочные стратегические инвестиции без давления со стороны квартальной прибыли публичных рынков. Отраслевая вертикальная интеграция, включая собственное производство гидравлических насосов, двигателей и регулирующих клапанов. Диверсифицированный портфель продукции, охватывающий строительный, горнодобывающий, морской и аэрокосмический сектора, обеспечивающий устойчивость к циклическим колебаниям.

Слабые стороны: Зависимость от циклических моделей инвестиций в строительство и инфраструктуру, создающая периодическую волатильность выручки. Интенсивное конкурентное давление как со стороны признанных мировых игроков, так и со стороны новых производителей с низкими издержками. Постоянная потребность в значительных капитальных вложениях в переход на электрификацию и автономные технологии.

Бренд

Liebherr Group

Основана

1949

Сотрудники

53,000

Присутствие

Глобальное присутствие в более чем 130 странах с более чем 50 производственными и сервисными компаниями; сильнейшие позиции в Европе, на Ближнем Востоке и на развивающихся горнодобывающих рынках; расширение присутствия в Северной Америке

Расположение

Более 50 специализированных производственных компаний в Германии, Австрии, Швейцарии, Франции, Испании, России, Бразилии, Индии, Китае и США; ключевые объекты включают Эхинген (мобильные и гусеничные краны), Биберах (компоненты для аэрокосмической отрасли), Кольмар (карьерные экскаваторы), Бишофсхофен (колёсные погрузчики)

Штаб-квартира

Германия

Рынок

Not Listed (Family Owned)

Ключевые категории продуктов
Бренды строительных инструментов и оборудованияОтрасль потолочных систем и интеграцииИндустрия систем ограждающих конструкций зданийОтрасль систем управления PLCИндустрия систем промышленной автоматизацииПроизводители строительных инструментов и оборудованияИндустрия оборудования для производства мобильных устройствИндустрия систем машинного зренияИндустрия систем автоматизации зданий (BAS)Отрасль приводов и регулирующих клапановБренды строительных инструментов и оборудованияОтрасль потолочных систем и интеграцииИндустрия систем ограждающих конструкций зданийОтрасль систем управления PLCИндустрия систем промышленной автоматизацииПроизводители строительных инструментов и оборудованияИндустрия оборудования для производства мобильных устройствИндустрия систем машинного зренияИндустрия систем автоматизации зданий (BAS)Отрасль приводов и регулирующих клапанов
4
Zoomlion

Zoomlion Heavy Industry Science and Technology Co., Ltd.

Zoomlion Heavy Industry Science and Technology Co., Ltd. начала свою историю в 1992 году как технический институт, выделившийся из китайской системы исследований строительной техники, и выросла в одну из наиболее диверсифицированных в стране компаний по производству тяжёлого оборудования. В городе Чанша провинции Хунань она выпускает башенные краны, бетононасосы и автобетоносмесители, мобильные краны, подъёмные платформы, сельскохозяйственную технику и карьерные самосвалы. Отличие недавних результатов заключается не в внутреннем масштабе, а в географической ребалансировке: выручка за 2025 финансовый год достигла 45,48 млрд юаней (около 6,5 млрд долларов США), из которых на зарубежные продажи пришлось 23,38 млрд юаней — рост на 30,58% в годовом исчислении, впервые переместивших международную долю бизнеса за половину — до 51,41%. Подъёмная техника, высокотехнологичное сельхозоборудование и карьерные самосвалы в совокупности обеспечивают уже более 48% выручки, тогда как внутренняя строительная база всё ещё находится в фазе корректировки.

Сильные стороны:
• Производство внутри экспортных рынков: одиннадцать производственных баз в восьми странах — Италия (CIFA), Германия, Индия, Мексика, Беларусь, Бразилия, Турция и США — плюс строящийся завод в Венгрии размещают Zoomlion внутри тарифных границ регионов сбыта, а не за их пределами.
• Широта продуктовой линейки, устойчивая к циклам: башенные краны и бетонооборудование абсорбируют внутренний строительный цикл, тогда как подъёмные платформы, сельхозтехника и карьерные самосвалы растут на независимых драйверах спроса, поэтому ни один конечный рынок в одиночку не определяет результат группы.
• Плотная зарубежная сбытовая и сервисная сеть: более 400 зарубежных представительств в более чем 170 странах, обслуживаемых преимущественно свыше чем 4 400 местными сотрудниками в рамках модели прямых продаж конечным клиентам, а не через дистрибьюторов.
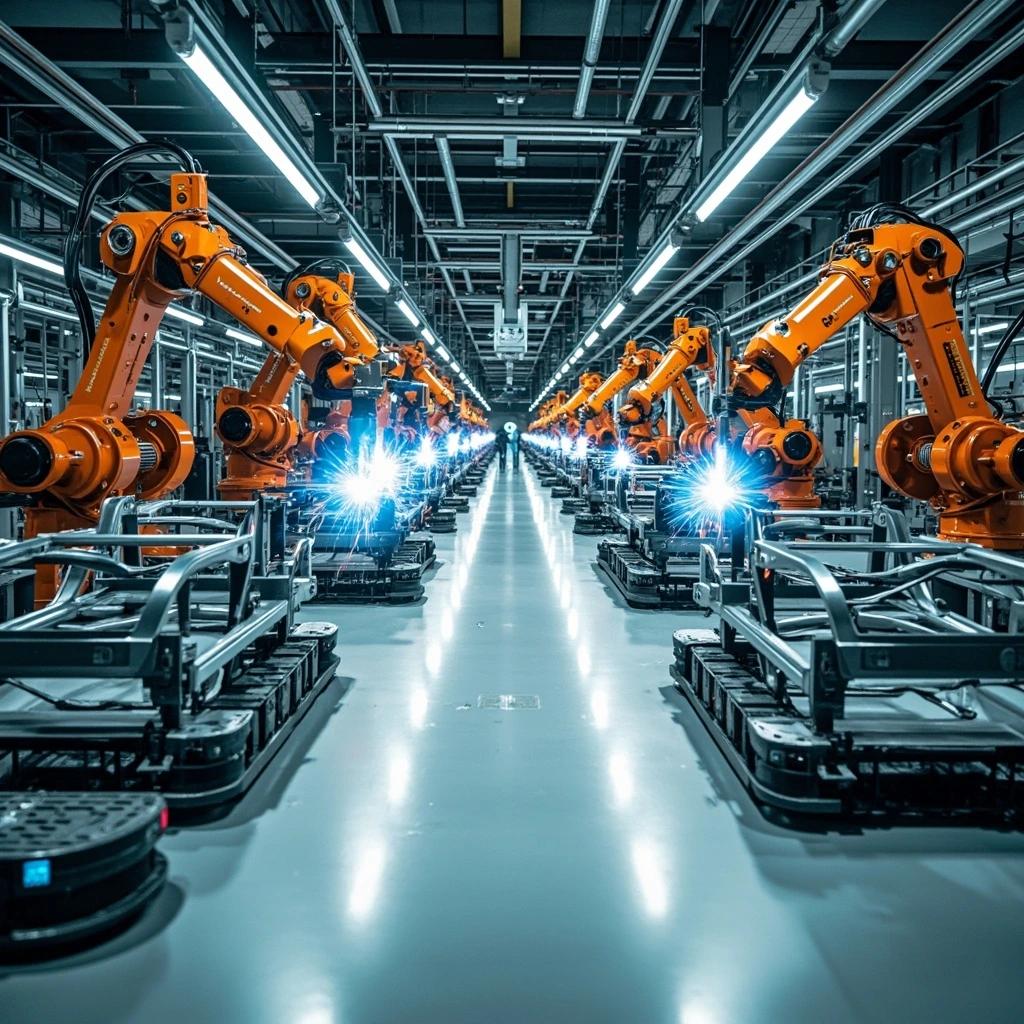
• Автоматизированное основное производство: умный индустриальный город в Чанше интегрирует роботизированную сварку, автоматическую окраску и цифровое планирование по основным продуктовым линиям группы, что повышает стабильность выпуска без пропорционального роста численности персонала.

Слабые стороны:
• Торможение домашнего рынка: спрос на строительство в Китае, связанный с недвижимостью, остаётся в затяжной корректировке, внутренняя выручка снизилась примерно до 22,1 млрд юаней, или 48,59% от общего объёма, — внутренняя база перестала быть двигателем роста и теперь служит главным образом поглотителем издержек.
• Валютные и торговые риски: при получении более половины выручки за рубежом курсовые эффекты юаня и антидемпинговые или антимонопольные меры в странах присутствия способны размывать маржу быстрее, чем растёт портфель заказов.
• Финансовые риски, заложенные в продажи: значительная часть китайской строительной техники продаётся с финансированием, что удерживает дебиторскую задолженность и риск остаточной стоимости на балансе на протяжении спадов.

Бренд

Zoomlion

Основана

1992

Сотрудники

27,000

Присутствие

Более 170 стран и регионов

Расположение

11 производственных баз в 8 странах плюс комплекс Changsha Smart Industrial City

Штаб-квартира

Китай

Ключевые категории продуктов
Бренды специализированных рабочих машинКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиБетонная промышленностьТоварный бетонИндустрия подъёмного оборудованияКомпании по производству горнодобывающего и металлургического оборудованияПроизводители горно-металлургического оборудованияБренды специализированных рабочих машинКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиБетонная промышленностьТоварный бетонИндустрия подъёмного оборудованияКомпании по производству горнодобывающего и металлургического оборудованияПроизводители горно-металлургического оборудования
5
Terex

Terex Corporation

За прошедшее десятилетие Terex превратилась в компанию, совершенно не похожую на ту, которую когда-то описывало её название. Группа, строившая драглайны и карьерные самосвалы, теперь получает выручку от трёх сфокусированных направлений бизнеса, которые почти ничем не связаны, кроме требования работать в тяжёлых условиях. Genie производит подъёмные рабочие платформы и телескопические погрузчики, с помощью которых строительные бригады и команды промышленного обслуживания выполняют работы на высоте. Environmental Solutions Group выпускает кузова мусоровозов и оборудование для переработки отходов для муниципальных и частных перевозчиков. А благодаря приобретению REV Group за 3,384 млрд долл. США, завершённому в феврале 2026 года, Terex добавила в свой портфель пожарную технику и машины скорой помощи — шаг, который сделал её одним из немногих производителей, способных оснастить весь муниципальный автопарк города по одному заказу. Чистые продажи за 2025 финансовый год составили 5,40 млрд долл. США; в пересчёте с учётом REV объединённый бизнес работает на уровне примерно 7,89 млрд долл. США.

Сильные стороны:
• Три несвязанных между собой источника спроса: подъёмные платформы зависят от строительства и промышленного обслуживания, экологическое оборудование — от муниципальных контрактов на вывоз отходов, а пожарная техника — от бюджетов общественной безопасности. Спад в одном сегменте редко совпадает со спадом в других, что сглаживает кривую выручки группы так, как не может ни один производитель одного продукта.
• Глобальная установленная база Genie: бренд является эталоном при спецификации парка прокатных компаний по всему миру, а прокатные компании покупают исходя из остаточной стоимости и доступности запчастей — двух переменных, которые напрямую обеспечивают более 40 000 единиц годовой производственной мощности Genie и многолетняя история эксплуатации.
• Муниципальная доля после приобретения REV: владение одновременно Environmental Solutions Group и REV Group даёт Terex редкое положение среди менеджеров автопарков городов и округов, которые всё чаще предпочитают консолидированных поставщиков, способных обслуживать мусоровозы, пожарные машины и машины скорой помощи в рамках единого соглашения о техническом обслуживании.
• Производство на нескольких континентах: заводы в штатах Вашингтон, Южная Каролина и Висконсин, а также объекты в Великобритании и Чанчжоу (Китай) позволяют Terex производить продукцию внутри торговых блоков, где работают её клиенты.

Слабые стороны:
• Риск интеграции после приобретения REV: две цепочки поставок, две дилерские сети и две инженерные организации теперь необходимо объединить, а долговая нагрузка на балансе существенно возросла по сравнению с периодом до сделки.
• Цикличность крупнейшего сегмента: подъёмные рабочие платформы остаются крупнейшим источником прибыли группы и тесно связаны со строительной активностью в Северной Америке и Европе, которая с 2024 года остаётся неравномерной.
• Меньший масштаб по сравнению с лидерами отрасли: при объёме менее 8 млрд долл. США в пересчёте Terex не может сравниться с Caterpillar или Komatsu по глобальной плотности дилерской сети, логистике запчастей или закупочной силе и конкурирует вместо этого за счёт специализации и соответствия продукта потребностям клиентов.

Бренд

Terex / Genie / ESG / REV Group

Основана

1933

Сотрудники

15,000

Присутствие

150+ стран

Расположение

Производственные предприятия в Вашингтоне, Южной Каролине и Висконсине (США), Великобритании и Чанчжоу, Китай

Штаб-квартира

США

Рынок

NYSE: TEX
Ключевые категории продуктов
Производители специализированных рабочих машинКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиОтрасль пожарной безопасностиПротивопожарная защитаКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеПроизводители специализированных рабочих машинКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиОтрасль пожарной безопасностиПротивопожарная защитаКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудование
6
Bucher Industries

Bucher Industries AG

Лишь немногие производители из этого списка могут указать дату основания 1807 год. Bucher Industries строит машины в цюрихской низменности уже более двух веков, и за это время сформировала портфель, узкий по назначению, но необычайно глубокий с инженерной точки зрения. Её два крупнейших подразделения обеспечивают более 75% продаж. Bucher Municipal выпускает компактные подметальные машины, автомобили для очистки канализации и ливневых колодцев и коммунальную технику зимнего содержания, которые обеспечивают работу европейских городов, и является эталоном рынка в нескольких из этих ниш. Kuhn Group производит косилки, пресс-подборщики, почвообрабатывающую технику и самоходные опрыскиватели, на которых европейские и североамериканские фермы работают сезон за сезоном. Чистые продажи за 2025 финансовый год составили 2,914 млрд швейцарских франков (около 3,35 млрд долларов США) — снижение с 3,155 млрд франков годом ранее на фоне смены фазы североамериканского аграрного цикла; в группе работает примерно 14 100 человек.

Сильные стороны:
• Нишевые позиции, которые трудно пошатнуть: компактные подметальные машины и комбинированные автомобили для очистки канализации требуют гидравлических компетенций, муниципальных сертификатов и сервисной сети рядом с депо заказчика. Bucher Municipal удерживает свою долю, потому что город, стандартизировавший одну компоновку шасси, не станет менять поставщика ради экономии нескольких процентов на цене закупки.
• Прочность баланса как конкурентное оружие: с долей собственного капитала выше 66% и стабильно положительным денежным потоком группа способна выдержать многолетний аграрный спад и продолжать финансировать разработки — решающее преимущество перед конкурентами с долгами, когда спрос на технику падает.
• Две независимые клиентские базы: бюджеты муниципального благоустройства и доходы фермерских хозяйств реагируют на совершенно разные факторы, поэтому европейское восстановление подразделения в Мюнхене в 2025 году частично компенсировало слабость портфеля заказов Kuhn в Северной Америке.
• Плотность производства в Европе: более 30 производственных площадок, сосредоточенных в Швейцарии, Германии, Франции, Великобритании и Австрии, позволяют Bucher доставлять продукцию большей части своих европейских муниципальных клиентов в течение одного дня.

Слабые стороны:
• Слабость североамериканского аграрного рынка: фермерские доходы и спрос на замену техники в США и Канаде снижаются, и Kuhn напрямую зависит от этого цикла с ограниченными возможностями его сократить.
• Небольшой абсолютный масштаб: с оборотом около 3,35 млрд долларов США Bucher на порядок меньше лидеров тяжёлого машиностроения, что ограничивает её переговорную силу в закупках и возможности финансировать глобальную дистрибуцию.
• Валютное давление швейцарского франка: производство в Швейцарии и продажи в евро и долларах означают, что отчётная маржа колеблется вместе с обменным курсом, а устойчивая крепость франка остаётся постоянной проблемой.

Бренд

Bucher Municipal / Kuhn / Bucher Industries

Основана

1807

Сотрудники

14,100

Присутствие

Более 100 стран

Расположение

Более 30 производственных площадок в Швейцарии, Великобритании, Франции, Германии, Австралии, США и Тяньцзине, Китай

Штаб-квартира

Швейцария

Рынок

SIX: BUCN
Ключевые категории продуктов
Производители специализированных рабочих машинКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиИндустрия дорожно-строительной техникиИндустрия подъёмного оборудованияСельскохозяйственная продукцияМашины и оборудованиеМашины и оборудованиеПроизводители специализированных рабочих машинКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиИндустрия дорожно-строительной техникиИндустрия подъёмного оборудованияСельскохозяйственная продукцияМашины и оборудованиеМашины и оборудование
7
Группа САНЫ

Sany Heavy Industry Co., Ltd.

SANY Group — мировой лидер в производстве строительного и промышленного оборудования. Основанная в 1989 году, компания с годовой выручкой 78,8 млрд юаней (2025 г.) располагает обширными производственными и дистрибьюторскими сетями по всему миру, в ней работают 50 000 человек.

Сильные стороны: Передовая автоматизация производства с «умными» заводами, признанными программой Lighthouse Всемирного экономического форума. Активная международная экспансия с инвестициями в размере 00 млн+ долларов в производственные мощности в США, Германии, Индии и Бразилии. Вертикальная интеграция в производство гидравлических компонентов и электронных систем управления, снижающая зависимость от сторонних поставщиков.

Слабые стороны: Зависимость от циклических колебаний в строительстве и инвестициях в инфраструктуру, что приводит к периодической волатильности выручки. Острая конкуренция как со стороны признанных мировых игроков, так и со стороны новых производителей с низкими издержками. Постоянная потребность в значительных капитальных вложениях в электрификацию и переход на автономные технологии.

Бренд

SANY

Основана

1989

Сотрудники

50,000

Присутствие

180+ стран

Расположение

25 крупных производственных баз с 37 «умными» заводами + 2 предприятия — участника глобальной сети маяков WEF

Штаб-квартира

Китай

Рынок

SSE:600031

Ключевые категории продуктов
Машины и оборудованиеМашины и оборудованиеОтрасль наземного обслуживающего оборудования для аэропортов и портов (GSE)Компании в сфере новой энергии и экоматериаловИндустрия дорожно-строительной техникиПромышленность энергИндустрия новых энергетических системМашиностроение и строительная техникаПроизводители и поставщики новой энергии и экоматериаловИндустрия новой энергии и эко-материаловМашины и оборудованиеМашины и оборудованиеОтрасль наземного обслуживающего оборудования для аэропортов и портов (GSE)Компании в сфере новой энергии и экоматериаловИндустрия дорожно-строительной техникиПромышленность энергИндустрия новых энергетических системМашиностроение и строительная техникаПроизводители и поставщики новой энергии и экоматериаловИндустрия новой энергии и эко-материалов
8
Palfinger

Palfinger AG

Один продукт определяет Palfinger: кран-манипулятор с шарнирно-сочленённой стрелой, сложенный за кабиной грузовика с плоской платформой. Гидравлический шарнирно-сочленённый кран-погрузчик — обманчиво простое оборудование — серия стрел, которые раскладываются для подъёма груза на транспортное средство без отдельного погрузчика или крана, — и вокруг него Palfinger построила глобальный бизнес, занимающий более 30% мирового рынка. Из своей базы в Бергхайме под Зальцбургом австрийская группа производит более 120 000 кранов и гидравлических погрузочно-разгрузочных систем в год, наряду с автотранспортными подъёмными платформами, оборудованием для лесозаготовки и переработки отходов, а также крюковыми погрузочными системами. Выручка за 2024 финансовый год достигла 2,45 млрд евро (примерно 2,65 млрд долл. США) при численности персонала около 12 700 человек, и компания прогнозирует дальнейший рост в 2025 году.

Сильные стороны:
• Доминирующее положение в определённой нише: обладание более чем 30% мирового рынка кранов-манипуляторов означает, что Palfinger задаёт отраслевые стандарты — интерфейсы монтажа, гидравлическое давление, протоколы управления, — на которые ориентируются производители кузовов и операторы автопарков при проектировании, что повышает издержки перехода к конкуренту.
• Контроль над цепочкой создания стоимости: группа самостоятельно производит гидравлические клапаны, цилиндры и управляющую электронику, а не закупает их, что защищает как маржинальность, так и сроки поставок при дефиците на рынке комплектующих. Такая вертикальная интеграция нетипична для производителей кранов сопоставимого масштаба.
• Распределённая сборка рядом с клиентом: более 30 производственных и сборных площадок в Австрии, Словении, Болгарии, Бразилии и Китае позволяют завершать изготовление кранов вблизи производителей кузовов, которые их монтируют, что важно, поскольку кран-манипулятор обычно выбирается совместно с грузовиком, на который он будет установлен.
• Диверсификация выручки за пределами строительства: лесопереработка, сбор и переработка отходов и морские применения росли быстрее, чем классический строительный крановый бизнес, и эти сегменты подчиняются иным факторам спроса, чем строительная активность.

Слабые стороны:
• Зависимость от европейского строительства: классический бизнес кранов-манипуляторов по-прежнему привязан к строительству и обновлению автопарков в Европе, где активность была слабой с 2023 года, а более высокие процентные ставки задерживали закупки техники.
• Зависимость от партнёров по шасси: поскольку Palfinger производит кран, а не грузовик, её продажи зависят от доступности коммерческих шасси сторонних производителей, и дефицит шасси или смена модельного ряда напрямую отражается на портфеле заказов.
• Скромный финансовый масштаб: с выручкой около 2,65 млрд долл. США группа обладает ограниченными возможностями для финансирования расширения глобальной дистрибуции, а её меньший баланс оставляет меньше пространства для преодоления затяжного спада, чем у более крупных диверсифицированных конкурентов.

Бренд

Palfinger

Основана

1932

Сотрудники

12,728

Присутствие

130+ стран

Расположение

Более 30 производственных и сборочных площадок, включая Ленгау (Австрия), Словению, Болгарию, Бразилию и Жэньдун, провинция Цзянсу, Китай

Штаб-квартира

Австрия

Рынок

VIE: PAL

Ключевые категории продуктов
Производители специализированных рабочих машинИндустрия подъёмного оборудованияКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеМашины и оборудованиеИндустрия прицепов и логистического оборудованияБетонная промышленностьПроизводители специализированных рабочих машинИндустрия подъёмного оборудованияКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеМашины и оборудованиеИндустрия прицепов и логистического оборудованияБетонная промышленность
9
Infore Environment Technology Group

Infore Environment Technology Group Co., Ltd.

Улицы более чем 300 китайских городов убирают машины, построенные одной компанией. Infore Environment Technology Group на протяжении 24 лет подряд удерживает крупнейшую долю рынка санитарной техники Китая, а также услуг городской среды; штаб-квартира компании расположена в Фошане, провинция Гуандун, Китай. С годовой выручкой около 2 млрд долларов компания насчитывает более 10 000 сотрудников и занимает первое место по доле рынка в секторе оборудования для охраны окружающей среды Китая 25 лет подряд (доля 21,1 % в 2025 году). Infore осуществила выдающуюся двойную трансформацию: доминируя в традиционном производстве санитарной техники и одновременно прокладывая путь к автономному, электрифицированному и интеллектуальному будущему управления городской средой.

Сильные стороны: санитарная техника Infore Environment на новых источниках энергии занимает выдающуюся долю рынка 35,0 % в Китае, удерживая лидерство четыре года подряд, что отражает её непревзойдённое конкурентное преимущество в аккумуляторных мусоровозах, подметальных и поливомоечных машинах, отвечающих ужесточающимся требованиям к городским выбросам. Запущенный компанией в 2025 году полноматричный флот автономных уборочных роботов (класса от 1 до 18 тонн) представляет собой трансформирующий скачок в предоставлении городских услуг: беспилотная эксплуатация с компьютерным зрением и LiDAR уже развёрнута более чем в 30 городах Китая. Агрессивная стратегия международной экспансии Infore, включая недавно введённые в строй заводы в Италии и Таиланде, обеспечившие рост зарубежных заказов на 445 % в 2025 году, демонстрирует успешную реализацию подхода «продавай на месте, производи на месте», снижающего риски торговых барьеров. Интегрированная бизнес-модель «оборудование + сервисная эксплуатация» создаёт синергетические потоки доходов, где продажи оборудования финансируют рост сервисных контрактов, а эксплуатационные данные питают НИОКР.

Слабые стороны: концентрация выручки Infore в секторе муниципальной санитарии Китая создаёт зависимость от фискального давления на местные органы власти: крупные сервисные контракты требуют значительного оборотного капитала на старте и сопряжены с длительными сроками взыскания платежей. Стремительное строительство зарубежных заводов и расширение персонала в Италии и Таиланде создают серьёзные проблемы межкультурного управления, способные осложнить операционную реализацию на критическом этапе наращивания мощностей. Будучи преимущественно китайским брендом без устоявшейся узнаваемости на западных рынках, Infore сталкивается с препятствиями в вопросах доверия при участии в тендерах на муниципальные контракты в Европе и Северной Америке против устоявшихся конкурентов, таких как Kärcher и Tennant.

Бренд

Infore Environment

Основана

1993

Сотрудники

20,000

Присутствие

Китай (более 95 % выручки), а также растущий экспорт в Юго-Восточную Азию, Европу и Южную Америку

Расположение

Пять производственных баз, включая комплекс интеллектуального производства «Лугу» в Чанше, а также базы в Шуньдэ (Гуандун) и Шанъю (Чжэцзян)

Штаб-квартира

Китай

Рынок

SZSE: 000967
Ключевые категории продуктов
Машины и оборудованиеКомпании по производству систем передачи энергииКомпании по производству оборудования для работы с жидкостямиКомпании по производству оборудования для перемещения материаловКомпании по системам ОВиККомпании по производству холодильных системКомпании по промышленным системам автоматизацииКомпании по производству инженерной и строительной техникиКомпании по производству экологического и уборочного оборудованияПроизводители и поставщики экологического и уборочного оборудованияМашины и оборудованиеКомпании по производству систем передачи энергииКомпании по производству оборудования для работы с жидкостямиКомпании по производству оборудования для перемещения материаловКомпании по системам ОВиККомпании по производству холодильных системКомпании по промышленным системам автоматизацииКомпании по производству инженерной и строительной техникиКомпании по производству экологического и уборочного оборудованияПроизводители и поставщики экологического и уборочного оборудования
10
Rosenbauer

Rosenbauer International AG

Когда авиалайнер выкатывается за пределы взлётной полосы, машина, прибывающая первой, должна проехать по изломанному грунту, иметь собственный запас воды и подать огнетушащее средство через стрелу менее чем за три минуты. Очень немногие производители могут построить такую машину. Rosenbauer — одна из них, и она производит пожарные автомобили с 1866 года — дольше, чем существует в любом виде любая другая компания из этого списка. Из Леондинга в Верхней Австрии группа выпускает муниципальные пожарные насосные автомобили, автолестницы и коленчатые подъёмники, промышленные системы пожаротушения и аэродромный аварийно-спасательный автомобиль PANTHER (ARFF), 200-й экземпляр которого был поставлен в Японию. Выручка за 2024 финансовый год достигла 1,306 млрд евро (около 1,42 млрд долларов США) при портфеле заказов в 2,28 млрд евро, обеспечивающем загрузку заводов примерно на два года; около 5 000 сотрудников выпускают более 4 500 пожарных и спасательных автомобилей в год, в том числе свыше 300 PANTHER.

Сильные стороны:
• Полная собственная компетенция в пожаротушении: Rosenbauer производит собственные шасси, пожарные насосы, стрелы и электронные системы управления. Автолестницы и спасательные платформы должны сертифицироваться как система, а не как компоненты, и владение каждым элементом этой системы позволяет группе гарантировать характеристики, которых не могут достичь конкуренты, собирающие технику из сторонних деталей.
• Портфель заказов, сглаживающий цикличность: при объёме 2,28 млрд евро портфель заказов покрывает примерно два года производства. В отрасли, где муниципальные закупки следуют годовым бюджетным циклам, такая предсказуемость позволяет Rosenbauer планировать производство и абсорбировать краткосрочные колебания спроса, которые дестабилизировали бы конкурента, работающего только под заказ.
• Технологическое лидерство в ARFF: линейка PANTHER — эталонный аэродромный пожарный автомобиль, а successive поставки на требовательные рынки — включая 200-й автомобиль, переданный японскому аэропорту, — демонстрируют технические возможности и обеспечивают долгосрочную выручку от сервиса на каждом аэродроме, где эксплуатируется такая машина.
• Укреплённая структура капитала: увеличение капитала на 119 млн евро со стороны австрийского консорциума Robau повысило долю собственного капитала примерно до 26% и заметно улучшило операционный денежный поток, дав группе возможность выполнять портфель заказов без давления на баланс.

Слабые стороны:
• Концентрация на одном конечном рынке: практически вся выручка приходится на пожарные и спасательные автомобили, поэтому группа не имеет диверсификации на случай снижения муниципальных или аэропортовых капитальных расходов.
• Зависимость от графиков государственных закупок: пожарную технику покупают города, регионы и операторы аэропортов, чьи решения о закупках привязаны к бюджетным циклам и графикам тендеров, а перенос тендера смещает выручку между годами без какого-либо изменения реального спроса.
• Небольшой масштаб в капиталоёмком бизнесе: выручки около 1,42 млрд долларов США должно хватать на содержание нескольких европейских и зарубежных заводов, а фиксированные затраты сертифицированного производства невозможно быстро сократить при ослаблении заказов.

Бренд

Rosenbauer

Основана

1866

Сотрудники

4,999

Присутствие

Более 100 стран

Расположение

Более 10 производственных предприятий, включая Леондинг (Австрия), Карлсруэ (Германия), Миннесоту (США), Испанию и Саудовскую Аравию

Штаб-квартира

Австрия

Рынок

VIE: ROS

Ключевые категории продуктов
Производители специализированных рабочих машинОтрасль пожарной безопасностиПротивопожарная защитаОтрасль наземного обслуживающего оборудования для аэропортов и портов (GSE)Компании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиМашины и оборудованиеМашины и оборудованиеИндустрия прицепов и логистического оборудованияПроизводители специализированных рабочих машинОтрасль пожарной безопасностиПротивопожарная защитаОтрасль наземного обслуживающего оборудования для аэропортов и портов (GSE)Компании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиМашины и оборудованиеМашины и оборудованиеИндустрия прицепов и логистического оборудования

Часто задаваемые вопросы

Как VerityRank проверяет, действительно ли производитель сам производит своё оборудование?
Способность к самостоятельному производству рассматривается как квалификационный порог, а не как компонент оценки: компания, не имеющая собственных производственных мощностей, полностью исключается из этого рейтинга, независимо от размера её выручки. Это правило существует потому, что в секторе специализированных рабочих машин присутствует значительное число компаний, чьё имя стоит на готовой машине, к разработке которой они не имели никакого отношения. Одни из них — владельцы брендов, заказывающие производство на сторонних заводах; другие — системные интеграторы, которые покупают коммерческое шасси, покупают кузов и собирают их вместе. И те и другие могут получить работоспособную машину, но ни те ни другие не контролируют проектные решения, определяющие, будет ли она поддерживаться через пятнадцать лет и возможна ли её конверсия на электрический привод.

Проверка начинается с физического присутствия. Мы ищем собственные заводы, а не подрядные мощности, и считаем их: Oshkosh управляет примерно 130 производственными и сервисными объектами в 24 странах; Liebherr владеет более чем 50 заводами, включая площадку в Эхингене (Германия) — крупнейший в мире завод мобильных кранов; Bucher Industries располагает более чем 30 производственными площадками; Palfinger собирает продукцию более чем на 30 объектах.

Второй тест — вертикальная интеграция ключевых компонентов. Для рабочей машины это шасси, гидравлическая система, рабочее оборудование и всё чаще электроника управления. Rosenbauer самостоятельно производит пожарные насосы, конструкции лестниц и стрел, а также системы дозирования пены. Palfinger выпускает собственные гидравлические клапаны, цилиндры и электронику управления краном — редкость для компании такого размера, — и именно поэтому она занимает более 30 % мирового рынка кранов-манипуляторов. Oshkosh проектирует и строит собственные специальные полноприводные шасси с независимой подвеской TAK-4 вместо адаптации рамы коммерческого грузовика.

Третий тест — публикует ли компания производственные, а не маркетинговые показатели. Годовые отчёты, раскрывающие количество заводов, данные о мощностях и капитальные затраты по сегментам, рассказывают совсем другую историю, чем презентации для инвесторов, раскрывающие объём заказов и позиционирование бренда. Там, где компания сообщает о мощностях — Bucher выпускает более 10 000 коммунальных уборочных машин и 60 000 сельскохозяйственных машин в год, Palfinger — свыше 120 000 кранов-манипуляторов, Rosenbauer — более 4 500 пожарных и спасательных автомобилей, — мы можем сопоставить заявленный выпуск с выручкой на единицу и убедиться, что эти показатели согласуются.

Наконец, мы изучаем историю поглощений. Компании-производители, как правило, покупают другие компании-производители. Приобретение Terex компании REV Group за 3,384 млрд долл. США в феврале 2026 года добавило заводы пожарной техники и скорой помощи к существующей сети заводов подъёмных платформ и мусорных кузовов. Liebherr и Bucher — обе компании с семейным влиянием и давней историей — росли почти исключительно за счёт строительства новых мощностей, а не их покупки. Модель поглощений и продаж активов показывает, где компания видит свою реальную компетенцию.

Отказ от ответственности: данная оценка опирается на общедоступные производственные данные, включая годовые отчёты, раскрытия информации о заводах и биржевые документы. Она публикуется исключительно в исследовательских и справочно-рыночных целях и не является консультацией по закупкам; покупателям следует самостоятельно проводить аудиты заводов и проверку сертификатов до заключения контрактов.
Чем производитель рабочих машин отличается от производителя коммерческих грузовиков?
Разница заключается в том, для чего предназначено шасси, и она становится очевидной в тот момент, когда вы пытаетесь заменить одну из деталей транспортного средства. Производитель коммерческих грузовиков разрабатывает платформу для перевозки переменных грузов по дорогам на предсказуемых скоростях, а затем продаёт эту платформу множеству заказчиков, устанавливающих разные кузова. Производитель специализированной рабочей техники разрабатывает платформу под одну конкретную задачу: подметание дорог, подача воды при пожаре, подъём рабочего на высоту, прессование отходов или погрузка контейнера на прицеп. Геометрия шасси, нагрузка на оси, гидравлический контур и электрическая архитектура являются следствием этой задачи, а не исходными данными для неё.

Это различие порождает измеримые инженерные отличия. Кузов мусоровоза создаёт большую, смещённую и многократно прикладываемую нагрузку на раму шасси, поэтому рама усиливается специально под неё. Пожарный насос отбирает сотни киловатт от трансмиссии именно в тот момент, когда транспортное средство также должно разгоняться, поэтому двигатель, коробка передач и насос должны быть согласованы как единая система. Подъёмник с рабочей платформой должен оставаться устойчивым при выдвинутой на максимальный вылет стреле при ветре, что определяет расстояние между осями, массу противовеса и геометрию опор. Ни одно из этих требований невозможно выполнить, просто навесив оборудование на универсальный грузовик.

Коммерческое следствие состоит в том, что эти два типа бизнеса имеют разную экономику. Производители грузовиков стремятся к объёмам, стандартизации и коротким модельным циклам, поскольку их клиенты покупают провозную способность. Производители рабочей техники стремятся к глубине конфигурации и длительному сроку службы, поскольку их клиенты покупают возможность, которую намерены использовать от десяти до двадцати лет. Именно поэтому Oshkosh сообщает о выпуске более 6 000 пожарных автомобилей Pierce в год в индивидуально заданных конфигурациях, и именно поэтому Rosenbauer имеет портфель заказов на 2,28 млрд евро — примерно два года выпуска — поскольку каждый автомобиль проектируется, закупается по тендеру и строится под конкретную спецификацию заказчика.

Электрификация сейчас решительно увеличивает этот разрыв. Электрическая рабочая машина не может приводить в действие своё оборудование от работающего на холостом ходу двигателя, поэтому питание гидравлического насоса должно поступать от тяговой батареи через электронный отбор мощности. Это требует, чтобы система управления кузовом и система управления батареями шасси были спроектированы для совместной работы. Производитель, владеющий обоими направлениями, может это реализовать; производитель, который покупает шасси у одного поставщика, а кузов у другого, — не может, поскольку интерфейс, который ему необходимо изменить, не принадлежит ни одной из сторон. Bucher, Palfinger, Rosenbauer и Oshkosh именно по этой причине направили ресурсы на разработку данной архитектуры.

Для покупателей практическая проверка проста. Спросите, кто проектирует раму шасси, кто обрабатывает гидравлические цилиндры и кто пишет управляющее программное обеспечение. Если ответ — одна компания, транспортное средство можно специфицировать, обслуживать и впоследствии переоборудовать как единую систему. Если ответ — три компании, покупатель принимает на себя риск интеграции — и будет нести его даже тогда, когда первый из компонентов будет снят с производства.
Почему консолидация меняет базу поставщиков специализированной техники?
Специализированное производство рабочих машин исторически было раздроблено между множеством узких продуктовых ниш, а такая фрагментация дорога, когда базовые технологии меняются. Сектор рос с десятками компаний, каждая из которых обслуживала один тип оборудования в одном регионе: производитель подметальных машин в Германии, производитель пожарной техники в США, специалист по кранам в Австрии, производитель кузовов мусоровозов на каждом крупном рынке. Каждая была эффективна в своей нише, но каждая также несла собственный инженерный отдел, собственную закупочную организацию и собственную сервисную сеть — накладные расходы, которые трудно поддерживать, когда электрификация, телематика и нормы по выбросам требуют инвестиций одновременно.

Terex — самый наглядный пример ответа на этот вызов. В феврале 2026 года компания завершила приобретение REV Group за 3,384 млрд USD, добавив производство пожарной техники и санитарных автомобилей к уже собранным бизнесам: платформам для подъёма рабочих Genie и линиям мусоровозов и переработки Environmental Solutions Group. Чистые продажи за финансовый 2025 год отдельной компании составили 5,40 млрд USD; на пролонгированной основе с учётом REV объединённая компания работает примерно с 7,89 млрд USD. Стратегическая логика такова: единый поставщик теперь может предложить целиком муниципальный автопарк — мусоровозы, пожарные машины и санитарные автомобили — в рамках одного сервисного соглашения, а именно так предпочитает покупать растущее число городских закупочных служб.

Масштаб даёт преимущества, которые нишевому производителю трудно воспроизвести. Более крупная группа закупает сталь, гидравлику и электронику большими объёмами, распределяет инженерные затраты на большее число платформ и способна финансировать испытания на соответствие, которых требуют новые нормы по выбросам и безопасности. Она также может поддерживать сервисное покрытие в регионах, где производитель одного продукта не смог бы оправдать содержание депо. С другой стороны, интеграция действительно сложна: две цепочки поставок, две системы качества и зачастую две инженерные культуры приходится объединять, пока производство продолжается, а обещанные синергии обычно проявляются позже, чем предполагает анонс.

Эффект для покупателей не является однозначно положительным. Консолидация сокращает число независимых поставщиков, что сужает выбор и может снизить конкурентное давление на цены. Она также означает, что продукция компании может сменить владельца несколько раз за двадцатилетний срок службы, что сказывается на доступности запчастей и на готовности нового владельца поддерживать старую платформу. Закупочным командам, которые раньше оценивали производителя, теперь всё чаще приходится оценивать готовность группы продолжать обслуживание приобретённых ею брендов.

Чего консолидация не меняет, так это порога квалификации, применяемого в данном рейтинге. Приобрести производителя — не значит быть им. Группа, покупающая заводы, наследует их возможности; группа, покупающая только бренды, не наследует ничего, что влияет на то, можно ли построить машину, поддержать её или электрифицировать. Именно поэтому оценка автономного производства применяется ко всей организации, а не к отдельным продуктовым линиям.
Как китайские производители строят бизнес за пределами экспортных рынков?
Перенеся завод, а не продукт. На протяжении двух десятилетий модель была простой: производство в Китае, отгрузка готовых машин за рубеж и конкуренция по цене и характеристикам. Этот подход теперь сталкивается с тарифами, требованиями к локализации в государственных закупках и сроками поставки, измеряемыми месяцами. Ответом XCMG, SANY, Zoomlion и Infore Enviro стало создание производственных, сборочных и сервисных мощностей на рынках, куда они продают продукцию, и финансовые результаты ясно показывают этот сдвиг.

XCMG теперь получает более 45 % выручки за рубежом, при этом доходы зарубежного бизнеса превышают 40 млрд юаней, и управляет более чем 20 производственными базами, включая заводы в Бразилии и Индии наряду с комплексом в Сюйчжоу и немецкими операциями Schwing. Зарубежная выручка от основной деятельности SANY достигла 48,5 млрд юаней за последний полный год, доведя долю международного бизнеса до 63,98 % — то есть большая часть выручки компании теперь поступает из-за пределов Китая. Компания производит продукцию на более чем 30 базах, включая предприятия в Германии через Putzmeister, в США и Индии.

Zoomlion реализует ту же логику в более широком географическом охвате, управляя одиннадцатью производственными базами в восьми странах — Италия через CIFA, Германия, Индия, Мексика, Беларусь, Бразилия, Турция и США — при этом строится завод в Венгрии, а стоимость зарубежных производственных мощностей уже превышает 10 млрд юаней. Infore Enviro, которая 24 года подряд удерживает крупнейшую долю китайского рынка коммунальной техники и поставляет продукцию более чем в 300 городов Китая, идёт тем же путём: зарубежная выручка растёт более чем на 59 %, а производство расширяется в Европе и Юго-Восточной Азии.

Стратегия решает одну проблему и создаёт другую. Строительство на целевом рынке нейтрализует тарифные риски, удовлетворяет требования к локализации в государственных тендерах и сокращает сроки поставки. Но каждый дополнительный завод несёт собственные расходы на оснащение, системы контроля качества, квалификацию поставщиков и управленческие накладные расходы, а распределение объёмов между большим числом площадок снижает эффект масштаба, который делал исходную однозаводскую модель эффективной. Производители сознательно принимают эти издержки, исходя из того, что тарифные риски и сбои цепочек поставок стали большей угрозой.

Для покупателей из Европы и Северной Америки практическим следствием является реальный выбор там, где его раньше не было. Китайские производители теперь выпускают продукцию по международным стандартам, имеют соответствующие сертификаты и могут обслуживать технику на месте. Оставшийся разрыв обычно не в самой машине, а в окружающей экосистеме: глубина региональной сети запчастей, доступность обученных техников и сила рынка подержанной техники — всё это влияет на совокупную стоимость владения в течение пятнадцатилетнего срока службы. Именно оценка этих факторов, а не цены покупки, отличает хорошее решение по автопарку от дешёвого.
Как электрификация меняет то, что должны производить производители?
Она разрушает традиционное разделение труда в отрасли, и выиграть от этого смогут те производители, которые сами владеют компетенциями в области шасси и гидравлики. Специализированная дизельная рабочая машина приводит навесное оборудование в действие через механический вал отбора мощности: двигатель вращает вал, который приводит гидравлический насос, а тот — щётку, трамбовочный плунжер, насос или стрелу. Двигатель машины и рабочая функция связаны механически, и обе системы можно проектировать независимо друг от друга при условии, что они рассчитаны на одну и ту же частоту вращения вала.

У электромобиля нет работающего на холостом ходу двигателя, на который можно опереться, и эта простота исчезает. Навесное оборудование должно получать питание от тягового аккумулятора через электронный отбор мощности, а это значит, что гидравлическая система надстройки, система управления батареей и блок управления транспортным средством должны в реальном времени согласовывать подачу энергии. Если подметально-уборочная машина коммунального предприятия работает щёткой шесть часов за смену, надстройка должна знать, сколько энергии она может потреблять, а шасси — с этим согласиться. Без единого центра ответственности за проект такое согласование превращается из инженерной задачи в договорную — причём зачастую неразрешимую, поскольку интерфейс не принадлежит ни производителю надстройки, ни поставщику шасси в отдельности.

Производители с интегрированными компетенциями действуют быстро. Oshkosh разрабатывает собственные специальные шасси и модернизирует свои заводы пожарной техники, повысив производственную мощность Pierce на 25–30 % и одновременно переориентируя линейку на электрические и гибридные конфигурации. Bucher Municipal заменяет дизельные подметальные машины аккумуляторно-электрическими по всему коммунальному ассортименту, а собственные гидравлические системы управления дают ему свободу заново задавать режимы работы насосов под питание от батареи. Palfinger сосредоточил разработку электрических и гибридных крановых систем в расширенном исследовательском центре на своём заводе в Ленгау, проектируя краны, которые получают питание от высоковольтной батареи автомобиля, а не от работающего на холостом ходу двигателя. Infore Enviro уже выпускает более 8 000 машин для санитарной очистки на новых источниках энергии в год и лидирует по объёмам в китайском сегменте электрической коммунальной техники.

Экономика сильно зависит от режима эксплуатации. Мусоровоз или коммунальная подметальная машина работает по фиксированному ежедневному маршруту с предсказуемым расходом энергии и возвращается на базу, где её можно заряжать ночью; это почти идеальные кандидаты на электрификацию, и именно этот сегмент электрифицируется быстрее всего. С пожарной техникой ситуация обратная: она может простаивать днями, а затем обязана выдавать полную мощность в течение часов на месте происшествия без возможности подзарядки — поэтому гибридные архитектуры, сохраняющие двигатель для привода насоса, остаются на данном этапе основным выбором.

Для покупателей автопарков ключевой вопрос уже не в том, предлагает ли производитель электрическую модель, а в том, может ли он специфицировать её как единую интегрированную систему. Спрашивайте, как навесное оборудование получает питание, кто контролирует этот интерфейс, каков гарантированный режим работы при непрерывной эксплуатации и что происходит с производительностью при заряде батареи 20 %. Производители, которые строят шасси, гидравлику и управляющее ПО, могут ответить на эти вопросы спецификацией. Те же, кто собирает машину из покупных компонентов, в лучшем случае могут пересказать ответ поставщика — и не смогут его изменить, когда выяснится, что ответа недостаточно.