VerityRank

Топ-10 производителей и поставщиков двухколёсных средств мобильности

ГлавнаяТранспортное оборудованиеТоп-10 производителей и поставщиков двухколёсных средств мобильности
Обновлено: сентябрь 2026 г.·Автор: исследовательская команда VerityRank·Методология

Каждая компания в этом рейтинге владеет заводами, на которых производит свою продукцию, и одно лишь это условие отсеивает больше знаменитых названий, чем можно ожидать. Trek, один из самых узнаваемых велосипедных брендов в мире, здесь не представлен — не из-за отсутствия масштаба, а потому, что он передаёт массовое производство партнёрским заводам в Европе и Азии и, следовательно, не контролирует производственный процесс, который измеряет данный рейтинг. Тот же критерий исключает большинство европейских премиальных велосипедных брендов и все марки, лицензирующие свой логотип чужим фабрикам. В итоге остаётся группа из десяти компаний, чей годовой выпуск составляет примерно от пяти миллионов до более чем двадцати миллионов двухколёсных машин, а их совокупная заводская сеть охватывает все континенты, кроме Антарктиды.

Лидеры по объёму — китайские, лидеры по инженерии — японские, и эти две группы борются за разного клиента. Honda управляет более чем 30 специализированными заводами по производству мотоциклов — в Японии, Индии, Индонезии, Вьетнаме, Таиланде, Бразилии и Китае, среди прочих — с мощностью свыше 22 млн единиц в год и дистрибуцией более чем в 150 странах. Её мотоциклетный бизнес за год, завершившийся в марте 2026 года, принёс 4,02 трлн иен (около 26,8 млрд долларов США) — примерно 18 % выручки группы. Yadea управляет восемью автоматизированными базами в Уси, Тяньцзине, Цыси, Цинъюане, Аньхое, Чунцине, Вьетнаме и Индонезии с мощностью свыше 20 млн единиц, а TAILG и Aima эксплуатируют по восемь заводов с мощностью порядка 15 млн. Таким образом, три китайских производителя вложили в электродвухколёсный транспорт больше производственных площадей, чем любой японский или индийский конкурент — в мотоциклы в целом.

Вклад Индии — масштаб без электрификации. Hero MotoCorp управляет восемью заводами — шесть в Индии в Дхарухере, Гургоне, Немране, Харидваре, Халоле и Читтуре, плюс по одному в Колумбии и Бангладеш — выпуская около 9,5 млн единиц в год и продавая продукцию в 52 странах. Bajaj Auto производит на четырёх крупных автоматизированных площадках в Акурди, Валуй, Чакане и Пантнагаре с мощностью около 6,5 млн двух- и трёхколёсных машин и экспортирует более чем в 100 стран под линейками Boxer и Pulsar. TVS Motor строит заводы в Хосуре, Майсуре и Налагархе в Индии, а также в Караванге в Индонезии, с мощностью свыше 5,5 млн единиц и ростом продаж электромоделей на 44 %. Все три компании остаются преимущественно производителями бензиновой техники; их заводы построены вокруг выпуска двигателей и трансмиссий, а не сборки батарей, и переориентировать их значительно сложнее, чем построить новые электрические мощности с нуля.

Производители велосипедов и микромобильности представляют совсем иную производственную традицию. Giant управляет девятью базами, включая Дадзя на Тайване, Куньшань и Чэнду в материковом Китае, Лелистад в Нидерландах и Биньзыонг во Вьетнаме, с мощностью свыше 6,5 млн велосипедов и электровелосипедов и дистрибуцией более чем в 80 странах. Это одна из немногих компаний, которая выполняет выкладку углеволокна, формование и финишную обработку на собственных заводах, а не покупает готовые рамы. Ninebot заработал свою позицию благодаря одной высокоавтоматизированной базе в Чанчжоу (провинция Цзянсу), выпускающей более 6 млн единиц электросамокатов, электровелосипедов и сегвеев, и разрабатывающей собственное ПО для управления батареями и подключённым транспортом. Yamaha, второй японский производитель в этом списке, управляет 140 дочерними компаниями и производственными предприятиями в 30 странах и является единственной компанией в списке, которая к тому же серийно производит электроприводы для велосипедов, продаваемые другим брендам.

Критерии отбора и модель оценки
Сначала производители проверяются на соответствие требованиям, а затем оцениваются по четырём взвешенным критериям:
• Производственная мощность и собственная производственная база (40 %): годовая мощность по двухколёсному транспорту, количество и расположение полностью принадлежащих заводов, а также степень, в которой сборка, окраска и финальное тестирование происходят под прямым контролем компании.
• Концентрация на двухколёсном бизнесе (30 %): доля выручки и инженерных ресурсов компании, направленных на двухколёсный транспорт. Производитель, который также выпускает автомобили, судовые двигатели или промышленное оборудование, получает более низкую оценку, поскольку его производственные приоритеты распределены.
• Глобальная выручка и сила бренда (20 %): выручка от двухколёсного транспорта, экспортный охват, поисковый спрос и репутация бренда среди райдеров на его ключевых рынках.
• Самодостаточность и вертикальная интеграция (10 %): собственное производство рам, двигателей или моторов, батарейных блоков, контроллеров и конструктивных компонентов — тех частей, от поставки которых зависит, сможет ли завод продолжать работу при сбое поставщика.

Правило исключения: компании, не владеющие предприятиями, на которых производится их продукция, не допускаются к участию, независимо от выручки или узнаваемости бренда. Это исключает операции с чистым лицензированием брендов, дизайн-студии, передающие всё производство на аутсорс, и велосипедные или электровелосипедные бренды, вся продукция которых выпускается сторонними фабриками. Если производитель владеет частью заводов, а остальное передаёт на подряд, он оценивается по доле продукции, выпускаемой самостоятельно.

Источники данных: данные о мощностях, заводах и выручке взяты из годовых отчётов за 2025 и 2026 финансовые годы, сегментной отчётности и биржевых filings, перепроверены по независимым отраслевым исследованиям, включая сегментные данные Honda Investor Relations, годовой отчёт Hero MotoCorp за 2024-25, ESG-отчётность TVS Motor, годовой отчёт Giant Manufacturing и анализ рынка электровелосипедов Grand View Research. Если производитель отчитывается за финансовый год, не совпадающий с календарным, используется последний завершённый двенадцатимесячный период, а данные о мощностях — это заявленная самой компанией годовая производственная способность, а не фактический выпуск.

Отказ от ответственности: данный рейтинг составлен на основе общедоступной сторонней информации и публикуется исключительно в исследовательских и справочных целях. Он не является инвестиционной, закупочной или юридической консультацией, и читателям следует проверять производственные мощности, сертификацию и коммерческие условия непосредственно у соответствующих производителей перед размещением заказа.

Рейтинг Топ-10

2026.09 Выпуск
1
Хонда Мотор Ко., Лтд.

Honda Motor Co., Ltd.

Honda Motor Co., Ltd. — диверсифицированный глобальный производитель мобильной продукции с уникальной двухосновной бизнес-моделью в области автомобилей и мотоциклов, штаб-квартира которого расположена в Токио, Япония. Используя глубокое наследие технологий двигателей внутреннего сгорания, компания построила широкий портфель продуктов, включающий автомобили (например, Accord, CR-V), мотоциклы (мировой лидер по продажам), силовую продукцию и даже HondaJet. При выручке в FY2025 примерно 140 миллиардов долларов Honda продвигает свою взвешенную электрификацию на основе зрелой гибридной технологии i-MMD, одновременно ускоряя разработку чисто электрической серии e:N и твердотельных батарей. Операции компании сбалансированы по основным мировым регионам, при этом Северная Америка является крупнейшим рынком.

Сильные стороны: Ключевыми сильными сторонами Honda является её бесспорное мировое лидерство на рынке мотоциклов (годовой объём продаж превышает 18 миллионов единиц) и отличная репутация в области технологий двигателей, что обеспечивает стабильные потоки прибыли и отличительную идентичность бренда. Диверсифицированный портфель продукции, включающий автомобили, мотоциклы, силовую продукцию и авиацию, эффективно снижает циклические риски, присущие любой отдельной отрасли.

Слабые стороны: Основной проблемой компании является относительно осторожный темп перехода в условиях стремительной трансформации отрасли в сторону полной электрификации, от

Бренд

Хонда

Основана

1946

Сотрудники

200K+

Присутствие

150+ стран

Расположение

Более 30 автомобильных и моторостроительных заводов, десятки мотоциклетных баз

Штаб-квартира

Япония

Рынок

TYO : 7267
Ключевые категории продуктов
Транспортное оборудованиеИндустрия автомобилей и автомобильного транспортаИндустрия седановИндустрия SUVИндуИндустрия гибридных электромобилей (HEV)Транспортное оборудованиеБренды автомобильной энергии иИндустрия экологически чистых и энергосберегающих материаловИндустрия новой энергии и эко-материаловТранспортное оборудованиеИндустрия автомобилей и автомобильного транспортаИндустрия седановИндустрия SUVИндуИндустрия гибридных электромобилей (HEV)Транспортное оборудованиеБренды автомобильной энергии иИндустрия экологически чистых и энергосберегающих материаловИндустрия новой энергии и эко-материалов
2
Yadea

Yadea Group Holdings Ltd.

Два десятилетия — срок небольшой для построения крупнейшего в мире бизнеса по производству электрических двухколёсных транспортных средств, но именно это сделала компания Yadea с момента своего основания в 2001 году. Группа со штаб-квартирой в Уси (провинция Цзянсу) является крупнейшей в мире компанией в сфере электрических двухколёсных транспортных средств. В 2025 году группа продала более 16,3 млн электровелосипедов и электромотоциклов — примерно каждый третий электрический двухколёсный транспорт, проданный в мире, — с выручкой в размере 37,01 млрд юаней (около 5,4 млрд долларов США), при этом прибыль акционеров выросла на 128,8%, а штат компании насчитывает более 12 000 сотрудников, семь высокоавтоматизированных суперзаводов в Китае и не менее 10 зарубежных производственных, сборочных и научно-исследовательских объектов во Вьетнаме, Индонезии и других странах.
Конкурентное преимущество Yadea — вертикальная интеграция: компания самостоятельно разрабатывает и производит графеновые аккумуляторы, электродвигатели и системы электронного управления, что обеспечивает ей автономность цепочки поставок в масштабах, с которыми не может сравниться ни один конкурент. В 2025 году зарубежные продажи выросли на 26,5%, что привлекло увеличение долей со стороны международных фондов, таких как abrdn и FSSA, а стратегические шаги включали приобретение 95% акций колледжа Orita Sinclair (Сингапур) с целью привлечения дизайн-талантов и углубление сотрудничества с Gogoro в области замены аккумуляторов.

Сильные стороны:
• Глобальный масштаб — более 14 млн единиц ежегодно делают Yadea лидером по объёмам производства электрических двухколёсных транспортных средств в мире
• Вертикальная интеграция — собственные графеновые аккумуляторы, двигатели и контроллеры обеспечивают контроль затрат и владение технологиями
• Глубина производства — 7 суперзаводов в Китае плюс более 10 зарубежных объектов во Вьетнаме, Индонезии и других странах
• Международный импульс — рост зарубежных продаж на 26,5% в 2025 году и растущий интерес со стороны глобальных институциональных фондов

Слабые стороны:
• Внутренняя ценовая война — острая конкуренция с Aima и другими китайскими конкурентами сохраняет давление на маржинальность домашнего рынка
• Ограничения бренда — имидж бюджетного городского транспорта мешает позиционированию премиальных электромотоциклов в Европе и США
• Профиль маржинальности — высокие объёмы при относительно низкой цене за единицу ограничивают рентабельность по сравнению с премиальными конкурентами

Бренд

Yadea

Основана

2001

Сотрудники

12,000+

Присутствие

Сбытовая сеть более чем в 100 странах

Расположение

7 высокоавтоматизированных суперзаводов в Китае, а также более 10 зарубежных производственных, сборочных и научно-исследовательских объектов во Вьетнаме, Индонезии и других странах

Штаб-квартира

Китай

Рынок

HKEX: 1585
Ключевые категории продуктов
Бренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)ИндуБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды средств микромобильностиТранспортное оборудованиеТранспортное оборудованиеБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)ИндуБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды средств микромобильностиТранспортное оборудованиеТранспортное оборудование
3
Hero MotoCorp

Hero MotoCorp Limited

В стране, где мотоцикл часто становится первой крупной покупкой семьи, один бренд продаёт их больше, чем любая другая компания в мире. Hero MotoCorp занимает эту позицию по объёму продаж под одной маркой; штаб-квартира находится в Нью-Дели. В 2025 финансовом году компания продала 5,9 млн мотоциклов — примерно 30 % всего двухколёсного рынка Индии — получив выручку в размере 407,56 млрд рупий (около 4,85 млрд долларов США), что на 8,8 % больше, чем годом ранее, с рекордной чистой прибылью в 46,1 млрд рупий. Обладая совокупной производственной мощностью более 9,1 млн единиц на шести индийских мегазаводах и седьмой площадкой с нуля в Тирупати, а также зарубежными предприятиями в Колумбии и Бангладеш, Hero является опорой экономики мотоциклов для ежедневных поездок в Южной Азии, одновременно расширяя присутствие на 48 экспортных рынках под собственным брендом и суббрендом электромобилей Vida.
Её преимущество — непревзойдённая база издержек и глубина дистрибуции, выстроенные за четыре десятилетия партнёрства с Honda, чья передача технологий помогла Hero доминировать в начальных сегментах commuter-мотоциклов, где решение о покупке определяют цена, топливная экономичность и сервисная сеть.

Сильные стороны:
• Непревзойдённый масштаб в сегменте commuter – 5,9 млн проданных единиц в 2025 финансовом году, крупнейший в мире объём продаж под одной маркой, с долей 30 % на внутреннем рынке и теоретической годовой мощностью более 910 000 единиц
• Глубокая сельская сеть – экосистема сервиса и запчастей, охватывающая даже самые маленькие города Индии, — ров, который конкурентам трудно воспроизвести
• Вертикальные инвестиции в электротранспорт – приобретение в январе 2025 года 49 % акций Flash Electronics за 13,72 млрд рупий обеспечивает собственные компетенции в области силовых агрегатов и силовой электроники для линейки Vida EV
• Глобальная экспансия – выход на Филиппины в 2025 финансовом году и существующие заводы в Колумбии и Бангладеш позволяют Hero бросить вызов японским брендам по всей Юго-Восточной Азии и Латинской Америке

Слабые стороны:
• Концентрация на сегменте – более 90 % выручки зависит от малокубатурных commuter-мотоциклов, продаваемых в основном в Индии, что делает компанию уязвимой к внутренней политике и колебаниям цен на топливо
• Разрыв в премиальном бренде – попытки выйти в сегмент свыше 250 куб. см встретили жёсткое сопротивление со стороны Royal Enfield, принадлежащего Bajaj KTM и японских марок, поэтому рост стоимости бренда вверх остаётся слабым
• Отставание в переходе на электротранспорт – объёмы электрических продаж Vida всё ещё незначительны по сравнению с доминированием традиционного топлива, а китайские производители электробайков выходят в тот же ценовой диапазон

Бренд

Hero MotoCorp

Основана

1984

Сотрудники

8,599 core employees (24,000+ incl. temporary)

Присутствие

Сеть продаж и обслуживания в 48 странах

Расположение

6 мегазаводов в Индии (Дхарухера, Гуруграм, Нимрана), а также 7-я новая площадка с нуля в Тирупати; зарубежные производства в Колумбии и Бангладеш; совокупная мощность более 9,1 млн единиц

Штаб-квартира

Индия

Рынок

BSE: 500182; NSE: HEROMOTOCO

Ключевые категории продуктов
Бренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия MPV / пассажирских фургоновИндустрия гибридных электромобилей (HEV)ИндуБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия MPV / пассажирских фургоновИндустрия гибридных электромобилей (HEV)ИндуБренды двухколёсного транспортаПроизводители двухколёсного транспорта
4
Aima

Aima Technology Group Co., Ltd.

Aima продаёт больше электродвухколёсных транспортных средств, чем любая другая компания в Китае, за исключением одной, и делает это благодаря розничной сети, охватывающей уездные города, куда большинство производителей просто не добираются. Группа со штаб-квартирой в Тяньцзине, основанная в 1999 году, построила свои позиции меньше на технических отличиях, чем на плотности дистрибуции и промышленном дизайне: более 30 000 розничных точек по всему Китаю, семь основных производственных баз и годовая производственная мощность свыше 12,5 млн единиц, обеспечивающая отгрузки порядка 10,5 млн транспортных средств в год. Выручка достигла 25,10 млрд юаней (около 3,48 млрд долларов США) и заработана практически полностью на электродвухколёсном транспорте, что делает Aima одной из самых «чистых» по структуре выручки компаний в отрасли.

Сильные стороны:
• Дистрибуция как ров: точки Aima сосредоточены в городах третьего и четвёртого эшелонов и сельских уездах, где электродвухколёсный транспорт является основным семейным средством передвижения. Конкурент может скопировать продукт; но воспроизведение столь глубокой сети продаж и обслуживания в тысячах малых городов требует лет и значительного капитала.
• Брендинг с упором на дизайн: компания сознательно ушла от чисто ценовой конкуренции, придав своим моделям узнаваемые визуальные образы и ориентируясь на конкретные группы потребителей, что позволяет удерживать ценовую премию по сравнению с безымянными региональными сборщиками.
• Полная вертикальная интеграция по раме и двигателю: штамповка рам, автоматическая окраска и сборка двигателей выполняются собственными силами, а внутренняя программа разработки интеллектуальных силовых агрегатов и систем управления батареями снижает зависимость от внешних поставщиков компонентов, определяющих запас хода и надёжность.
• Семь заводов, распределённых по центрам спроса Китая: производство в Тяньцзине, Цзянсу, Чжэцзяне, Хэнани, Гуандуне, Чунцине и Гуанси сокращает плечо перевозок в бизнесе, где готовый электровелосипед объёмен относительно своей стоимости.

Слабые стороны:
• Давление на маржу из-за внутренней ценовой войны: розничная торговля электровелосипедами в Китае консолидируется вокруг агрессивных промоакций, и на начальный сегмент ассортимента Aima приходится основная часть этого давления, удерживающая валовую маржу ниже уровня, который позволял бы масштаб компании.
• Риск регуляторного перехода: ужесточение национального стандарта на электровелосипеды в Китае вынудило ускорить циклы редизайна, а устаревшие запасы, не соответствующие новым требованиям, приходится распродавать со скидкой.
• Международное присутствие находится на ранней стадии: продажи охватывают более 50 стран, но зарубежная выручка остаётся небольшой долей от общей, поэтому компания по-прежнему зависит от цикла спроса и уровня конкуренции на одном-единственном рынке.

Бренд

Aima

Основана

1999

Сотрудники

10,500

Присутствие

Более 50 стран; более 30 000 розничных точек в Китае

Расположение

Семь основных производственных баз в Тяньцзине, Цзянсу, Чжэцзяне, Хэнани, Гуандуне, Чунцине и Гуанси

Штаб-квартира

Китай

Рынок

SSE: 603529

Ключевые категории продуктов
Бренды двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеМашины и оборудованиеИндустрия дорожно-строительной техникиБренды двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеМашины и оборудованиеИндустрия дорожно-строительной техники
5
Bajaj Auto

Bajaj Auto Ltd.

Лишь немногие производители могут одновременно быть и массовым производителем, и избранным сборщиком для двух европейских премиальных марок. Bajaj Auto, основанная в 1945 году со штаб-квартирой в Пуне, совмещает обе роли и является самой интернациональной индийской компанией по производству двухколёсной техники и крупнейшим в мире производителем трёхколёсных транспортных средств. В FY2025 она получила выручку в размере 514,36 млрд INR (около 6,15 млрд долларов США), что на 11,55% больше, с ростом чистой прибыли на 8,99% до 81,5 млрд INR, при мировых продажах более 3 млн транспортных средств. Линейки Pulsar и RE (трёхколёсные) составляют основу портфеля Bajaj, включающего также электрический скутер Chetak, а её заводы в Валуйе, Чакане и Пантнагаре выпускают миллионы единиц техники в год.
Уникально среди индийских OEM-производителей, Bajaj также является промышленной основой нескольких европейских премиальных брендов: она производит мотоциклы KTM и Husqvarna и собирает модели Triumph на своих индийских заводах, экспортируя их по всему миру — модель, которая передаёт технологии, масштаб и премиальную маржу обратно в собственные инженерные разработки Bajaj.

Сильные стороны:
• Экспортная держава — крупнейший экспортёр двух- и трёхколёсной техники в Индии, продающий более чем в 70 стран Африки, Латинской Америки, АСЕАН и Южной Азии
• Доминирование в сегменте трёхколёсной техники — крупнейший в мире производитель трёхколёсных транспортных средств (серии RE, Maxima), основа общественного транспорта «последней мили» в Южной Азии и Африке
• Премиальные OEM-партнёрства — долгосрочные производственные союзы с KTM, Husqvarna и Triumph приносят высокие объёмы с высокой маржой и инженерию мирового класса на заводы самой Bajaj
• Инжиниринг затрат — предельная дисциплина цепочки поставок удерживает Bajaj среди самых прибыльных производителей двухколёсной техники в мире в расчёте на единицу

Слабые стороны:
• Концентрация экспорта — сильная зависимость от развивающихся рынков, таких как Нигерия и Латинская Америка, подвергает прибыль валютным колебаниям, инфляции и дефициту иностранной валюты
• Позиционирование бренда на внутреннем рынке — в commuter-сегменте Индии Bajaj уступает Hero, а её премиальное семейство Pulsar сталкивается с жёсткой конкуренцией со стороны TVS и Royal Enfield
• Давление перехода на электротранспорт — электрический скутер Chetak сталкивается с хорошо финансируемыми конкурентами, а тяжёлые электрические мотоциклы остаются ставкой на будущее

Бренд

Bajaj

Основана

1945

Сотрудники

~10,000

Присутствие

Экспорт более чем в 70 стран; крупнейший экспортёр двухколёсных и трёхколёсных транспортных средств в Индии

Расположение

Высокоавтоматизированные заводы в Валудже, Чакане и Пантнагаре, Индия

Штаб-квартира

Индия

Рынок

NSE: BAJAJ-AUTO

Ключевые категории продуктов
Бренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндуБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия коммерческих транспортных средствОтрасль специальных транспортных средствИндуБренды двухколёсного транспортаПроизводители двухколёсного транспорта
6
Yamaha Motor

Yamaha Motor Co., Ltd.

Побочный проект производителя пианино превратился в одну из величайших двигателестроительных компаний мира. Yamaha Motor была выделена из бизнеса по производству музыкальных инструментов в 1955 году и сегодня является вторым по величине производителем мотоциклов в мире со штаб-квартирой в Ивате, префектура Сидзуока, и одной из самых диверсифицированных компаний в сфере мобильности в Японии. В 2025 финансовом году группа получила выручку в размере 2,534 трлн иен (около 16,9 млрд долларов США), из которых сегмент Land Mobility — мотоциклы, квадроциклы (ATV) и спортивные вездеходы (SPV) — обеспечил 1,615 трлн иен (более 63 %); мировые продажи мотоциклов составили примерно 4,5 млн единиц, в компании работает более 55 000 сотрудников в 138 консолидированных дочерних компаниях более чем в 180 странах.
Уникальность Yamaha заключается в межсегментной инженерии: она является мировым лидером в области подвесных лодочных моторов, доминирующей силой на рынке квадроциклов ATV/ROV в Северной Америке, пионером электрической микромобильности (электровелосипеды, электросамокаты, e-Kits) и производителем промышленных дронов, а её подразделение робототехники — поставщиком высшего уровня машин для поверхностного монтажа (SMT). Такой охват позволяет группе одновременно использовать несколько циклов мобильности и переносить технологии между категориями.

Сильные стороны:
• Глобальный масштаб мотоциклетного бизнеса — около 4,5 млн проданных мотоциклов в 2025 году с растущими объёмами в Индонезии, на Филиппинах и в Таиланде
• Лидерство в морской технике — производитель подвесных моторов и прогулочных катеров мирового уровня, диверсифицирующийся за пределы двухколёсного транспорта
• Доминирование в powersports — давний лидер североамериканского рынка ATV/ROV и двухместных вездеходов
• Широта технологий — от двигателей, соответствующих нормам Euro 5+, до электрической микромобильности и промышленных дронов; инженерная компетенция охватывает практически все категории мобильности

Слабые стороны:
• Давление на прибыльность — операционная прибыль в 2025 финансовом году упала на 30,4 % из-за американских тарифов, роста закупочных цен и колебаний валютных курсов
• Снижение дивидендов — ослабление прибыли привело к сокращению дивидендов, что сигнализирует о рисках для маржинальности в ближайшей перспективе
• Региональные сбои — остановка завода во Вьетнаме (из-за изменений в регулировании и наводнений) выявила уязвимость цепочки поставок в АСЕАН

Бренд

YAMAHA

Основана

1955

Сотрудники

54,206 (group)

Присутствие

Сеть продаж и обслуживания в более чем 180 странах и регионах

Расположение

Глобальная производственная сеть из 138 консолидированных дочерних компаний (117 за рубежом), основу которой составляют заводы в Ивата и Хамамацу (Япония), а также площадки в Индонезии, Таиланде, Вьетнаме, Европе и Северной Америке

Штаб-квартира

Япония

Рынок

TSE Prime: 7272

Ключевые категории продуктов
Машины и оборудованиеИндустрия электронных компонентовИндустрия систем промышленной автоматизацииКомпании по сборке электроникиКомпании по промышленным системам автоматизацииПроизводители оборудования для сборки электроникиМашины и оборудованиеКомпании по производству оборудования для умных устройствБренды мотоцикловБренды легковых и грузовых автомобилейМашины и оборудованиеИндустрия электронных компонентовИндустрия систем промышленной автоматизацииКомпании по сборке электроникиКомпании по промышленным системам автоматизацииПроизводители оборудования для сборки электроникиМашины и оборудованиеКомпании по производству оборудования для умных устройствБренды мотоцикловБренды легковых и грузовых автомобилей
7
TVS Motor

TVS Motor Company

TVS Motor, со штаб-квартирой в Ченнаи, — третий по величине производитель двухколёсной техники в Индии и одна из самых активных компаний в мире по поглощениям в мотоциклетной отрасли. В финансовом 2025–26 году она продала рекордные 5,89 млн двух- и трёхколёсных транспортных средств, увеличив выручку на 30% до 472,7 млрд индийских рупий (примерно 5,6 млрд долларов США) при росте операционной прибыли до налогообложения на 40%, опираясь на заводы в Хосуре, Майсуре и Налагархе, а также на полностью принадлежащий компании завод в Караванге (Индонезия); совокупная годовая мощность превышает 4 млн единиц, а численность сотрудников — 11 000 человек.
TVS использовала взвешенные сделки M&A для движения вверх по цепочке создания стоимости: компания приобрела британскую Norton Motorcycles и итальянскую Engines Engineering, углубив компетенции в разработке платформ и промышленном дизайне, а десятилетнее партнёрство с BMW Motorrad в области совместных инженерных разработок и производства (серия G310 выпускается TVS) служит подтверждением качества, которым может похвастаться мало кто из индийских конкурентов. Электросамокат iQube стал одной из самых быстрорастущих линеек электромобилей в Индии в рамках государственной программы стимулирования PM E-DRIVE.

Сильные стороны:
• Глобальный инженерный охват — приобретения Norton и Engines Engineering дают TVS британские бренды с историческим наследием и итальянский потенциал в дизайне и НИОКР внутри одной группы
• Партнёрство с BMW — выпуск линейки G310 для BMW Motorrad более десяти лет подтверждает соответствие производственного качества TVS мировым стандартам
• Рост на двух рынках — сильные результаты на внутреннем рынке в сочетании с экспортом более чем в 60 стран, при этом индонезийский завод напрямую обслуживает регион АСЕАН
• Электрический импульс — электросамокат iQube быстро масштабируется, поддерживаемый субсидиями PM E-DRIVE и растущей зарядной инфраструктурой

Слабые стороны:
• Сжатие маржи на домашнем рынке — жёсткая внутренняя конкуренция со стороны Hero и агрессивных новых игроков держит валовую маржу под давлением
• Премиальность бренда — несмотря на Norton, собственный бренд TVS всё ещё уступает Hero и Bajaj в узнаваемости в сегменте доступных commuters
• Рентабельность электротранспорта — объёмы продаж электромобилей зависят от субсидий; рентабельность в полном масштабе не доказана

Бренд

TVS

Основана

1978

Сотрудники

11,000+

Присутствие

Экспорт более чем в 60 стран

Расположение

Три завода в Индии (Хосур, Майсур, Налагарх) и полностью принадлежащий компании завод в Караванге, Индонезия; суммарная мощность более 4 млн единиц

Штаб-квартира

Индия

Рынок

BSE: 532343; NSE: TVSMOTOR

Ключевые категории продуктов
Бренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия MPV / пассажирских фургоновИндустрия гибридных электромобилей (HEV)ИндуБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия MPV / пассажирских фургоновИндустрия гибридных электромобилей (HEV)ИндуБренды двухколёсного транспортаПроизводители двухколёсного транспорта
8
Segway-Ninebot

Ninebot Limited (Segway-Ninebot)

Самобалансирующийся персональный транспортёр, который ещё недавно казался диковинкой, превратился в отдельную продуктовую категорию, а компания, в итоге завладевшая этой категорией, — китайская. Segway-Ninebot (Ninebot Limited) — ведущий в мире производитель устройств умной мобильности на короткие дистанции, объединяющий американское наследие Segway с китайскими масштабами производства. В 2025 году выручка компании составила 2,98 млрд долл. США, увеличившись на 49,9 %, а к январю 2026 года поставки электрических двухколёсных транспортных средств на рынок Китая превысили 10 млн единиц. Компания, основанная в 2012 году с головным офисом НИОКР в Пекине и одним из крупнейших в мире заводов по производству средств мобильности на короткие дистанции в Чанчжоу (провинция Цзянсу), продаёт свою продукцию более чем в 100 странах.
Ninebot — не просто сборщик: компания использует многоуровневую модель разработки программного и аппаратного обеспечения, а в начале 2026 года выпустила NimbleOS™ — собственную операционную систему нижнего уровня для двухколёсной микромобильности, сертифицированную по стандартам функциональной безопасности TLC и ISO 26262. Её продуктовая линейка охватывает электрические самокаты, электровелосипеды, электрические мотоциклы, самобалансирующиеся транспортные средства и растущую линейку электрических мопедов, при этом одна лишь серия Ninebot E2 превысила миллион проданных единиц по всему миру.

Сильные стороны:
• Лидерство в категории — мировой № 1 в области электрических самокатов и умной мобильности на короткие дистанции
• Динамика выручки — рост на 49,9 % в 2025 году и 10 млн суммарных поставок электродвухколёсников в Китае
• Технологии полного цикла — операционная система NimbleOS™ с сертификацией TLC и ISO 26262 создаёт программные барьеры для конкурентов
• Масштаб производства — суперзавод в Чанчжоу входит в число крупнейших в мире предприятий по производству средств мобильности на короткие дистанции

Слабые стороны:
• Концентрация на сегменте — выручка сильно зависит от микромобильности и электросамокатов, сегмента, подверженного городскому регулированию и колебаниям рынка проката
• Фрагментация бренда — двойной бренд Segway/Ninebot может размывать премиальное позиционирование на некоторых рынках
• Глубина в мотоциклах — бизнес электрических мопедов растёт, но всё ещё молод по сравнению с конкурентами, ориентированными на мотоциклы, такими как Yadea

Бренд

Segway-Ninebot

Основана

2012

Сотрудники

Thousands of R&D and manufacturing staff

Присутствие

Продукция продаётся в более чем 100 странах

Расположение

Суперзавод в Чанчжоу, провинция Цзянсу — одно из крупнейших в мире предприятий по производству средств короткой мобильности

Штаб-квартира

Китай

Рынок

SSE STAR: 689009

Ключевые категории продуктов
Производители мотоцикловБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)ИндуОтрасль специальных транспортных средствБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды средств микромобильностиПроизводители мотоцикловБренды мотоцикловБренды легковых и грузовых автомобилейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)ИндуОтрасль специальных транспортных средствБренды двухколёсного транспортаПроизводители двухколёсного транспортаБренды средств микромобильности
9
Giant

Giant Manufacturing Co., Ltd.

Giant стала крупнейшим в мире производителем велосипедов, сначала выпуская рамы для чужих брендов, и лишь затем создав собственный бренд. Основанная в 1972 году в Дацзя, Тайчжун, компания в течение первого десятилетия работала как контрактный производитель для американских и европейских марок, а затем использовала накопленный производственный опыт, чтобы в 1981 году запустить собственную линейку. Это происхождение до сих пор определяет бизнес: Giant — одна из немногих велосипедных компаний, которая одновременно контролирует производство карбоновых рам, обработку алюминия и собственную розничную дистрибуцию. Выручка достигла 60,25 млрд TWD (около 1,91 млрд USD) при отгрузке примерно 5,2 млн велосипедов и электровелосипедов с девяти производственных баз, продажи осуществляются через дочерние компании и дистрибьюторов более чем в 80 странах.

Сильные стороны:
• Производственная глубина в рамках, которой мало у кого из конкурентов: выкладка карбона, формование и отделка выполняются собственными силами по процессам самой компании, а не закупаются у контрактного производителя рам. Именно владение этим этапом позволяет Giant предлагать конкурентные цены на высококлассные композитные велосипеды, продолжая при этом поставлять рамы другим брендам.
• Две модели выручки на одной производственной базе: компания развивает собственные потребительские бренды — Giant, женскую линейку Liv и линейку компонентов Cadex — и при этом продолжает производство для третьих сторон. Контрактная работа покрывает постоянные затраты в периоды слабых розничных продаж и удерживает производственный опыт внутри компании.
• Производственные мощности в Европе и Северной Америке: венгерский завод позволяет Giant поставлять продукцию в Европейский союз без импортных рисков, а расширенная база во Вьетнаме обеспечивает второй устойчивый к тарифам канал поставок в США — в период, когда режим пошлин на велосипеды крайне нестабилен.
• Позиционирование электровелосипедов на базе существующей дилерской сети: у Giant уже были тысячи независимых дилеров до того, как электрические модели заняли значительную долю рынка, поэтому более маржинальная линейка электровелосипедов сразу получила обученный сервисный потенциал, без необходимости создавать сеть с нуля.

Слабые стороны:
• Постпандемийное перенасыщение складов в Северной Америке: розничные каналы накопили запасы велосипедов во время всплеска спроса 2020–2021 годов и с тех пор распродают их, что сдерживает заказы производителям, даже несмотря на продолжающийся потребительский спрос.
• Зависимость от велосипедных тарифов и торговой политики: поскольку производство сосредоточено на Тайване, в материковом Китае и Вьетнаме, изменения пошлин на электровелосипеды и компоненты быстро меняют итоговую стоимость и вынуждают многократно перераспределять цепочки поставок.
• Конкуренция в премиальном сегменте со стороны прямых онлайн-брендов: бренды, работающие напрямую с потребителем, демпингуют по ценам против дилеров и привлекают молодых покупателей, ограничивая долю высококлассного сегмента, которую Giant может удержать в рамках традиционной розничной модели.

Бренд

Giant

Основана

1972

Сотрудники

12,000

Присутствие

Более 80 стран через сбытовые дочерние компании и дистрибьюторов

Расположение

Девять производственных баз, включая Даху (Тайвань), Куньшань (Цзянсу), Тяньцзинь, Венгрию и Вьетнам

Штаб-квартира

Китай

Рынок

TWSE: 9921

Ключевые категории продуктов
Бренды двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиМашины и оборудованиеМашины и оборудованиеКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловИндустрия прицепов и логистического оборудованияБренды двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиМашины и оборудованиеМашины и оборудованиеКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловИндустрия прицепов и логистического оборудования
10
TAILG

TAILG Science & Technology Group Co., Ltd.

TAILG построила свою репутацию на одном обещании — батарея прослужит дольше самой поездки — и проверяла это обещание в рекордных заездах, а не в рекламе. Основанная в 2004 году со штаб-квартирой в Шэньчжэне, компания выросла в третьего по величине производителя электрических двухколёсных транспортных средств в Китае с предполагаемой выручкой 14,5 млрд юаней (около 2,02 млрд долларов США) и примерно 14,7 % внутреннего рынка. Восемь производственных баз — Шэньчжэнь, Уси, Тяньцзинь, Дунгуань, Чэнду, Гуйган, Хэнань и Вьетнам — обеспечивают совокупную мощность более 15 млн единиц в год, а компания экспортирует более чем в 90 стран.

Сильные стороны:
• Запас хода как ключевая характеристика продукта: маркетинг и инженерные разработки TAILG вращаются вокруг её системы увеличенного пробега «cloud-power», и компания неоднократно использовала проверенные рекорды автономности для подтверждения заявлений, которые конкуренты приводят лишь в технических спецификациях. Для курьеров и дальних commuters, составляющих значительную часть спроса на электровелосипеды в Китае, запас хода — главный критерий покупки.
• Полное собственное производство компонентов, определяющих характеристики: рамы, двигатели и система увеличенного пробега производятся самой компанией, а не закупаются на стороне, что позволяет инженерно обосновывать заявления о запасе хода, а не просто декларировать их.
• Восемь заводов, размещённых рядом со спросом: производство в Шэньчжэне, Уси, Тяньцзине, Дунгуане, Чэнду, Гуйгане и Хэнани сокращает транспортные плечи в бизнесе, где готовый электровелосипед объёмен относительно своей стоимости, а вьетнамская база открывает путь на рынки Юго-Восточной Азии с низкими тарифами.
• Глубокая дистрибуция на рынках нижнего ценового сегмента: розничная сеть TAILG охватывает города уездного уровня и сельские районы, где электрический двухколёсный транспорт является основным семейным средством передвижения — сегмент, требующий не престижных шоурумов, а развитого сервисного присутствия.

Слабые стороны:
• Отсутствие публичного листинга и раскрытой полной финансовой отчётности: компания начала подготовку к листингу в Гонконге, но до его завершения данные о выручке и маржинальности основываются на оценках, а не на аудированном раскрытии, что ограничивает возможность проверить её масштабы.
• Сжатие маржи в ценовом сегменте: TAILG наиболее активно конкурирует в чувствительной к цене части китайского рынка, где переход на национальный стандарт и внутренняя ценовая война сжали маржу по всей отрасли.
• Экосистема подключённых транспортных средств отстаёт от технологических конкурентов: сила компании — в запасе хода силовой установки, а не в программном обеспечении, и её приложение и интерфейс транспортного средства в целом оцениваются ниже, чем у специалистов по «умной мобильности», которые теперь борются за тех же городских покупателей.

Бренд

TAILG

Основана

2004

Сотрудники

8,000

Присутствие

Более 90 стран; около 14,7 % доли китайского рынка электрических двухколёсных транспортных средств

Расположение

Восемь производственных баз: Шэньчжэнь, Уси, Тяньцзинь, Дунгуань, Чэнду, Гуйган, Хэнань и Вьетнам

Штаб-квартира

Китай

Рынок

Not Listed (Hong Kong IPO in preparation)

Ключевые категории продуктов
Производители двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеМашины и оборудованиеИндустрия прицепов и логистического оборудованияПроизводители двухколёсного транспортаКомпании по производству инженерной и строительной техникиПоставщики строительно-дорожной техникиКомпании по производству строительной техникиПроизводители дорожно-строительной техникиКомпании по производству оборудования для перемещения материаловПроизводители и поставщики оборудования для перемещения материаловМашины и оборудованиеМашины и оборудованиеИндустрия прицепов и логистического оборудования

Часто задаваемые вопросы

Как оцениваются производители двухколёсного транспорта?
Рейтинг начинается не с баллов, а с фильтра: производитель учитывается только в том случае, если ему принадлежат заводы, на которых выпускается его продукция. Это единственное условие отсекает значительную часть брендов, которые большинство потребителей назвали бы первыми. Компания, которая проектирует велосипеды, но размещает производство всех рам на стороннем заводе, не конкурирует по тому критерию, который измеряет данный рейтинг, — независимо от силы её бренда. Если производитель владеет частью мощностей, а остальное передаёт на аутсорсинг, оценка производится по доле собственного производства, и высокая доля аутсорсинга снижает его позицию, даже если выручка велика.

Затем соответствующие критериям производители оцениваются по четырём взвешенным измерениям. Производственная мощность и собственная производственная база имеют вес 40% — здесь заявленная годовая мощность по двухколёсной технике сочетается с количеством заводов, их географическим распределением и техническим уровнем, которыми компания реально распоряжается, — в том числе с тем, выполняются ли штамповка, сварка, окраска и финальные испытания в собственных зданиях. Концентрация бизнеса на двухколёсной технике имеет вес 30% и измеряет, какая часть выручки и инженерных ресурсов компании приходится на двухколёсную технику, а не на автомобили, судовые двигатели или промышленное оборудование. Глобальная выручка и популярность бренда составляют 20% — сюда входят выручка от двухколёсной техники, экспортный охват и репутация бренда среди райдеров на ключевых рынках. Самодостаточность и вертикальная интеграция дают заключительные 10% — на основе собственного производства рам, двигателей или моторов, аккумуляторных батарей и контроллеров.

Модель сознательно не вознаграждает одну лишь сборку. Крепление импортных компонентов к раме местного производства — легитимный бизнес, и именно так многие региональные производители выходят на рынок, но это не производственная глубина. Компании во главе данного рейтинга делают детали, определяющие работоспособность их продукции: Honda сама отливает и обрабатывает свои двигатели и рамы; Giant выполняет выкладку карбонового волокна, формование и финишную обработку собственными силами; Yadea, Aima и TAILG производят собственные рамы, моторы и аккумуляторные батареи; Ninebot разрабатывает собственные аппаратные и программные решения для управления батареями и подключённых транспортных средств. Именно такая вертикальная интеграция позволяет производителю продолжать выпуск при сбое поставщика, и именно она превращает изменения нормативных требований к выбросам или безопасности батарей в задачу по редизайну, а не в вопрос выживания.

Показатели мощности — это собственная заявленная годовая способность компании, а не фактический выпуск. Это различие важно, поскольку производители, как правило, держат мощность выше уровня отгрузки, чтобы покрывать сезонные пики — китайский Новый год и весенний сезон продаж в Китае, свадебный и фестивальный сезоны в Индии, — а также потому, что объявление высокого показателя мощности само по себе является конкурентным сигналом. Если компания указывает диапазон, а не одно число, рейтинг использует среднюю точку. Если производитель владеет заводами в нескольких странах и приводит мощность только в совокупности, используется общий показатель.

Отказ от ответственности: все данные взяты из общедоступных источников, включая годовые отчёты, раскрытия по сегментам и независимые отраслевые исследования, и предоставлены исключительно в исследовательских и справочных целях. Данный рейтинг не является инвестиционной или закупочной рекомендацией; читателям следует проверять мощность, сертификацию и коммерческие условия непосредственно у соответствующих производителей.
Почему некоторые известные бренды отсутствуют в этом списке производителей?
Потому что они не владеют заводами, на которых производится их продукция, а данный рейтинг измеряет именно производство, а не бренд. Самый наглядный пример — Trek, который фигурирует в сопутствующем исследовании VerityRank по брендам двухколёсного транспорта, но отсутствует здесь. Trek самостоятельно проектирует и разрабатывает свои рамы и ведёт программу индивидуального производства на своём предприятии в Уотерлу, штат Висконсин, однако подавляющее большинство его велосипедов и электровелосипедов производится на партнёрских заводах в Нидерландах, Германии, Тайване и материковом Китае. Компания не контролирует себестоимость единицы продукции, график поставок или приоритетность своих заказов, когда эти заводы заняты другими клиентами, — а именно эта способность и является предметом измерения данного рейтинга.

Это же правило исключения действует по всей велосипедной отрасли, где такая модель широко распространена. Значительная часть премиальных велосипедных брендов, продаваемых в Европе и Северной Америке, — это компании, занимающиеся дизайном, маркетингом и дистрибуцией, чьи рамы производятся небольшим числом контрактных производителей на Тайване, в материковом Китае, Вьетнаме и Камбодже. Некоторые из этих брендов задают собственную геометрию и схемы выкладки слоёв и тесно сотрудничают с заводом; другие выбирают из каталога. В любом случае решение о производстве принимает не бренд, и при изменении спроса бренд ждёт своей очереди, которую он не контролирует.

Операции с лицензированием брендов исключаются по ещё более веской причине. Когда название лицензируется уже существующему производителю — распространённая схема в потребительской электронике, одежде и всё чаще в микромобильности, — владелец бренда не вносит никакого вклада в инженерные разработки, оснастку или производство. Включение такой компании в производственный рейтинг не давало бы никакой информации о производственных возможностях.

Частичный аутсорсинг оценивается пропорционально, а не как основание для исключения. Несколько производителей из этого списка выпускают часть моделей на собственных заводах, а часть — через партнёров, особенно в бюджетном сегменте или в линейках аксессуаров. Honda, Yadea, Hero, Aima, Bajaj, Yamaha, TVS, Ninebot, Giant и TAILG производят внутри компании, на сотнях предприятий, объём, эквивалентный как минимум пяти из десяти компаний рейтинга, и каждая из них владеет заводами, где выпускаются её основные продуктовые линейки. Различие между производителем, передающим на аутсорсинг малую долю выпуска, и тем, кто передаёт всю её целиком, — это различие по сути, а не по степени, и рейтинг это отражает.

Читателям, сравнивающим этот список с рейтингами, ориентированными на бренды, следует ожидать расхождений. Рейтинг брендов оценивает узнаваемость, розничное присутствие и ценовую власть; производственный рейтинг оценивает заводы, мощности и самостоятельность в производстве комплектующих. В верхней части оба рейтинга во многом совпадают — Honda, Yadea и Giant лидируют в обоих, — но чем дальше вниз, тем сильнее они расходятся: известные бренды без заводов конкурируют с малоизвестными компаниями, обладающими огромными производствами.
Что на самом деле означает самостоятельное производство на уровне компонентов?
Это означает, что компания сама производит узлы, отказ которых останавливает производственную линию, а не закупает их у того, кто в данном квартале предлагает самую низкую цену. Для производителя мотоциклов в этот набор входят блок двигателя, головка цилиндра, коленчатый вал, трансмиссия и рама. Для электрического двухколёсного транспорта — рама, мотор-колесо или мотор с кареткой, контроллер и аккумуляторная батарея. Для производителя велосипедов — формование труб, сварка рамы, а в верхнем сегменте рынка — выкладка и формование карбонового волокна. Компания, передающая на аутсорсинг любой из этих компонентов, может быть заблокирована решением одного поставщика о производственных мощностях, и в каждом случае речь идёт именно о том компоненте, который определяет фактические возможности готового продукта.

Аккумуляторные батареи — самая очевидная разделительная линия в электрическом сегменте. Ячейки производит небольшая группа специалистов, и почти каждая компания в сфере двухколёсного транспорта их закупает — это нормально и неизбежно. Производителей отличает то, что происходит дальше. Сборка ячеек в батарею, проектирование системы терморегулирования, разработка прошивки системы управления батареей, задающей скорость заряда и поведение при отключении, а также валидация результата на реальных циклах езды — всё это инженерные задачи, которые производитель может решать самостоятельно или покупать в виде готового модуля. Компания, приобретающая готовую батарею, может сменить поставщика, но не способна настроить запас хода, поведение при зарядке или характеристики в холодную погоду — ей остаётся лишь принимать то, что ей продали.

Моторы подчиняются аналогичному разделению. Мотор-колёса для городских электровелосипедов доступны как товарные компоненты от большого числа поставщиков, и большинство брендов их покупает. Системы с мотором у каретки, интегрирующие двигатель с педалями через редуктор и требующие датчиков крутящего момента для естественного ощущения от езды, производят лишь несколько компаний в мире — и Yamaha одна из них, поставляя системы привода другим велосипедным брендам наряду с использованием их в собственной продукции. Это производственная компетенция, которую велосипедный бренд, покупающий готовую систему электровелосипеда, не может воспроизвести ни за какие деньги.

Производство рам — вот где по-настоящему решается вопрос о собственном производстве в велосипедной индустрии. Алюминиевые рамы может выпускать любой компетентный изготовитель; карбоновые — нет. Схемы выкладки, конструкция пресс-форм, циклы отверждения и отделка определяют жёсткость, вес и характер разрушения, а небольшие вариации процесса приводят к большим различиям в готовом продукте. Giant выполняет эти операции на собственных заводах, а также производит рамы для других брендов, что является сильным сигналом: его производственные возможности конкурентоспособны, а не просто достаточны.

Для покупателей практический тест сводится к одному вопросу: кому принадлежит оснастка? Оснастка — пресс-формы, штампы и приспособления, с помощью которых изготавливается конкретная рама или компонент — дорогостоящая и привязанная к конкретному продукту. Производитель, владеющий своей оснасткой, может изменить конструкцию, скорректировать допуск или возобновить производство, не договариваясь с третьей стороной. Производитель, не владеющий оснасткой, зависит от готовности поставщика выпустить очередную партию. Эта зависимость не видна в спецификации, но становится решающей, когда что-то идёт не так.
Чем отличаются заводы двухколёсной техники в Китае, Индии и Японии?
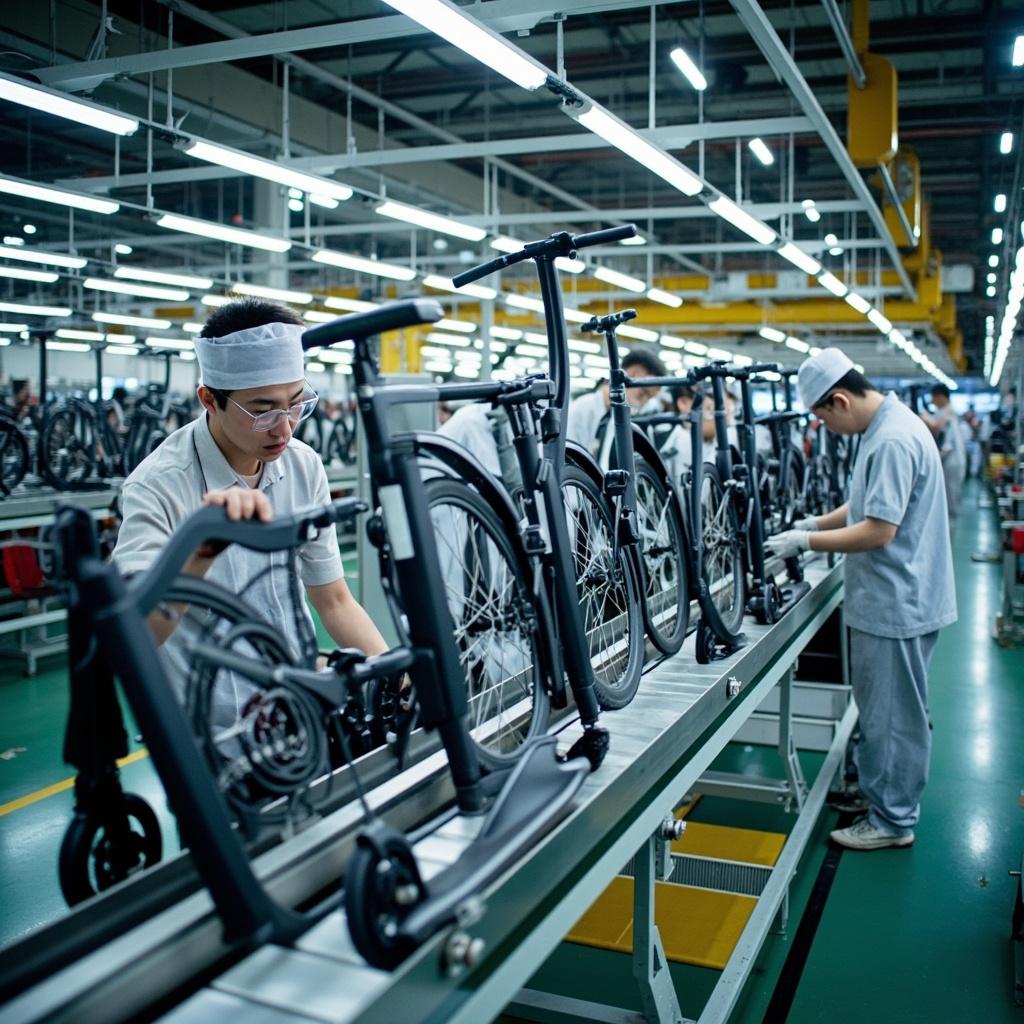
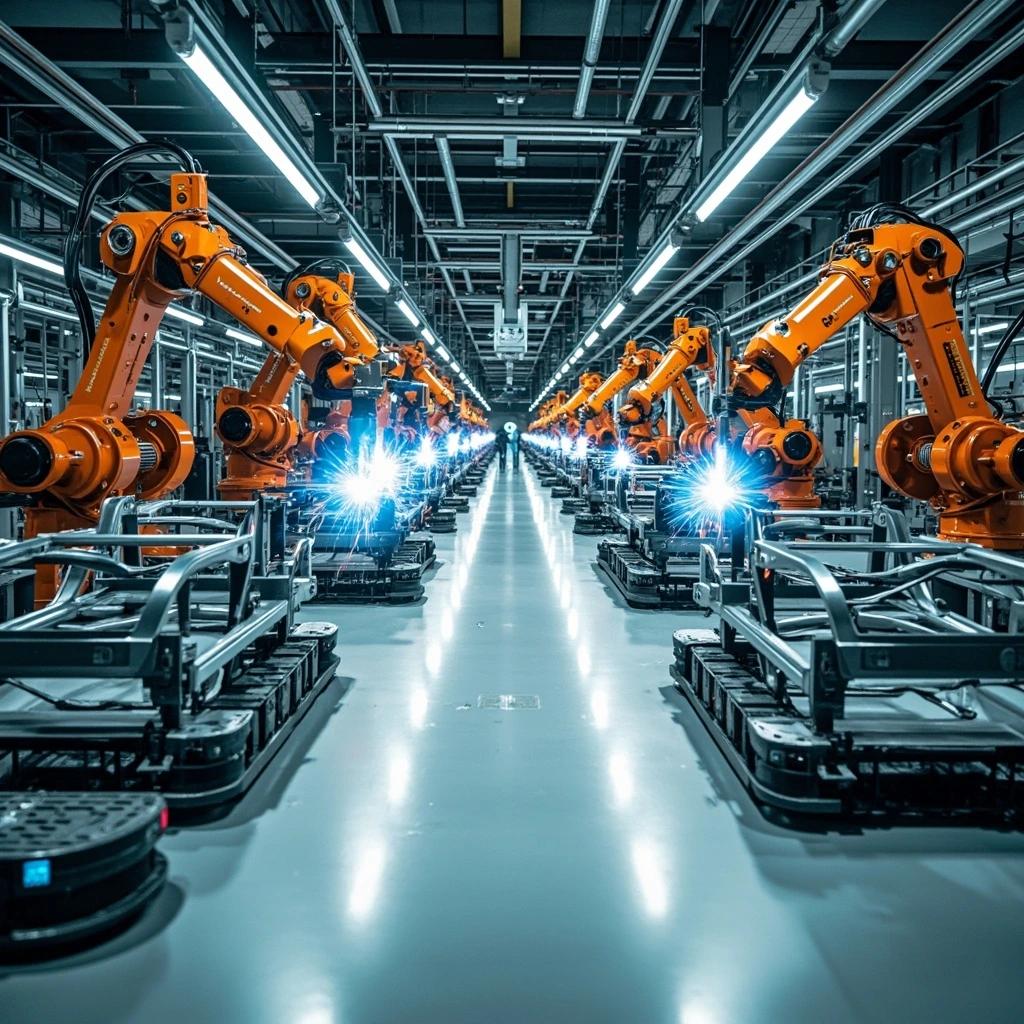
Они создавались для разных продуктов, и эта разница видна в том, что каждой группе даётся легко. Китайские заводы по производству двухколёсных электротранспорта, такие как предприятия Yadea, Aima и TAILG, организованы вокруг сборки очень больших объёмов относительно небольшого числа типов рам. Yadea управляет восемью автоматизированными базами с мощностью более двадцати миллионов единиц; TAILG и Aima каждая эксплуатируют по восемь заводов мощностью около пятнадцати миллионов. На этих объектах штамповка рам, роботизированная сварка, автоматическая окраска, сборка двигателей и упаковка аккумуляторных батарей объединены на одной площадке, поскольку у электровелосипеда нет ни двигателя внутреннего сгорания, ни коробки передач, ни выхлопной системы, а его самый сложный компонент — аккумуляторная батарея, на которой он и стоит.

Индийские заводы ориентированы на двигатели и более вертикально интегрированы в металлообработке. Восьми предприятиям Hero MotoCorp и четырём автоматизированным паркам Bajaj в Акурди, Валуй, Чакане и Пантнагере принадлежат линии литья, механической обработки и сборки двигателей большого объёма, которые китайским заводам по производству электротранспорта не нужны. Производство малых мотоциклетных двигателей в объёме миллионов единиц в год требует литейных мощностей, точной механической обработки и культуры соблюдения допусков, которую сложно приобрести и дорого поддерживать — и именно поэтому индийские производители смогли создать собственные электрические модели, а не покупать готовые платформы.

Японские производители располагают наиболее глобально распределёнными сетями. Honda управляет более чем тридцатью специализированными мотоциклетными заводами в Японии, Индии, Индонезии, Вьетнаме, Таиланде, Бразилии и Китае, а Yamaha владеет 140 дочерними компаниями и производственными предприятиями в тридцати странах. Эта структура была создана для обслуживания рынков изнутри их тарифных границ и для приближения производства к спросу в странах, где импорт готового транспортного средства обходится дорого. Она также формирует наиболее глубокие сети поставщиков, поскольку завод, работающий в стране тридцать лет, развивает местных производителей компонентов, чьи возможности впоследствии становятся доступны всей группе.

Переход к двухколёсному электротранспорту для одних из этих структур проще, чем для других. Китайский завод по производству электротранспорта уже является таковым: его конверсия означает относительно немного. Индийский завод двигателей располагает литейными и механообрабатывающими мощностями, которые становятся избыточными, если его продукция переориентируется на батареи и электромоторы, а затраты на переоснащение реальны, даже если сборочные цеха можно использовать повторно. Японские производители сталкиваются с иной проблемой: их преимущество глобального распределения наиболее ценно на рынках, которые электрифицируются медленнее всего, тогда как быстрее всего электрифицируются рынки, где китайские производители уже обладают внутренним масштабом и структурой затрат, которым те не могут соответствовать.

В результате мы имеем не единую глобальную модель завода, а три региональные. Китайские производители конкурируют по стоимости за единицу при огромных объёмах. Индийские производители конкурируют за счёт глубины производства двигателей и способности обслуживать чувствительные к цене рынки Африки, Южной Азии и Латинской Америки. Японские производители конкурируют за счёт охвата дистрибуции, сетей поставщиков и разнообразия продукции, которую способна выпускать одна группа — от городских моделей 50 куб. см до туристических машин объёмом 1 800 куб. см и систем привода электровелосипедов. Каждая модель хорошо соответствует рынку, на котором она выросла, и каждую сложно пересадить на чужую почву.
Куда перемещаются производственные мощности по двухколёсной технике и почему?
Производство смещается на растущие рынки, и всё чаще смещается из-за торговых правил, а не из-за стоимости рабочей силы. Самая отчётливая тенденция последних нескольких лет — наращивание производственных мощностей в Юго-Восточной Азии. Yadea открыла заводы во Вьетнаме и Индонезии; Aima ввела в строй вьетнамский и индонезийский заводы в 2025 году; TAILG управляет базой во Вьетнаме; TVS производит продукцию в Караванге в Индонезии; Giant располагает заводом в Биньзыонге, Вьетнам. Это не только игра на низкой стоимости рабочей силы. Индонезия, Вьетнам и Таиланд каждая ввели политику, ограничивающую импорт готовых электрических двухколёсных транспортных средств и поощряющую местную сборку, и наличие производства внутри рынка зачастую является единственным способом продавать на нём по конкурентным ценам.

Для производителей, продающих в Европу и Северную Америку, драйвером выступают тарифные риски. Завод Giant в Лелистаде (Нидерланды) позволяет компании поставлять продукцию в Европейский союз изнутри его таможенной границы, а вьетнамские мощности предоставляют альтернативный путь на рынок США, поскольку режим пошлин на велосипеды и компоненты электровелосипедов изменился. Это реорганизация цепочек поставок по регуляторным линиям, а не поиск самой дешёвой рабочей силы: Нидерланды — дорогое место для производства велосипедов, но куда более дешёвое место, откуда их продавать.

Спрос в Африке и Латинской Америке пока обслуживается за счёт экспорта, а не местных заводов. Bajaj экспортирует более чем в сто стран через линейки Boxer и Pulsar и является крупнейшим в мире экспортёром трёхколёсных транспортных средств; Hero располагает заводом в Колумбии и заводом в Бангладеш, а также вышла в сборку на Филиппинах. Местная сборка на этих рынках остаётся небольшой по сравнению с объёмом импорта, во многом потому, что капитальные затраты на современный завод требуют объёмов, которые многие из этих рынков пока не могут обеспечить.

Поставки аккумуляторов — это ограничение, которое определит следующий этап. Заводы по производству электрических двухколёсных транспортных средств можно построить быстро; линии сборки батарейных блоков внутри них можно тиражировать; но доступ к ячейкам по конкурентным ценам зависит от отношений с небольшим числом крупных производителей аккумуляторов, и эти отношения обсуждаются прямо сейчас. Производители, которые выпускают собственные батарейные блоки, разрабатывают собственную прошивку систем управления батареями и интегрируют инфраструктуру замены аккумуляторов, выстраивают позиции, которых компания, закупающая готовые блоки, не может легко достичь — потому что теперь именно в аккумуляторе, а не в раме, заключаются затраты и дифференциация электрического двухколёсного транспортного средства.

Неизменной остаётся вершина отрасли. Более тридцати мотоциклетных заводов Honda и более двадцати двух миллионов единиц годовой мощности, восемь автоматизированных баз Yadea мощностью свыше двадцати миллионов единиц и девять заводов Giant, выпускающих более шести с половиной миллионов велосипедов, представляют собой десятилетия накопленной оснастки, сетей поставщиков и технологического опыта. Мощности можно добавить в новой стране за несколько лет; на выстраивание экосистемы поставщиков и производственной дисциплины вокруг неё требуется значительно больше времени, поэтому производители на вершине этого рейтинга — по большей части те же компании, что возглавляли его десятилетие назад.