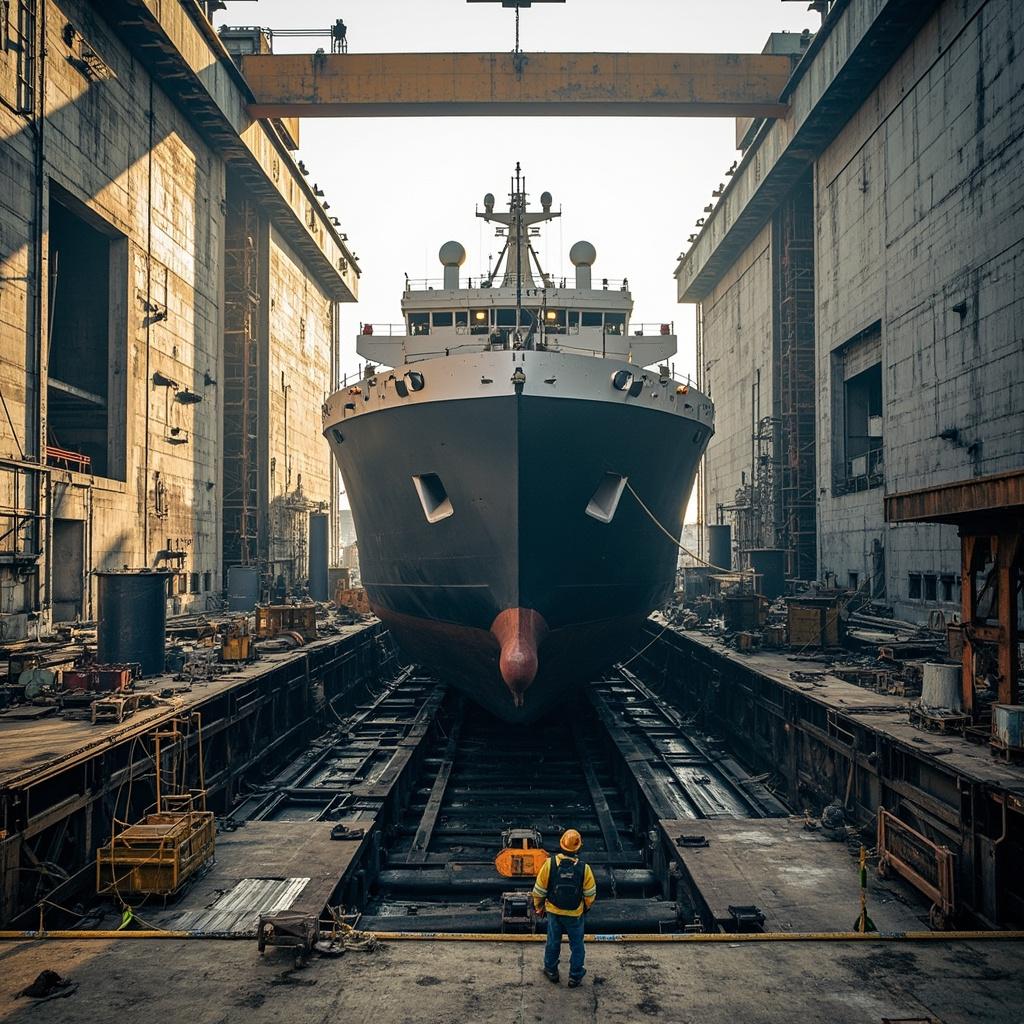
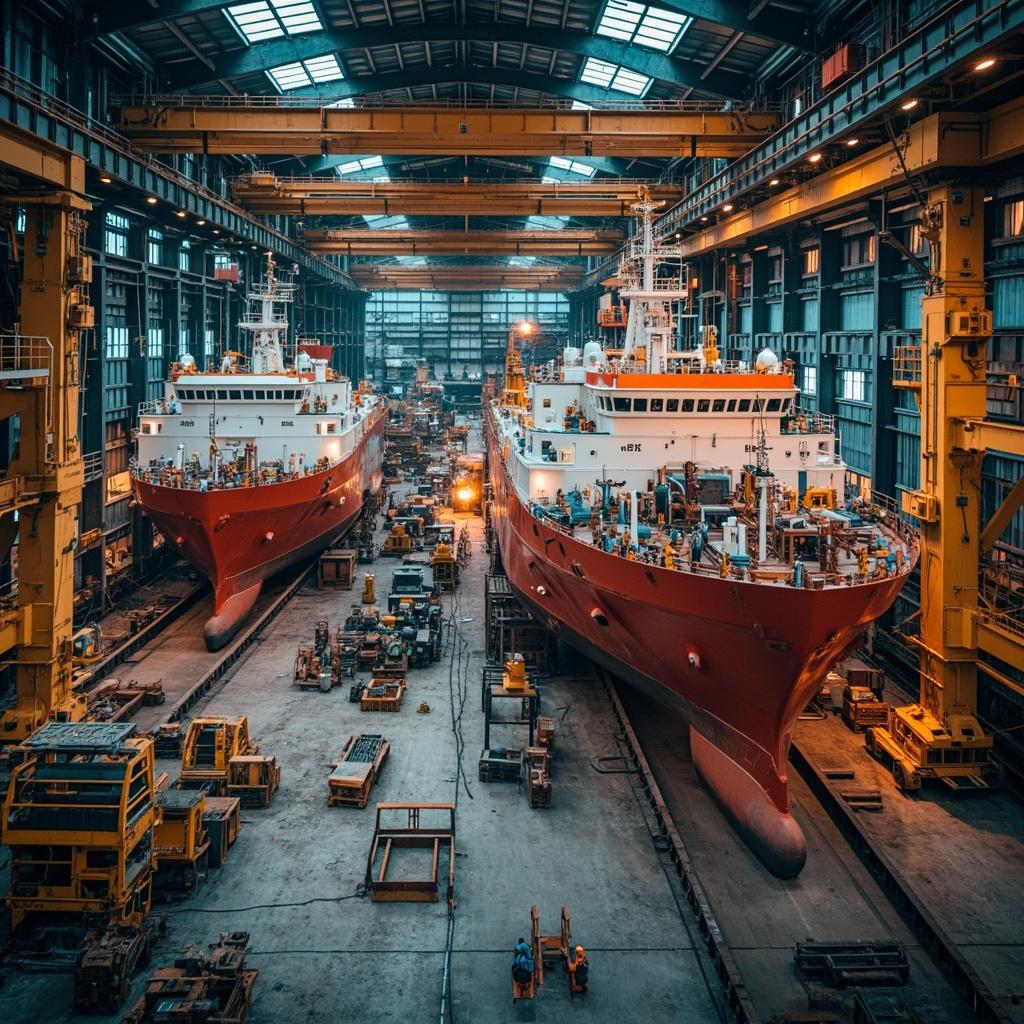
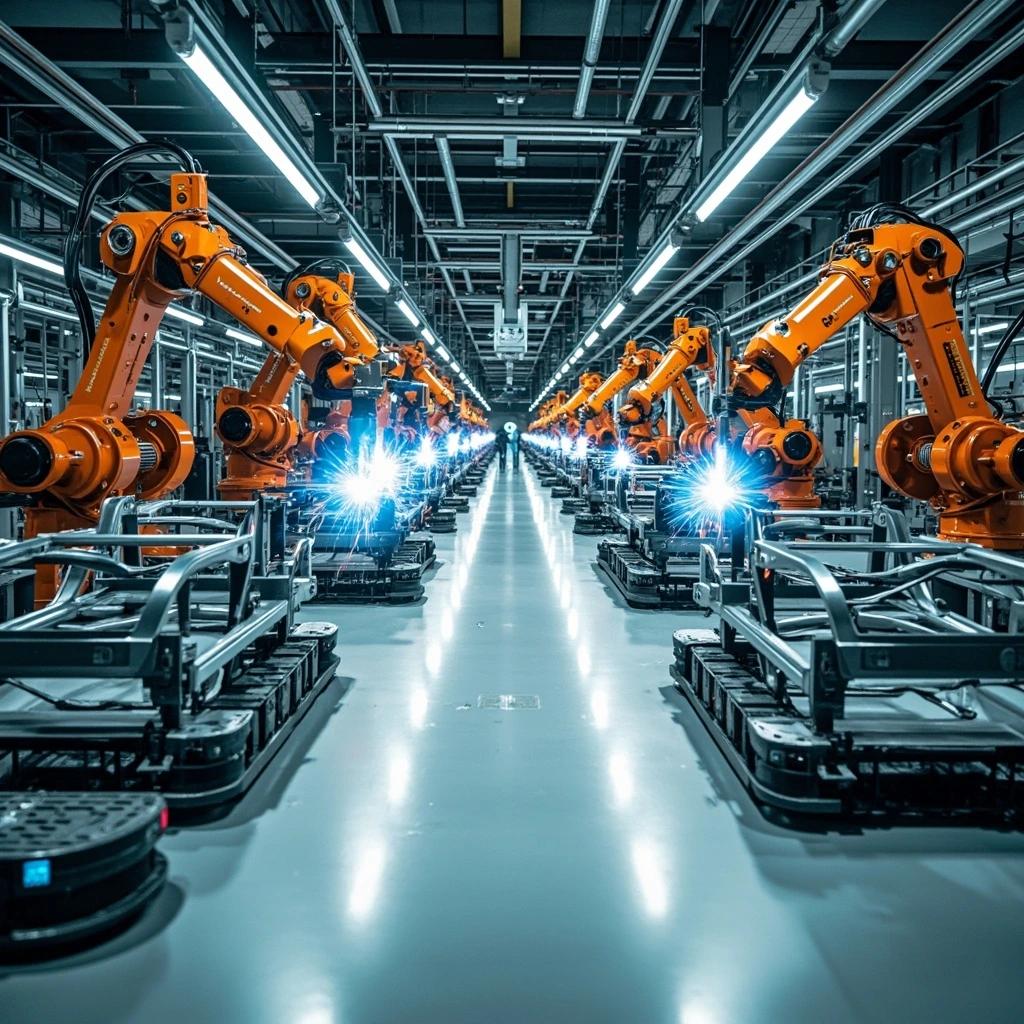
Далеко не каждая компания, продающая морское оборудование, реально его производит — и этот рейтинг создан именно по этой причине. Рынок морского оборудования переполнен лицензиарами, брендами и интеграторами без собственных активов, но лишь горстка компаний владеет сухими доками, мегакранами и тяжёлыми судостроительными заводами, необходимыми для физического строительства корпуса FPSO, плавучей добывающей платформы или подводной фонтанной ёлки. VerityRank применяет строгий принцип «одного отклоняющего голоса»: для допуска компания должна владеть или контролировать производственную инфраструктуру — сухие доки, заводы тяжёлого машиностроения, глубоководные причалы или точные подводные производственные базы. Чисто аутсорсинговые модели, дизайнеры без собственного производства и операторы «только по лицензии» исключаются из рассмотрения ещё до начала оценки.
Десять производителей, прошедших этот тест, контролируют физическую основу мировой морской энергетики. China State Shipbuilding Corporation располагает крупнейшим в мире парком верфей и наибольшим годовым объёмом переработки стали в отрасли — около 200 000 сотрудников и более 50 млрд долл. США консолидированной выручки. HD Korea Shipbuilding & Offshore Engineering закрепляет морскую экспансию Кореи из мегаверфи в Ульсане, доминируя в строительстве FPSO, FPU и FLNG наряду с Samsung Heavy Industries, на которую в одиночку приходится более половины мировых мощностей по строительству FLNG. Верфи Seatrium в Сингапуре, на Батаме и в Бразилии одновременно строят и интегрируют несколько FPSO водоизмещением 100 000 тонн и ветропреобразовательные платформы гигаваттного масштаба, а TechnipFMC и Baker Hughes владеют главными подводными производственными активами Запада — заводами гибких труб в Бразилии и Франции, производственными и испытательными мощностями по подводным фонтанным ёлкам, а также производством морских газовых турбин и компрессоров. Норвежская Aker Solutions удерживает три тяжёлых завода в Сторде, Эгерсунне и Вердале, а заводская сеть NOV на четырёх континентах оснащает большую часть мирового морского бурового флота, при этом ZPMC и CIMC Raffles добавляют супертяжёлые подъёмные и глубоководные строительные мощности Китая.
Как мы проводим оценку
Поскольку производство — главный барьер для входа на рынок, VerityRank придаёт физическому производственному потенциалу вес выше всех остальных факторов:
• Производственная мощь и физический масштаб (40%): крупные сухие доки, максимальная грузоподъёмность кранов, площадь верфей, годовой объём переработки стали и способность вести мегапроекты параллельно.
• Соответствие категории и доля рынка (30%): доля выручки, приходящаяся на категории морского оборудования, и доля производителя в каждом сегменте.
• Глобальная выручка и финансовое состояние (20%): консолидированная выручка за 2024–2025 гг. с учётом Китая, портфель заказов и операционная рентабельность.
• Влияние бренда и присутствие в поиске (10%): глобальная интенсивность поиска, признание в отрасли и репутация среди операторов.
Источники данных: выводы составлены на основе официальной финансовой отчётности за 2024–2025 гг., раскрытий информации компаний, биржевых отчётов и независимо опубликованных отраслевых исследований, включая Blackridge Research, Verified Market Research, морской отчёт Global Growth Insights и годовые отчёты компаний. Показатели перепроверены по официальной отчётности там, где она доступна.
Отказ от ответственности: рейтинги составлены на основе общедоступных данных третьих сторон и предназначены исключительно для исследований и рыночного ориентира. Они не являются инвестиционной рекомендацией; читателям следует консультироваться с квалифицированными финансовыми и юридическими консультантами до принятия решений о закупках или инвестициях, связанных с этими компаниями.