VerityRank

Топ-10 производителей и поставщиков основных автомобильных комплектующих

ГлавнаяТранспортное оборудованиеТоп-10 производителей и поставщиков основных автомобильных комплектующих
Обновлено: сентябрь 2026 г.·Автор: исследовательская команда VerityRank·Методология

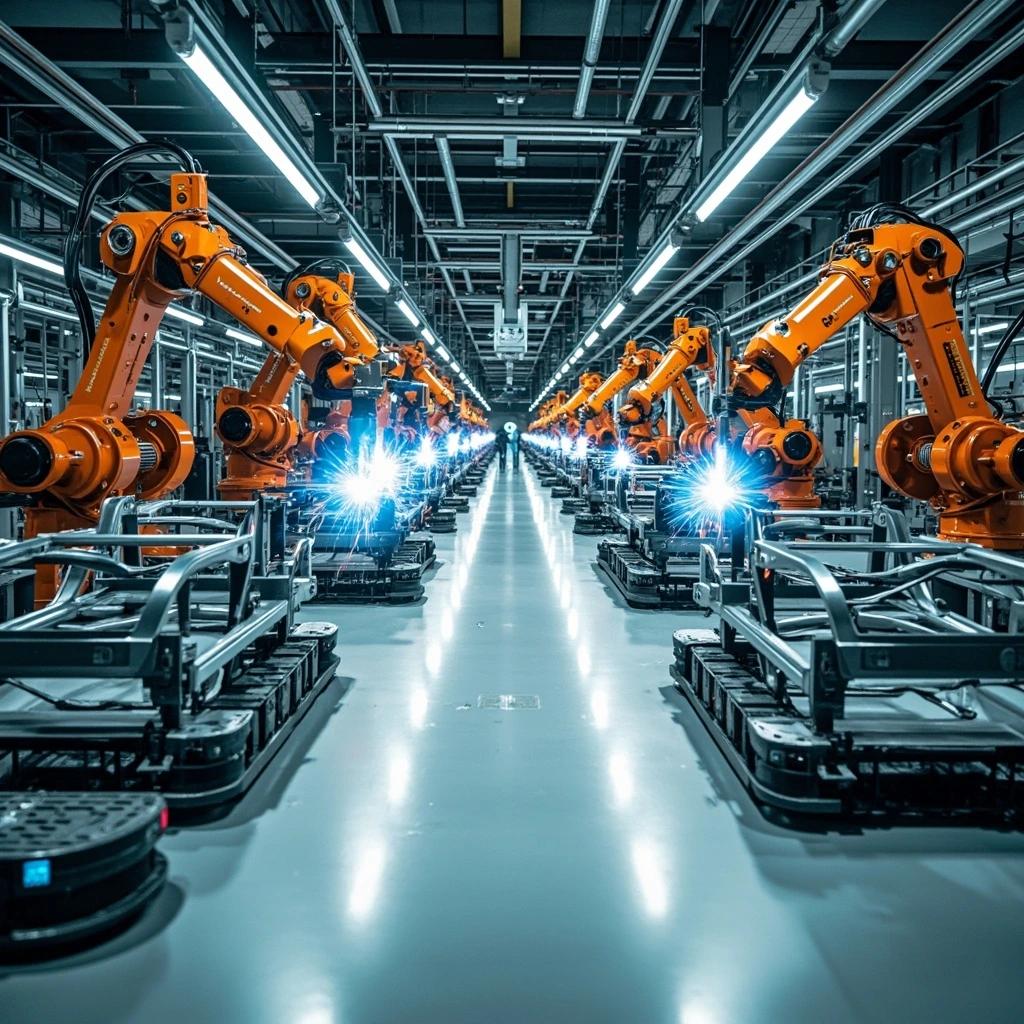
Отбросьте маркетинг и инженерные титулы, и перед вами рейтинг заводов. Тормозной суппорт, который проходит все стендовые испытания, но не может выпускаться в объёме сорока тысяч штук в неделю, никогда не попадёт на конвейер. Инвертор, безупречно работающий в лаборатории, но выходящий из строя один раз на десять тысяч автомобилей, становится гарантией обязательством, а не продуктом. То, что отличает десять производителей ниже, — это не то, какие компоненты они способны спроектировать — большинство из них способно спроектировать почти что угодно, — а то, какие из них они действительно могут производить, в каких объёмах, с каким уровнем дефектов и какая часть этого производства принадлежит им напрямую.

Этот вопрос стал центральной проблемой отрасли. В 2025 году мировое автомобильное производство выросло примерно на 3,9% — до 93,0 млн лёгких автомобилей, а выручка поставщиков достигла новых максимумов, однако средняя операционная рентабельность поставщиков держалась около 5,8% против примерно 8,5% у автопроизводителей, которым они поставляют продукцию. Затраты на разработку ПО, цены на энергию и тарифные барьеры сжали доходность именно тех компонентов, которые должны были вывести отрасль вперёд. Реакция была одинаковой: Bosch сокращает до 22 000 рабочих мест к 2030 году, ZF планирует убрать 11 000–14 000 только в Германии к 2028 году, Continental передала своё подразделение автомобильной электроники компании Aumovio, а Forvia продала бизнес интерьеров компании Apollo за 1,82 млрд евро. Каждое из этих решений — суждение о том, какие заводы стоит сохранить.

Индекс производственных возможностей
VerityRank оценивает производителей автомобильных компонентов по трём взвешенным измерениям:
• Масштаб производства и мощности (40%): основной фактор. Количество собственных заводов, их географическое распределение, абсолютная производственная мощность в штуках и гигаватт-часах, вертикальная интеграция от сырья до готового узла, а также степень локализации мощностей на обслуживаемых рынках.
• Охват производственных категорий (30%): сколько из высокотехнологичных производных категорий производитель реально выпускает — е-оси, гибридные трансмиссионные модули, аккумуляторные элементы и батареи, торможение по проводам, активная подвеска, доменные контроллеры, термические модули, высоковольтные жгуты — и какой технический уровень он имеет в каждой из них.
• Влияние бренда, мировые продажи и положение (30%): аудированная мировая выручка, включая операции в Китае, решения автопроизводителей по выбору поставщиков и недавние стратегические шаги, меняющие производственную базу.

В этом списке представлены три производственные модели. Bosch, Denso, ZF, Continental и Aisin — интегрированные промышленные группы, владеющие своими технологическими цепочками от литья и производства полупроводников до финальной сборки. CATL — предельный случай вертикального контроля одной категории: от добычи сырья через производство элементов до переработки батарей. А Hyundai Mobis, Magna и HASCO — производители модулей и систем, чьё преимущество — широта ассортимента: они выпускают достаточно много разной продукции, чтобы китайская или корейская автомобильная программа могла быть укомплектована от одной группы поставщиков.

Источники данных
Показатели в этом рейтинге составлены на основе годовых отчётов компаний и публикаций результатов, регуляторной отчётности, раскрытий данных о производстве и независимых исследований отрасли поставщиков. Основные источники включают: Bosch Annual Report, DENSO Investor Relations, CATL Annual Report Releases, Hyundai Mobis, Magna International, ZF Annual Report, Continental Annual Report, Aisin Corporation, Forvia, HASCO и Automotive News Supplier Research.

Отказ от ответственности: Рейтинги основаны на общедоступных данных, раскрытой финансовой отчётности и независимых маркетинговых исследованиях. VerityRank не принимает оплату за включение или позицию в рейтинге. Компании не уведомляются заранее и не могут влиять на размещение. Финансовые годы у компаний различаются — DENSO и Aisin закрываются в марте, большинство остальных — в декабре, поэтому сравнения носят ориентировочный, а не точный характер.

Рейтинг Топ-10

2026.09 Выпуск
1
Роберт Бош ГмбХ

Robert Bosch GmbH

Robert Bosch GmbH — ведущая мировая технологическая компания и поставщик услуг со штаб-квартирой в Штутгарте (Германия), находящаяся в уникальной собственности фонда. Осуществляя деятельность более чем в 60 странах, компания предоставляет инновационные решения в четырёх бизнес-секторах: Mobility Solutions (Мобильные решения), Industrial Technology (Промышленные технологии), Consumer Goods (Потребительские товары) и Energy and Building Technology (Энергетика и строительные технологии). С выручкой в размере 91,6 млрд евро и инвестициями в НИОКР в размере 7,3 млрд евро в финансовом году 2025 года Bosch продолжает играть определяющую роль в технологическом переходе от традиционного автомобилестроения к будущей электрификации и цифровизации, используя свои первоклассные инновационные возможности в качестве глобального автомобильного и технологического гиганта, всемирно известное качество и репутацию бренда «German Engineering» («Немецкая инженерия»), а также мощную глобальную сеть почти 400 производственных площадок.

Сильные стороны: Ключевыми сильными сторонами Bosch являются первоклассные и стабильно высокие инвестиции в инновации в сочетании с обширным портфелем патентов в качестве глобального технологического лидера; уникальная долгосрочная стратегическая перспектива и свобода инвестиций, обеспечиваемые структурой владения через фонд и отсутствием публичного листинга; а также всеобъемлющий конкурентный барьер, сформированный качеством «Made in Germany», глубокой технологией полной цепочки создания стоимости и мощным влиянием бренда

Бренд

Bosch

Основана

1886

Сотрудники

410K+

Присутствие

60+ стран

Расположение

400+ производственных баз

Штаб-квартира

Германия

Рынок

Robert Bosch Stiftung Holdings

Ключевые категории продуктов
Металлические изделияПрофессиональная индустрия металлоинструментовИндустрия ручных инструментовИндустрия электро- и пневматического инструментаИндустрия электрических дрелейИндустрия угловых шлифовальных машинМеталлические изделияПроизводители строительных инструментов и оборудованияИндустрия компонентов термического управленияИндустрия систем промышленной автоматизацииМеталлические изделияПрофессиональная индустрия металлоинструментовИндустрия ручных инструментовИндустрия электро- и пневматического инструментаИндустрия электрических дрелейИндустрия угловых шлифовальных машинМеталлические изделияПроизводители строительных инструментов и оборудованияИндустрия компонентов термического управленияИндустрия систем промышленной автоматизации
2
DENSO Corporation

DENSO Corporation

В то время как большинство конкурентов сделали ставку на объёмы батарейных электромобилей, DENSO подстрахова́лась — и в финансовом году, завершившемся в марте 2026 года, эта стратегия окупилась. Выручка выросла на 5,3 % до 7 540 млрд JPY, операционная прибыль увеличилась на 6,5 % до 552,5 млрд JPY, а прибыль, приходящаяся на акционеров, достигла 443,8 млрд JPY, увеличившись на 5,9 %, — всё это благодаря продуктовой линейке, разработанной для работы на одних и тех же силовых модулях независимо от того, является ли автомобиль гибридом, подключаемым гибридом или полностью батарейным электромобилем. Крупнейший поставщик группы Toyota насчитывает около 158 000 сотрудников на более чем 200 заводах и офисах по всему миру.

Сильные стороны:
• Один инвертор, три типа силовых установок: силовые полупроводниковые модули DENSO разработаны для HEV, PHEV и BEV одновременно, поэтому одна программа разработки обслуживает любой тип трансмиссии, который автопроизводители всё ещё выпускают, — гибкость, которая оказалась ценнее любой ставки на одну технологию.
• Лидерство в компонентах для гибридов: когда в 2025 году спрос на гибриды резко вырос, DENSO в качестве действующего поставщика инверторов, мотор-генераторов и блоков управления захватила объёмы без новых вложений в оснастку.
• Интеграция термических систем: электрические тепловые насосы и контуры охлаждения батареи производятся вместе с электроникой силовой установки, что позволяет DENSO продавать интегрированное термическое решение, а не отдельные компоненты.
• Динамика в Северной Америке: выручка в Северной Америке выросла на 8,7 % до 2 025,1 млрд JPY, а операционная прибыль увеличилась на 34,9 %, компенсировав слабость на других рынках.
• Финансовая дисциплина: компания повысила дивиденды за FY2026 и прогнозирует их дальнейший рост, а операционная маржа на FY2027 запланирована на уровне 6,5 %.

Слабые стороны:
• Сокращение доли Китая: падение производства автомобилей в Китае и уход японских автопроизводителей с этого рынка подорвали азиатскую выручку группы, и руководство приступило к снижению постоянных затрат именно на этом рынке.
• Концентрация на клиентах: значительная часть выручки по-прежнему зависит от производства компаний, связанных с Toyota, поэтому DENSO растёт и падает вместе с глобальными объёмами одной группы клиентов.
• Опоздание к полномасштабному производству батарейных электромобилей: взвешенная мультиприводная стратегия означает, что у DENSO меньше специализированного контента для BEV на автомобиль, чем у специалистов по батареям, что делает её уязвимой при более быстром, чем ожидалось, сдвиге рынка.
• Сжатие маржи в Японии: японская выручка выросла на 4,5 %, но операционная прибыль там снизилась на 15,7 %, что показывает, как быстро зрелый домашний рынок может сжимать доходность.

Бренд

DENSO

Основана

1949

Сотрудники

~158,000

Присутствие

Более 35 стран и регионов

Расположение

Более 200 заводов, филиалов и представительств по всему миру

Штаб-квартира

Япония

Рынок

TSE: 6902
Ключевые категории продуктов
Бренды основных автомобильных запчастейИндустрия гибридных электромобилей (HEV)Индустрия подключаемых гибридных электромобилей (PHEV)Индустрия силовой электроникиИндустрия промышленных датчиковИндустрия автомобилей и автомобильного транспортаАвтомобильные MCU ЧипыПроизводители автомобильных основных компонентовБренды основных автомобильных запчастейИндустрия гибридных электромобилей (HEV)Индустрия подключаемых гибридных электромобилей (PHEV)Индустрия силовой электроникиИндустрия промышленных датчиковИндустрия автомобилей и автомобильного транспортаАвтомобильные MCU ЧипыПроизводители автомобильных основных компонентов
3
Contemporary Amperex Technology Co., Limited

Современная технология амперных элементов, компания с ограниченной ответственностью

Contemporary Amperex Technology Co., Limited (CATL) является крупнейшим в мире производителем аккумуляторов для электромобилей и систем накопления энергии, основанным в 2011 году в Ниндэ, провинция Фуцзянь, Китай. При годовой выручке в 423,7 млрд юаней (2025 год) компания управляет 15+ мега-заводами с нулевым уровнем выбросов углерода в 10+ странах, в ней работают 132 000 человек. Доля CATL на мировом рынке аккумуляторов достигла 39,2% в 2025 году, укрепив ее позицию как бесспорного лидера в области технологии силовых аккумуляторов и решений для накопления энергии.

Сильные стороны:

• Непревзойденный масштаб производства: Глобальные установки аккумуляторов CATL в 2025 году достигли 464,7 ГВт·ч, а доля рынка выросла на 1,2 процентных пункта по сравнению с прошлым годом до 39,2%, что намного опережает всех конкурентов.

• Неустанные инвестиции в НИОКР: Только в 2025 году компания инвестировала 22,15 млрд юаней в исследования и разработки, выпустив прорывные продукты, включая аккумуляторы сверхбыстрой зарядки Shenxing второго поколения, натрий-ионные аккумуляторы для легковых автомобилей и аккумуляторы с двухъядерной архитектурой.

• Мастерство вертикальной интеграции: Контролирует всю цепочку создания стоимости: от добычи лития и синтеза материалов для катодов/анодов до производства ячеек, сборки аккумуляторных блоков и утилизации отработанных аккумуляторов.

• Стратегические глобальные партнерства: В число ключевых стратегических партнеров входят Tesla, BMW, Volkswagen и другие крупные автопроизводители, с которыми заключены глубокие соглашения о поставках, создающие значительные барьеры для переключения.

• Экосистема накопления энергии: Расширила деятельность в области крупномасштабных систем накопления энергии (BESS), подписав комплексные соглашения в Австралии о совместной поставке и эксплуатации сетевых накопителей.

Слабые стороны:

• Геополитические препятствия: Усиление пошлин США и торговых ограничений на китайские товары новой энергетики создает значительные барьеры для экспансии CATL в Северной Америке и прямого экспорта.

• Волатильность цен на сырье: Несмотря на вертикальную интеграцию, колебания цен на литий и кобальт продолжают влиять на стабильность маржи, особенно во время спадов на сырьевых рынках.

Бренд

CATL

Основана

2011

Сотрудники

132000

Присутствие

Операции в 10+ странах Азии, Европы и Америки

Расположение

15+ мега-производственных баз с нулевым выбросом углерода

Штаб-квартира

Китай

Рынок

SZSE: 300750
Ключевые категории продуктов
Компании в сфере новой энергии и экоматериаловЭнергетика и химияУправление контентомПрограммное обеспечение для управления рабочими процессамиПроизводители интегрированных потолочных систем9.5 Умные бумажные материалыПроизводители женской одеждыБренды систем дверей и оконЭлектронное оборудованиеИндустрия домашнихКомпании в сфере новой энергии и экоматериаловЭнергетика и химияУправление контентомПрограммное обеспечение для управления рабочими процессамиПроизводители интегрированных потолочных систем9.5 Умные бумажные материалыПроизводители женской одеждыБренды систем дверей и оконЭлектронное оборудованиеИндустрия домашних
4
Hyundai Mobis

Hyundai Mobis Co., Ltd.

Hyundai Mobis — крупнейший южнокорейский поставщик автокомпонентов и «каптивное» подразделение по производству запчастей групп Hyundai и Kia, однако ключевая цифра 2025 года относится не к каптивному бизнесу. Выручка достигла рекордных 61,11 трлн вон, увеличившись на 6,8 %, операционная прибыль выросла на 9,2 % до 3,35 трлн вон, а чистая прибыль снизилась на 9,7 % до 3,66 трлн вон. Рост обеспечили внешние клиенты: почти 9 млрд долларов США заказов от несвязанных клиентов, полученные во многом благодаря североамериканскому заводу по электрификации, который позволил Hyundai Mobis продавать продукцию внутри тарифного барьера, а не через него.

Сильные стороны:
• Ближний шоринг до того, как он стал модным: компания создала мощности по электрификации в Северной Америке ещё до начала тарифного цикла, и в 2025 году этот завод вышел на полную производительность — превратив политический риск в конкурентное преимущество.
• Интеграция модулей: Hyundai Mobis собирает полностью готовые модули шасси, кабины и передней части автомобиля, а не продаёт отдельные детали, что повышает стоимость компонентов на одно транспортное средство и закрепляет отношения с клиентом на уровне сборочной линии.
• Рекордные финансовые показатели: выручка 61,11 трлн вон и операционная прибыль 3,35 трлн вон стали рекордами компании, достигнутыми в условиях американских тарифов на электрифицированные компоненты.
• Увеличение расходов на R&D: расходы на исследования впервые превысили 2 трлн вон, в том числе на программно-определяемые автомобильные платформы и робототехнику.
• Доходность для акционеров: совокупная доходность для акционеров 32,8 %, обеспеченная дивидендами и выкупом акций, позволила компании войти в число лидеров по возврату капитала среди азиатских поставщиков первого уровня.

Слабые стороны:
• Зависимость от каптивного бизнеса: Hyundai и Kia по-прежнему обеспечивают подавляющую часть выручки, поэтому внешние заказы — как бы быстро они ни росли — остаются меньшинством в структуре бизнеса.
• Чистая прибыль снизилась при росте выручки: снижение чистой прибыли на 9,7 % до 3,66 трлн вон показывает, что рекордные продажи не обернулись рекордной прибылью.
• Незначительное глобальное присутствие за пределами Северной Америки: производство сосредоточено в Корее, Северной Америке и Китае, а Европа и Юго-Восточная Азия обслуживаются в основном за счёт экспорта.
• Разрыв в узнаваемости: несмотря на масштабы, Hyundai Mobis как самостоятельный бренд гораздо менее известен, чем Bosch или Denso, что ограничивает её ценовую власть в отношении несвязанных клиентов.

Бренд

Hyundai Mobis

Основана

1977

Сотрудники

35,000+ (7,700+ in R&D)

Присутствие

10+ стран

Расположение

Заводы по сборке модулей и электрификации в Корее, Северной Америке, Европе, Китае и Индии

Штаб-квартира

Южная Корея

Рынок

KRX: 012330

Ключевые категории продуктов
Бренды основных автомобильных запчастейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)Индустрия силовой электроникиИндустрия электронных компонентовАвтомобильные MCU ЧипыИндустрия промышленных датчиковПроизводители автомобильных основных компонентовБренды основных автомобильных запчастейИндустрия автомобилей и автомобильного транспортаИндустрия гибридных электромобилей (HEV)Индустрия силовой электроникиИндустрия электронных компонентовАвтомобильные MCU ЧипыИндустрия промышленных датчиковПроизводители автомобильных основных компонентов
5
Magna International

Магна Интернешнл Инк.

Magna International Inc. — самая диверсифицированная в мире компания по производству автомобильных компонентов и — через свое подразделение Cosma International — крупнейший производитель металлических кузовов, шасси и структурных компонентов на планете, основанная в 1957 году в Авроре, Онтарио, Канада. При объеме продаж в 42,01 миллиарда долларов в 2025 году компания управляет более чем 330 производственными предприятиями и инженерными центрами в 28 странах, в ней работают более 108 000 человек. Арсенал Magna по обработке металла включает горячую штамповку, гидроформовку, роликовую формовку, литье алюминия под высоким давлением и лазерную сварку, что позволяет поставлять полные кузовные сборки, подрамники, корпуса аккумуляторов и полнорамные конструкции пикапов практически каждому мировому OEM-производителю, а завод Steyr в Австрии даже выполняет контрактную сборку готовых автомобилей.

Сильные стороны: Непревзойденная широта процессов, охватывающая практически все технологии обработки металла (горячая штамповка, гидроформовка, роликовая формовка, гигалитейное производство) под одной крышей, что позволяет реализовывать программы по кузову и шасси с одним поставщиком. Лидерство в глобальном масштабе с более чем 330 предприятиями, обеспечивающими одинаковое качество для OEM-производителей в 28 странах и истинную региональную устойчивость поставок. Первопроходец в области корпусов аккумуляторов для электромобилей с выделенными линиями по производству корпусов из нескольких материалов, уже поставляющими продукцию для крупных североамериканских и европейских электрических программ. Финансовая крепость — свободный денежный поток в 2025 году вырос до 1,9 миллиарда долларов при 16 годах непрерывного роста дивидендов и активной программе обратного выкупа акций. Признание клиентов, включая пять наград «Поставщик года General Motors» в 2025 году.

Слабые стороны: Чувствительность выручки к производственным циклам OEM-производителей — продажи в 2025 году снизились на 2% на фоне падения производства легковых автомобилей в Северной Америке и Европе примерно на 4%. Затраты на оптимизацию портфеля, включая обесценение неденежных активов на сумму 615 миллионов долларов по направлениям кровельных систем и освещения, которые в настоящее время продаются.

Бренд

Magna

Основана

1957

Сотрудники

108,000+ (170,000+ incl. joint ventures)

Присутствие

28 стран в Северной Америке, Европе, Азии и Южной Америке

Расположение

Более 330 производственных и инженерных центров

Штаб-квартира

Канада

Ключевые категории продуктов
Компании по производству транспортных металлических компонентовМеталлические изделияМеталлические изделия — Все категорииКомпании по производству архитектурных металлических компонентовКомпании по производству компонентов механической передачи мощностиКомпании по производству промышленных механических компонентовКомпании по обработке металлических поверхностейОтрасль компонентов механической передачи мощностиПромышленная индустрия механических компонентовКомпании по производству промышленной упаковочной тарыКомпании по производству транспортных металлических компонентовМеталлические изделияМеталлические изделия — Все категорииКомпании по производству архитектурных металлических компонентовКомпании по производству компонентов механической передачи мощностиКомпании по производству промышленных механических компонентовКомпании по обработке металлических поверхностейОтрасль компонентов механической передачи мощностиПромышленная индустрия механических компонентовКомпании по производству промышленной упаковочной тары
6
ЦФ Фридрихсхафен

ЦФ Фридрихсхафен АГ

ZF Friedrichshafen AG — одна из крупнейших в мире групп по производству трансмиссий и прецизионных зубчатых передач, основанная в 1915 году в Фридрихсхафене, Германия. С оценочной годовой выручкой около €46,0 млрд в 2025 финансовом году, этот гигант, принадлежащий фонду, насчитывает около 169 000 сотрудников на более чем 160 производственных площадках примерно в 30 странах. Хотя ZF наиболее известен как поставщик премиум-класса для автомобильной промышленности, он не менее силен в области промышленных механических компонентов: это одна из немногих компаний в мире, способных к серийному производству тяжелых высокоточных нестандартных редукторов для ветряных турбин, судовых двигателей, железнодорожного и строительного оборудования, опираясь на огромные собственные мощности по металлообработке, термообработке и прецизионной сборке. Группа получает крупные заказы на зубчатые системы для ветряных турбин и электрические трансмиссии для коммерческих автомобилей, встраивая датчики и цифровой мониторинг в тяжелые трансмиссионные системы для обеспечения интеллектуального подключенного оборудования. Контрольный пакет акций, принадлежащий Фонду Цеппелина, защищает долгосрочную стратегию от краткосрочного давления рынка капитала.

Сильные стороны: Редкое мастерство в области тяжелых зубчатых передач — один из немногих глобальных игроков, способных к массовому производству сверхкрупных прецизионных редукторов для ветровой, морской и тяжелой техники; масштаб в €46 млрд с более чем 160 заводами, обеспечивающими огромные мощности по механической обработке и термообработке; сильный портфель заказов на электрификацию в области электрических трансмиссий для коммерческих автомобилей и ветроэнергетики; владение фондом, поддерживающее долгосрочные инженерные инвестиции; глубокие цифровые решения для приводов с интеграцией датчиков, отличающие промышленные трансмиссии компании.

Слабые стороны: Сильное давление перехода от ДВС — сокращение спроса на традиционные трансмиссии вынуждает закрывать заводы, нести высокие реструктуризационные расходы и вести напряженные переговоры с профсоюзами в Европе; повышенное долговое бремя, испытываемое в условиях высоких процентных ставок; избыточные мощности в Европе давят на маржу по сравнению с более гибкими конкурентами.

Бренд

ZF

Основана

1915

Сотрудники

~169,000

Присутствие

~30 стран с глобальной сетью НИОКР и производственных мощностей

Расположение

Более 160 производственных площадок примерно в 30 странах

Штаб-квартира

Германия

Рынок

Privately held (Zeppelin Foundation majority)

Ключевые категории продуктов
Металлические изделия — Все категорииИндустрия промышленных компонентовПромышленная индустрия механических компонентовКомпании по производству компонентов механической передачи мощностиКомпании по производству промышленных механических компонентовОтрасль компонентов механической передачи мощностиМашиностроение и строительная техникаИндустрия шестеренКомпании по производству систем передачи энергииМашины и оборудованиеМеталлические изделия — Все категорииИндустрия промышленных компонентовПромышленная индустрия механических компонентовКомпании по производству компонентов механической передачи мощностиКомпании по производству промышленных механических компонентовОтрасль компонентов механической передачи мощностиМашиностроение и строительная техникаИндустрия шестеренКомпании по производству систем передачи энергииМашины и оборудование
7
Continental AG

Continental AG

Continental в 2025 году целенаправленно стала компанией меньшего размера. В сентябре группа выделила своё подразделение автомобильной электроники в независимую компанию, листингованную во Франкфурте, — Aumovio, а то, что осталось, — это производитель шин и промышленной резины с компактным автомобильным подразделением тормозных систем. На этой продолжающейся основе объём продаж составил 19,7 млрд евро при скорректированной рентабельности по EBIT 10,3 % — уровень прибыльности, которого большинство бывших конкурентов из отрасли поставщиков уже не может достичь. Только сектор Tires обеспечил продажи на 13,8 млрд евро со скорректированной маржой 13,6 %, став денежным двигателем, финансировавшим реструктуризацию.

Сильные стороны:
• Экономика шинного бизнеса: скорректированная маржа по EBIT в шинах 13,6 % примерно вдвое превышает показатели большинства производителей автомобильных компонентов, а спрос на замену шин гораздо менее цикличен, чем автомобильное производство.
• Осознанное упрощение: выделение Aumovio устранило бизнес в сфере электроники, затраты на разработку и проблемы интеграции которого поглощали внимание руководства и капитал, не принося адекватной отдачи.
• Генерация денежных средств: скорректированный свободный денежный поток в размере 959 млн евро в 2025 году поддержал дивиденд, увеличенный до 2,70 евро на акцию, при том что группа одновременно финансировала собственное разделение.
• Тормозные и системы стабилизации в промышленных масштабах: Continental остаётся одним из немногих поставщиков, способных выпускать гидравлические и электронные модули ABS и ESC как для легковых, так и для коммерческих автомобилей.
• Охват в промышленной резине: сектор ContiTech поставляет конвейерные ленты, шланги и компоненты для гашения вибраций клиентам в горнодобывающей отрасли, сельском хозяйстве и обрабатывающей промышленности, чьи циклы спроса не связаны с продажами автомобилей.

Слабые стороны:
• ContiTech сокращается и становится менее прибыльной: продажи сектора снизились до 6,0 млрд евро с 6,4 млрд евро, а скорректированная маржа упала до 5,3 % с 6,1 % из-за слабого промышленного спроса в Европе и Северной Америке.
• Меньшая база выручки: при продолжающихся продажах в 19,7 млрд евро Continental теперь по масштабу значительно уступает Bosch, Denso или ZF, а её автомобильная компонентная выручка на одно транспортное средство резко сократилась после выделения.
• Переходная структура: группа всё ещё продаёт периферийные активы, включая бизнес ContiTech OESL, поэтому дальнейшее сокращение выручки ожидается до стабилизации портфеля.
• Зависимость от спроса на замену: при слабых объёмах поставок шин на первичный рынок прибыльность теперь во многом опирается на вторичный рынок, где конкурентное давление со стороны азиатских брендов усиливается.

Бренд

Continental

Основана

1871

Сотрудники

~76,000

Присутствие

54 страны и рынка

Расположение

Производственная сеть, охватывающая 54 страны и рынка

Штаб-квартира

Германия

Рынок

XETRA: CON

Ключевые категории продуктов
Производители коммерческого транспортаПроизводители электронных компонентовПроизводители автомобилей и автотранспортных средствИндустрия промышленных датчиковПроизводители автомобильных основных компонентовПроизводители оборудования железнодорожного транспортаПроизводители и поставщики компонентов механической передачи мощностиПроизводители коммерческого транспортаПроизводители электронных компонентовПроизводители автомобилей и автотранспортных средствИндустрия промышленных датчиковПроизводители автомобильных основных компонентовПроизводители оборудования железнодорожного транспортаПроизводители и поставщики компонентов механической передачи мощности
8
Aisin Corporation

AISIN CORPORATION

КОРПОРАЦИЯ AISIN — крупнейший в мире производитель металлических компонентов для транспорта по выручке, краеугольный камень Группы Toyota, основанный в 1965 году в Карии, префектура Айти, Япония. Консолидированные продажи компании достигли ¥5,117 трлн (~€31 млрд) в 2025/26 финансовом году, что на 4,5% больше. Группа управляет почти 200 производственными базами в более чем 20 странах с примерно 120 000 сотрудников, обладая полностью замкнутой цепочкой создания стоимости в металлообработке: от исследований материалов, проектирования штампов и плавки до прецизионного литья под давлением, ковки и микроуровневой механической обработки. Металлические компоненты трансмиссии Aisin — корпуса автоматических коробок передач, шестерни, детали сцепления, корпуса электроосей — наряду с компонентами шасси, кузова и тормозных систем делают её эталонным поставщиком первого уровня для Toyota и практически всех мировых OEM-производителей.

Сильные стороны: Непревзойдённый масштаб тяжёлых активов — около 200 собственных заводов ежегодно выпускают десятки миллионов металлических корпусов, зубчатых передач и конструкционных компонентов. Полная вертикальная интеграция от металлургии сплавов и собственных штампов до готовых силовых модулей, гарантирующая качество и контроль затрат, недостижимые при аутсорсинге. Устойчивый двигатель прибыли — операционная прибыль выросла вопреки валютным и рыночным препятствиям, а рентабельность собственного капитала (ROE) улучшилась до 7,3% благодаря переносу цен, выходу из убыточных североамериканских дочерних компаний и расширению в сегменте NEV Китая. Масштабный разворот в сторону электрификации, основанный на новом совместном предприятии в Северной Америке с Toyota Tsusho и Minth для производства алюминиевых компонентов кузова для электромобилей. Глубокое доверие в системе Toyota плюс диверсифицированный портфель заказов от OEM-производителей, стабилизирующий объёмы в течение циклов.

Слабые стороны: Зависимость от традиционных трансмиссий — снижение спроса на автоматические коробки передач с ДВС вынудило пересмотреть целевые показатели прибыли на 2026 финансовый год в сторону понижения. Концентрация на экосистеме Toyota сохраняет значительную долю выручки, привязанную к продуктовому циклу одной группы клиентов.

Бренд

AISIN

Основана

1965

Сотрудники

~120,000

Присутствие

Более 20 стран Азии, Америки и Европы

Расположение

Почти 200 производственных баз и заводов

Штаб-квартира

Япония

Рынок

TSE Prime: 7259

Ключевые категории продуктов
Производители и поставщики транспортных металлических компонентовМеталлические изделияМеталлические изделия — Все категорииПроизводители и поставщики компонентов механической передачи мощностиОтрасль подшипниковых узловОтрасль компонентов механической передачи мощностиПромышленная индустрия механических компонентовИндустрия промышленных компонентовПроизводители и поставщики промышленных механических компонентовПроизводители и поставщики архитектурных металлических компонентовПроизводители и поставщики транспортных металлических компонентовМеталлические изделияМеталлические изделия — Все категорииПроизводители и поставщики компонентов механической передачи мощностиОтрасль подшипниковых узловОтрасль компонентов механической передачи мощностиПромышленная индустрия механических компонентовИндустрия промышленных компонентовПроизводители и поставщики промышленных механических компонентовПроизводители и поставщики архитектурных металлических компонентов
9
Forvia

Forvia SE

Forvia возникла потому, что компания по производству сидений и салонов решила, что ей необходимо владеть электроникой. Группа была создана в 2022 году, когда Faurecia поглотила немецкую Hella. Сегодня она продаёт освещение, радарные датчики, системы кокпита и сиденья, а в 2025 году получила выручку в размере 26,2 млрд евро с операционной рентабельностью 5,6 % — на 40 базисных пунктов лучше, чем годом ранее. Чистый финансовый результат показал убыток в размере 2,1 млрд евро, но почти весь он был неденежным: исключительные списания были произведены для рационализации заводов и обесценения портфеля, который компания больше не намерена сохранять. Чистый денежный поток вырос на 47 % до 962 млн евро, а чистый долг снизился до 6,0 млрд евро.

Сильные стороны:
• Сочетание освещения и электроники: Hella привнесла в группу, уже лидировавшую в области салонов, матричные LED-фары, радары и блоки электронного управления, создав поставщика, способного продавать полный пакет — кокпит с освещением и сенсорикой.
• Повышение рентабельности за счёт внутренних мер: операционная рентабельность выросла на 40 базисных пунктов до 5,6 % при неизменной выручке, что было достигнуто за счёт внутренних синергий по затратам, а не роста объёмов.
• Снижение долга: чистый долг уменьшился на 0,6 млрд евро до 6,0 млрд евро, а коэффициент левериджа за один год снизился с 2,0x до 1,7x скорректированной EBITDA.
• Рост в Китае: при росте производства лёгких автомобилей в Китае на 10,2 % китайский бизнес Forvia рос быстрее группы, а партнёрство с BYD углубилось до совместного завода в Европе, в Венгрии.
• Дисциплина портфеля: руководство обязалось продать бизнесы, которые позволят сократить чистый долг более чем на 1 млрд евро, выбирая упрощение вместо масштаба.

Слабые стороны:
• Значительные исключительные списания: 1,85 млрд евро неденежных специальных списаний, приведших к отражённому убытку, — это цена закрытия заводов и сокращения персонала в Европе.
• Неблагоприятная региональная структура: рост в Китае был компенсирован спадом в Европе (−0,8 %) и Северной Америке (−1,2 %), где Forvia зарабатывает больше на одном автомобиле, — потери от структуры составили примерно 2,5 процентного пункта.
• Наследственная механическая составляющая: бизнесы по производству сидений и систем контроля выбросов всё ещё несут более низкую рентабельность, которую и должны были разбавить приобретения в области электроники.
• Риск интеграции: объединение Faurecia и Hella и продолжающаяся программа продажи активов создают постоянную нагрузку на внимание руководства.

Бренд

FORVIA

Основана

1974 (Faurecia); 2022 (merged with Hella)

Сотрудники

106,295

Присутствие

Более 40 стран

Расположение

Около 250 промышленных площадок и 78 научно-исследовательских центров в более чем 40 странах

Штаб-квартира

Франция

Рынок

Euronext Paris: FRVIA

Ключевые категории продуктов
Бренды основных автомобильных запчастейИндустрия автомобилей и автомобильного транспортаОсновная индустрия освещенияИндустрия промышленных датчиковИндустрия электронных компонентовИндустрия автомобильной энергетики и технического обслуживанияОтрасль компонентов механической передачи мощностиПроизводители автомобильных основных компонентовБренды основных автомобильных запчастейИндустрия автомобилей и автомобильного транспортаОсновная индустрия освещенияИндустрия промышленных датчиковИндустрия электронных компонентовИндустрия автомобильной энергетики и технического обслуживанияОтрасль компонентов механической передачи мощностиПроизводители автомобильных основных компонентов
10
Huayu Automotive Systems Co., Ltd.

Huayu Automotive Systems Co., Ltd.

HASCO — производственный костяк крупнейшего автомобильного концерна Китая, и в 2025 году компания получила 183,99 млрд юаней выручки — рост на 8,49% — с чистой прибылью, приходящейся на акционеров, в размере 7,207 млрд юаней, что на 7,51% больше. Это делает её одним из немногих китайских производителей автокомпонентов, чья продуктовая линейка охватывает автомобиль целиком, а не сосредоточена на одной системе. В компании работают 54 621 человек, она управляет более чем 300 исследовательскими, производственными и сервисными базами в 23 провинциях Китая и на зарубежных рынках, и, в отличие от большинства поставщиков такого масштаба, производит тяговые электродвигатели, компрессоры кондиционеров и радарные датчики на собственных автоматизированных линиях, а не закупает их на стороне.

Сильные стороны:
• Исключительная широта производства: HASCO занимается литьём и ковкой металла, литьём точных пластмасс под давлением, намоткой электродвигателей, сборкой компрессоров и калибровкой радарных модулей — диапазон внутренних процессов, который мало кто из поставщиков в мире может обеспечить под одной корпоративной крышей.
• Преимущество по издержкам и срокам поставки: Volkswagen, General Motors и длинный список китайских стартапов в сфере электромобилей закупаются у HASCO именно благодаря её позициям по издержкам и способности быстро реагировать на изменения в программах.
• Масштаб без риска зависимости от одной системы: выручка выросла на 8,49%, а прибыль — на 7,51% в год, когда китайский авторынок был охвачен разрушительной ценовой войной, а диверсификация продуктовой линейки означала, что ни один отдельный сегмент не мог утопить результат.
• Гарантированная база плюс внешний рост: отношения с материнской SAIC создают нижнюю границу спроса, тогда как заказы от неаффилированных автопроизводителей обеспечивают рост.
• Осознанный выход на рынок твердотельных аккумуляторов: компания договорилась о приобретении 49% SAIC Qingtao за 206 млн юаней и 5,3% Lianchuang Automotive Electronics за 155 млн юаней, покупая себе путь в накопители энергии нового поколения и системы управления шасси по проводам (chassis-by-wire).

Слабые стороны:
• Зависимость от материнской компании работает в обе стороны: SAIC и её совместные предприятия теряют долю на внутреннем рынке, и портфель заказов HASCO движется вместе с ними, даже когда компания выигрывает бизнес в других местах.
• Рентабельность под давлением ценовой войны: валовая рентабельность испытывает устойчивое давление вниз, поскольку китайские автопроизводители принуждают поставщиков к ежегодному снижению цен по всей цепочке.
• Ограниченное глобальное производственное присутствие: более 300 баз расположены преимущественно внутри страны, поэтому HASCO обслуживает зарубежных клиентов в основном через экспорт, а не локальное производство — это уязвимость в условиях роста тарифных барьеров.
• Более низкая абсолютная прибыльность: чистая прибыль в 7,207 млрд юаней при выручке в 183,99 млрд юаней — это низкая чистая рентабельность, существенно ниже доходности Bosch или Denso на сопоставимых продажах.

Бренд

HASCO

Основана

1992

Сотрудники

54,621 (2025 annual report)

Присутствие

Китай, а также Европа, Северная Америка и Юго-Восточная Азия

Расположение

Более 300 баз НИОКР, производства и обслуживания в 23 провинциях Китая и на зарубежных рынках

Штаб-квартира

Китай

Рынок

SSE: 600741

Ключевые категории продуктов
Производители коммерческого транспортаПроизводители электронных компонентовПроизводители автомобилей и автотранспортных средствИндустрия промышленных датчиковПроизводители и поставщики компонентов механической передачи мощностиПроизводители автомобильных основных компонентовПроизводители оборудования силовой электроникиПроизводители коммерческого транспортаПроизводители электронных компонентовПроизводители автомобилей и автотранспортных средствИндустрия промышленных датчиковПроизводители и поставщики компонентов механической передачи мощностиПроизводители автомобильных основных компонентовПроизводители оборудования силовой электроники

Часто задаваемые вопросы

Почему в этом рейтинге владение заводами учитывается важнее выручки?
Потому что поставщика, не владеющего собственным производством, можно заменить, а поставщик, который им владеет, диктует условия.

Автомобильная отрасль поставок всегда включала два совершенно разных типа бизнеса. Один проектирует компонент, поручает его производство чужому заводу и получает маржу с разницы. Другой владеет зданием, оснасткой, знанием процессов и людьми, которые этим управляют. На стабильном рынке прибыльными могут быть оба. На рынке, перестраивающемся вокруг электрификации, отмену программы переживёт только второй.

Bosch управляет примерно 100 специализированными автомобильными производственными площадками в сети, охватывающей более 60 стран, и самостоятельно изготавливает автомобильные пластины из карбида кремния — базовый слой инверторов, необходимых каждому электромобилю. CATL контролирует цепочку от рафинирования лития через производство ячеек до операции по переработке, которая в 2025 году обработала 210 000 тонн отработанных батарей, и располагает мощностью 772 ГВт·ч с ещё 321 ГВт·ч в стадии строительства. Aisin плавит алюминиевые слитки, отливает их под высоким давлением и собирает готовые корпуса электромагнитных клапанов на собственных линиях. Ни одну из этих позиций не может воспроизвести конкурент, оформляющий заказ на закупку.

Одна лишь выручка не позволяет их различить. Проектная компания с крупным контрактом и вертикально интегрированный производитель могут показать схожие продажи, неся при этом совершенно разные риски. Именно владение заводом определяет, сможет ли компания удержать цену, когда клиент требует снижения, и сможет ли она absorbировать расходы по отменённой платформе — а это именно то событие, которое привело к списанию 1,6 млрд евро у ZF и вынудило Continental отдать своё подразделение электроники.

Поэтому масштаб производства и мощности имеют здесь 40 % веса — больше, чем выручка, больше, чем бренд, больше, чем любая отдельная технологическая заявка.

Отказ от ответственности: Рейтинги составлены на основе общедоступной отчётности и независимых исследований. VerityRank не принимает оплату за включение или позицию в рейтинге.
Что делает производство в автомобильной промышленности сложнее, чем производство для других отраслей?
Три вещи одновременно: уровень брака, время квалификации и то, что заказчик может свернуть программу.

Начнём с уровня брака. CATL описывает своё производство как достигшее контроля дефектов на уровне PPB — частей на миллиард, — поскольку единственная загрязнённая ячейка в батарейном блоке может вызвать термическое событие, уничтожающее автомобиль и бренд. Завод потребительской электроники, работающий с уровнем брака в частях на миллион, считался бы образцовым. К компонентам автомобильной безопасности предъявляются требования на два-три порядка жёстче, и все затраты на их достижение несёт исключительно производитель.

Далее — время квалификации. Новая тормозная система или компонент рулевого управления обычно требует от двух до четырёх лет от заморозки конструкции до запуска в производство, в течение которых поставщик строит тестовые парки автомобилей, проводит валидацию в экстремальных климатических условиях и оплачивает оснастку, не приносящую никакого дохода. Эти инвестиции окупаются лишь в том случае, если автомобиль годами продаётся крупными объёмами, а автопроизводитель не обязан этого добиваться.

Это и есть третья трудность — та, что изменила всю отрасль. Автомобильные программы отменяются. ZF понесла в 2025 году убытки примерно на 1,6 млрд евро после переговоров о досрочном прекращении контрактов на электрические силовые агрегаты, которые так и не достигли бы рентабельных объёмов. Magna списала европейские мощности, построенные под отложенные программы, и приняла на себя убытки от краха производителя электромобилей Fisker. Bosch сформировала резервы на реструктуризацию в размере 2,7 млрд евро и планирует сократить до 22 000 рабочих мест к 2030 году.

Производитель в большинстве других отраслей может переориентировать простаивающую производственную линию на другого заказчика или другой продукт. Поставщик автомобильной промышленности зачастую этого не может: оснастка спроектирована под один компонент, завод привязан контрактом к одной программе, а у оборудования практически нет вторичного рынка.
Почему поставщики продают бизнесы, которые приобрели совсем недавно?
Всё потому, что они купили электронику и интерьеры, чтобы уйти от низкомаржинального «железа», и обнаружили, что разработка программного обеспечения стоит дороже, чем приносит.

Стратегическая логика прошлого десятилетия заключалась в конвергенции. Поставщик, производивший сиденья, должен был производить и электронику, которая ими управляет; компания, выпускавшая освещение, — и радар, который в нём видит. Forvia была построена именно так, когда Faurecia в 2022 году поглотила немецкую Hella в расчёте на то, что интерьеры плюс электроника создадут поставщика более высокой стоимости, чем каждый из них по отдельности. Continental реализовывала ту же идею внутри себя, объединив автомобильную электронику, тормозные системы и шины под одной крышей.

К 2025 году обе компании сменили курс. Forvia договорилась продать свой бизнес по производству интерьеров Apollo Funds за 1,82 млрд евро; ожидается, что сделка сократит чистый долг более чем на 1 млрд евро, а компания отменила дивиденды, чтобы ускорить снижение долговой нагрузки. Continental полностью выделила подразделение автомобильной электроники, разместив его на Франкфуртской бирже в сентябре 2025 года под названием Aumovio и оставив себе шинный и тормозной бизнес — направления с маржой 13,6 % и двузначной соответственно.

Причина — арифметика. Разработка программно-определяемого автомобиля требует инженеров, которым нужно платить каждый квартал, тогда как выручка поступает лишь тогда, когда программа через несколько лет достигает серийного производства. На рынке, где объёмы производства автомобилей стагнируют, а снижение цен закреплено договорами, такой дисбаланс неустойчив внутри группы, чей традиционный аппаратный бизнес также испытывает давление на маржу. Обе компании пришли к выводу, что электронные подразделения будут стоить больше — и требовать меньших затрат на финансирование — в качестве самостоятельных бизнесов.

В результате отрасль разделяется по линиям денежного потока: производственные бизнесы, генерирующие деньги, и программные бизнесы, потребляющие их, больше не размещаются в одной корпоративной структуре.
Насколько быстрее китайский поставщик может масштабироваться по сравнению с европейским?
Разница заключается не в инженерных возможностях или капитале — а во времени между принятием решения о строительстве завода и началом производства деталей на нём.

CATL достигла 772 ГВт·ч производственных мощностей по аккумуляторам в 2025 году, ещё 321 ГВт·ч находится в стадии строительства на пятнадцати заводах в пяти странах, а уровень загрузки мощностей составил около 96,9 %. Создание и вывод на полную мощность такого объёма примерно за десятилетие демонстрирует скорость строительства и ввода в эксплуатацию, которой европейские и североамериканские поставщики не достигали ни для одного сопоставимого продукта.

HASCO демонстрирует ту же мощность на уровне компонентов. Компания располагает более чем 300 научно-исследовательскими, производственными и сервисными базами, в основном в Китае, и увеличила выручку на 8,49 % — до 183,99 млрд юаней в 2025 году, при этом китайские автопроизводители через свои цепочки поставок добивались ежегодного снижения цен. Одновременный рост выручки и прибыли в условиях ценовой войны возможен только в том случае, если производственные издержки снижаются быстрее цен.

Европейские поставщики сталкиваются с ограничениями, которых нет у китайских. ZF планирует сократить 11 000–14 000 рабочих мест в Германии к 2028 году, а Bosch — до 22 000 по всему миру к 2030 году — сокращения, которые согласовываются с производственными советами и профсоюзами и требуют лет на реализацию. Закрытие европейского завода — политический процесс; ввод в эксплуатацию китайского — строительный график.

Последствия для глобальных закупок уже очевидны. Китайские производители компонентов сейчас поставляют продукцию для автомобильных программ в Европе, Юго-Восточной Азии и Латинской Америке, а западные автопроизводители начали создавать совместные предприятия специально для доступа к таким темпам производства — как это сделала CATL со Stellantis, вложив около 4,1 млрд евро в завод по производству литий-железо-фосфатных аккумуляторов мощностью 50 ГВт·ч в Сарагосе, Испания.
Что происходит с заводом при отмене автомобильной программы?
Оснастка остаётся невостребованной, персонал защищён соглашениями, а списание ложится на счета поставщика — а не автопроизводителя.

Автомобильная производственная линия — это не актив общего назначения. Прессы, формы, сварочные ячейки и сборочные приспособления создаются для одного компонента одной автомобильной программы, и когда эта программа останавливается, у них почти нет альтернативного применения и практически нет стоимости при перепродаже. ZF продемонстрировала эту арифметику в 2025 году: после согласия с клиентами о досрочном завершении программ электрических трансмиссий компания зафиксировала разовые списания на сумму около 1,6 млрд евро, что превратило год с улучшающимися операционными показателями в отчётный чистый убыток в размере 2,1 млрд евро. Скорректированная рентабельность по EBIT при этом выросла до 4,5%, что выше её собственного прогноза.

Magna столкнулась с более острой версией той же проблемы. Её подверженность риску со стороны EV-стартапа Fisker привела к списаниям и убыткам в сборочных операциях, когда та компания обанкротилась, а отдельно она отразила 591 млн долларов США списаний гудвила и нематериальных активов по своему подразделению электроники. Bosch зарезервировала 2,7 млрд евро на реструктуризацию по мере сокращения своего автомобильного персонала.

Защита занятости делает адаптацию в Европе медленнее и дороже, чем где-либо ещё. Немецкие поставщики не могут просто закрыть площадку: они согласовывают социальные планы, поэтапные сокращения и схемы перевода персонала, что превращает внезапную потерю объёмов в многолетние издержки. План ZF сократить 11 000–14 000 позиций в Германии к 2028 году и цель Bosch сократить до 22 000 рабочих мест по всему миру к 2030 году — оба являются следствием программ, которые больше не существуют.

Стратегический ответ теперь виден в том, как поставщики заключают контракты. Производители всё чаще требуют минимальных гарантий объёмов, более коротких периодов амортизации оснастки и компенсации за отмену заказов, прежде чем наращивать мощности, — условия, которые перекладывают часть программного риска обратно на автопроизводителя, его отменившего.

Отказ от ответственности: Рейтинги составлены на основе общедоступной корпоративной и финансовой отчётности. VerityRank не принимает оплату за включение или позицию в рейтинге.